 クマっち
「複利ってよく聞くけど、正直よくわからなくて。投資と何か関係あるの?」
 ふくりん
「私も最初は全然わからなかったんですが、勉強したらびっくりするくらい重要なことがわかりました。複利を活かすだけで、同じ金額を投資しても将来の資産が全然違ってくるんですよ!」
この記事を読めば、複利の仕組みと長期投資でどれだけお金が増えるかがイメージでき、早く始めることの大切さが伝わります。
複利効果とは?「利益が利益を生む」仕組みをわかりやすく
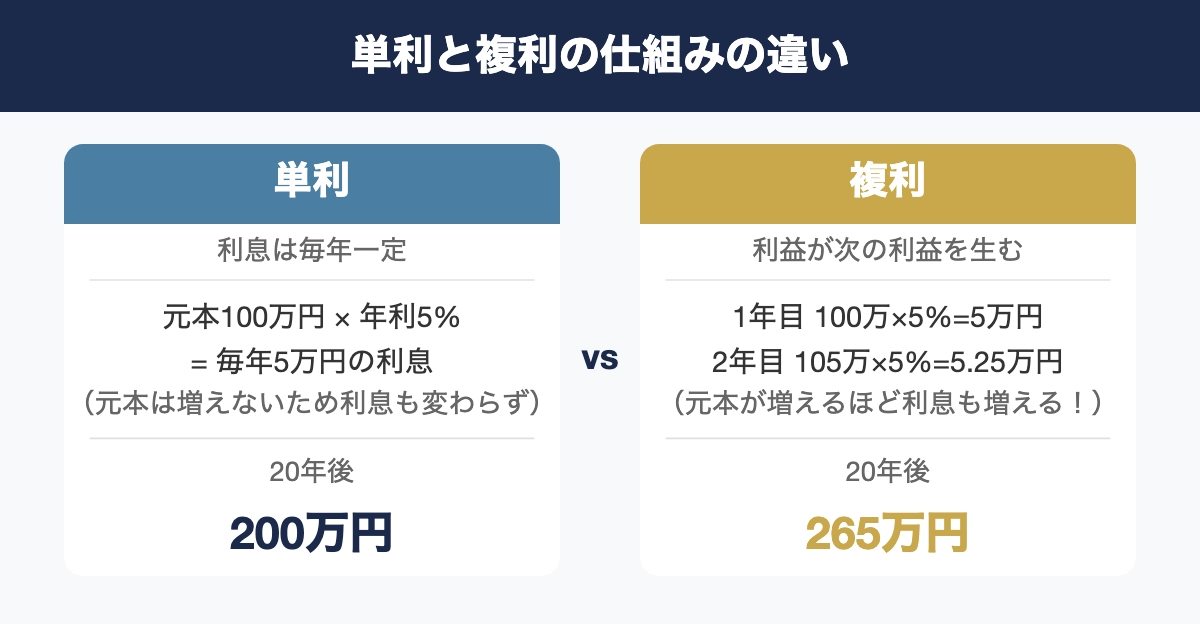
この複利の力を、かのアインシュタインは「複利は人類最大の発明だ」と呼んだとされています。大げさに聞こえるかもしれませんが、実際に数字で見るとその凄さが実感できます。
単利との違いをざっくり説明するとこうなります。
たとえば元本100万円を年利5%で運用するとします。
単利の場合、1年目も2年目も「100万円×5%=5万円」の利息だけです。しかし複利の場合は、1年目の利息5万円が元本に加わり、2年目は「105万円×5%=5.25万円」と利息が増えていきます。
0.25万円の差なんて大したことなくない?と思いますよね。でも、これが20年・30年積み重なると驚くほどの差になるんです。
クマっち「でも0.25万円の差って、毎年たったの2,500円だよね。そんな大きくなる?」
ふくりん「そこが複利のすごいところで、最初は小さな差でも年数が経つにつれて雪だるみたいに大きくなるんです。次のセクションで実際に計算してみますね!」
投資信託で複利効果を活かす仕組みについては、こちらの基礎記事もあわせてどうぞ。
複利 vs 単利|20年後の差はいくら?計算で見てみよう
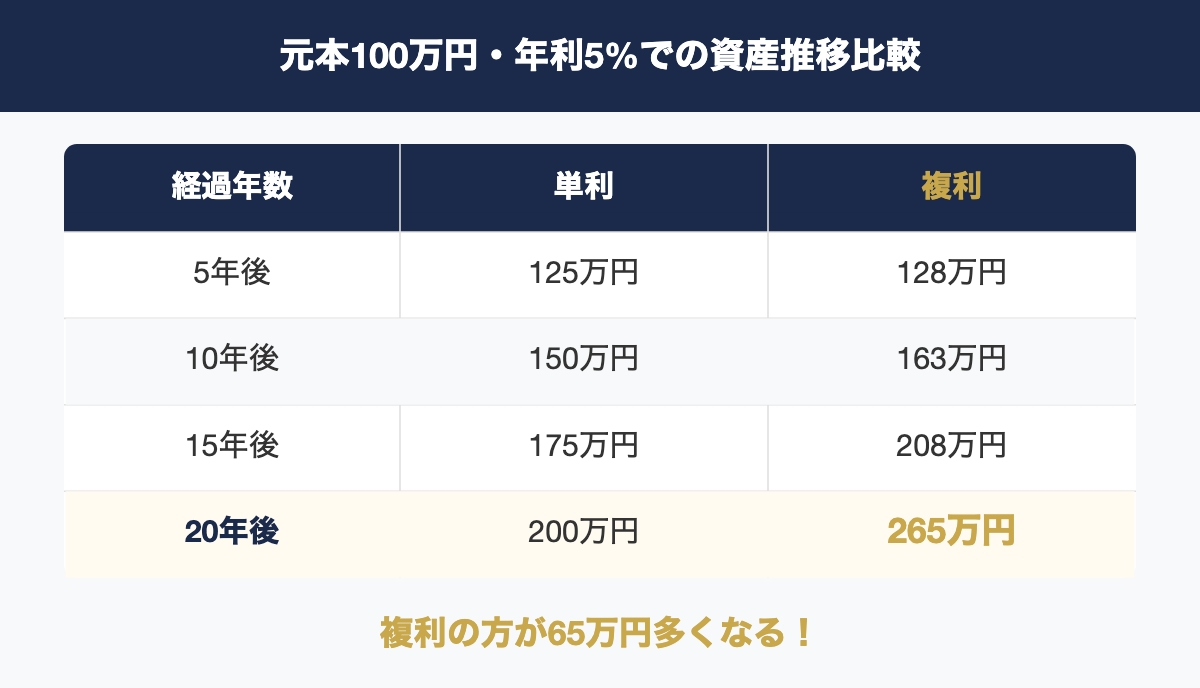
実際に数字で見てみましょう。元本100万円、年利5%で20年間運用した場合の比較です。
単利の場合
単利では、毎年「元本100万円×5%=5万円」の利息がつきます。20年間では:
元本100万円 + 利息5万円×20年 = 合計200万円
複利の場合
複利では、利息が毎年元本に加算されていきます。
| 経過年数 | 利息額 | 累計資産 |
|---|---|---|
| 1年目 | 100万×5%=5万円 | 105万円 |
| 2年目 | 105万×5%=5.25万円 | 110.25万円 |
| 3年目 | 110.25万×5%=5.51万円 | 115.76万円 |
| 10年目 | 約7.7万円 | 約163万円 |
| 20年目 | 約12.6万円 | 約265万円 |
単利だと20年後は200万円、複利だと約265万円。同じ元本・同じ年利でも、65万円もの差が生まれます!これが複利効果の威力です。
さらに期間が長くなると差はどんどん拡大します。30年で比べると単利250万円に対して複利は約432万円。なんと182万円の差になります。
クマっち「65万円も差が出るんだ!しかも30年だと180万円以上か…これは無視できないな」
ふくりん「しかもこれ、元本は全く同じで何も追加投資していないんですよ。複利の力だけでこんなに差がつくんです。だからこそ、早くから始めて長く続けることが重要なんです」
72の法則で複利を体感しよう
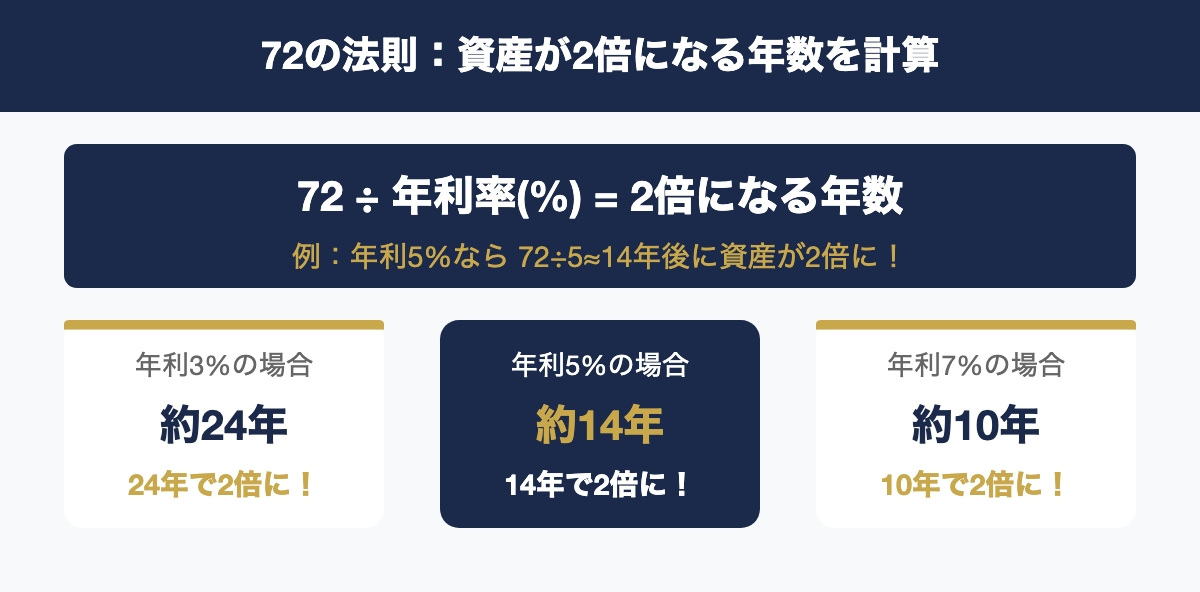
複利を直感的に理解するのに便利な計算方法が「72の法則」です。
計算はとても簡単です。
- 年利3%の場合:72 ÷ 3 = 24年で資産が2倍に
- 年利5%の場合:72 ÷ 5 ≈ 14.4年(約14年)で資産が2倍に
- 年利7%の場合:72 ÷ 7 ≈ 10.3年(約10年)で資産が2倍に
出典:金融庁「『貯める・増やす』〜資産形成」(1989年以降のデータをもとに、国内外の株式・債券に毎月同額を積み立て・分散投資した場合の保有期間別の年間収益率。金融庁が2022年に公表。過去の実績であり、将来の運用成果を保証するものではありません)
ちなみに「なぜ72なの?」と思いますよね。数学的には自然対数の近似値(ln2≈0.693)から来ているのですが、72はさまざまな年利で計算した場合に誤差が少なく、かつ割り切れる数字が多いため使いやすいのです。
クマっち「暗算で『14年で2倍になる』ってサッとわかるのが便利すぎる!」
ふくりん「私も投資を始めてから、この72の法則をよく使うんです。年利5%なら14年で2倍、という感覚が身につくと、長期投資を続けるモチベーションになりますよ」
複利効果を最大化するための3つのポイント
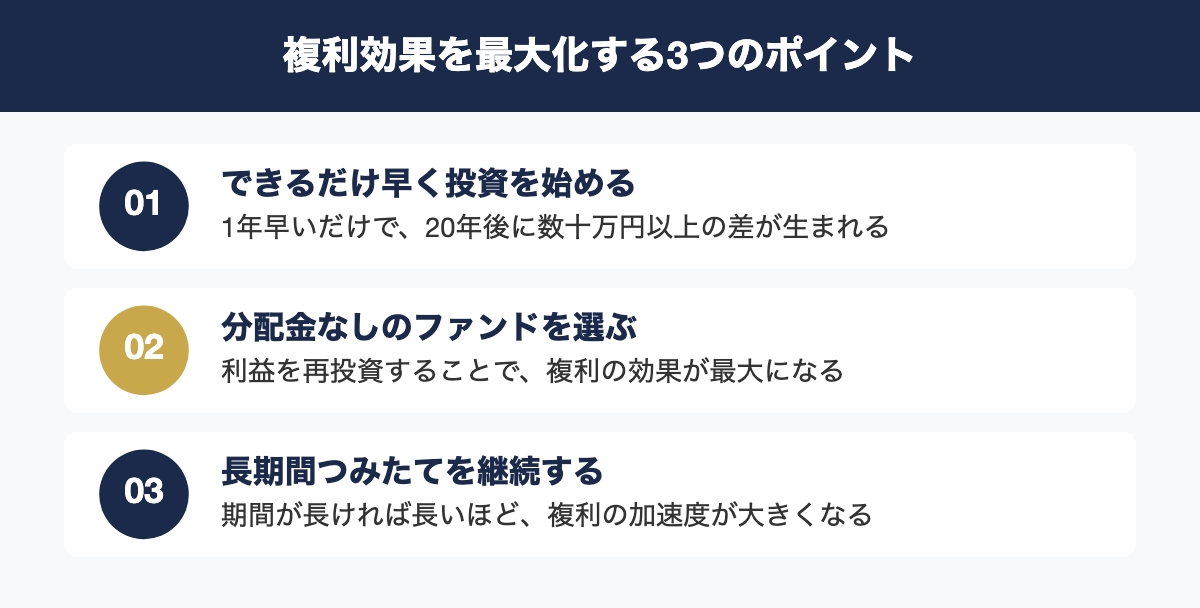
複利の仕組みを理解したら、次は「どうすれば複利の力を最大限に引き出せるか」を考えましょう。実は3つのポイントを押さえるだけです。
分配金を受け取ると複利効果が失われる理由はこちらで詳しく解説しています。
NISAを使えば複利効果を非課税で最大化できます。こちらで制度の詳細を確認できます。
ポイント1:できるだけ早く投資を始める
複利は「時間」を味方につけることで効果が増します。1年早く始めるだけで、将来の資産額に差が生まれます。
25歳から始めた人と35歳から始めた人では、同じ65歳時点での資産に大きな差がつきます。始めるのが早ければ早いほど、複利が働く時間が長くなるからです。
ポイント2:分配金なしのファンドを選ぶ
投資信託には「分配金あり」と「分配金なし(再投資型)」があります。複利効果を活かすなら、分配金なしを選ぶのがおすすめです。
分配金ありのファンドを選ぶと、本来元本に加算されるはずの利益が現金として払い出されてしまいます。そうなると複利効果が失われ、ただの単利に近い運用になってしまいます。
たとえばeMAXIS Slim 全世界株式(オルカン)は「分配金なし・再投資型」です。利益が自動的に元本に組み込まれるため、複利効果を最大限に活かせます。
ポイント3:長期間つみたてを継続する
複利は時間が長くなればなるほど、その力が加速します。最初の10年ほどは「じわじわ」と感じるかもしれませんが、72の法則で示した通り14年目前後(年利5%の場合)で利息の累計が元本に並び、そこから先で加速感がはっきりしてきます。
数学的には、複利の計算式は「元本 × (1 + 年利率)^年数」です。指数関数なので、年数が増えるほど急激に大きくなります。
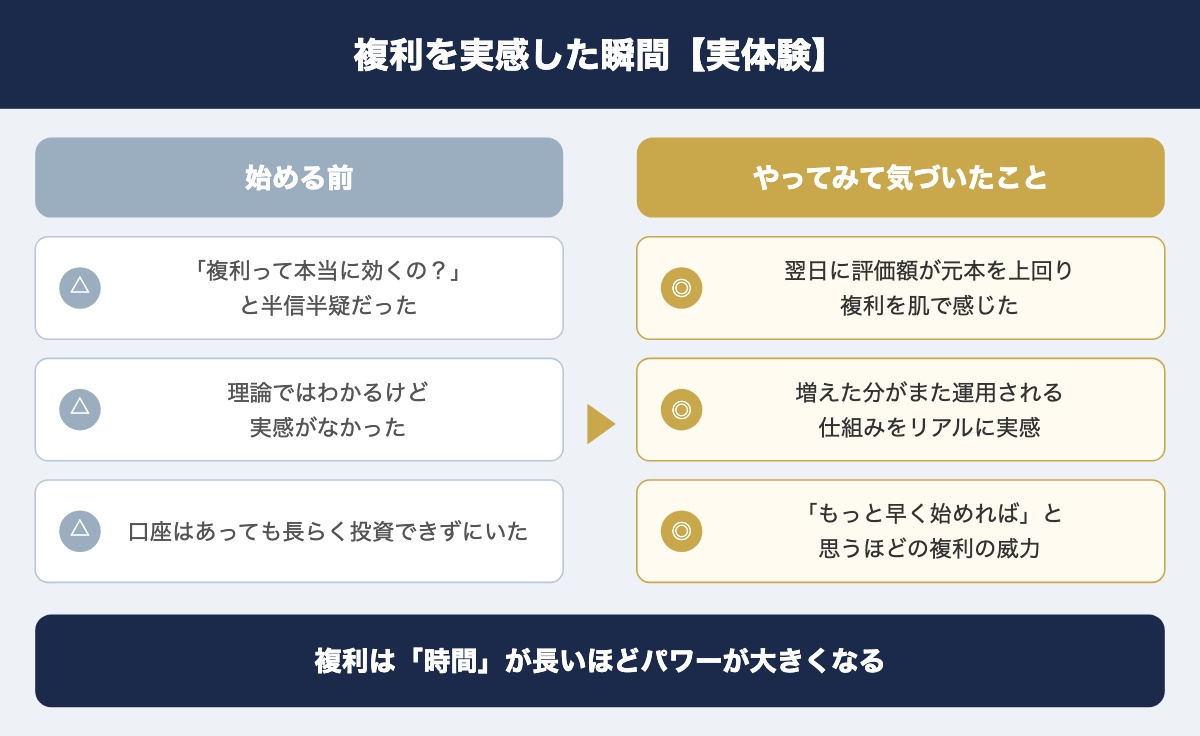
私が複利を初めて実感した瞬間【楽天証券での実体験】
 ふくりん
「正直に言うと、投資を始める前の私は『複利って本当に効くの?』と半信半疑で、理論はわかっても実感がありませんでした。」
転機は2026年5月、楽天証券でeMAXIS Slim 全世界株式(オルカン)を初めて買ったときです(口座開設は2021年3月でしたが、長らく投資できずにいました)。
少額から始めてみると、買った直後に評価額が元本をわずかに上回り、「この増えた分も翌月の購入分と一緒に運用されていくのか」と実感しました。
投資信託は「基準価額(1万口あたりのファンドの値段)÷10,000×保有口数」で評価額が決まります。値上がりすると、同じ口数でも評価額が増える。その増えた評価額がまた運用されていく—これが複利効果の実感でした。
最初はほんのわずかな増加でも、これが20年・30年続くとどうなるのか。72の法則で計算すると「年利5%なら14年で2倍」とわかっていても、実際に口座を見るとよりリアルに感じます。
NISAを始めてから「もっと早く始めればよかった」と改めて思いましたが、今からでも遅くはない、というのが正直な気持ちです。
クマっち「実際に口座で見ると実感できるんだね。計算より体験の方がわかりやすいかも」
ふくりん「そうなんです!金額が小さくても始めることで、複利の仕組みが体感できます。最初から大きな金額でなくていいので、まず始めることが一番大切だと思います」
よくある質問
複利の効果を、実際の資産推移で体感してみたい方はこちらの記事もどうぞ。
まとめ|複利効果を理解して長期投資を続けよう
この記事では、複利効果の仕組みと活用方法について解説しました。
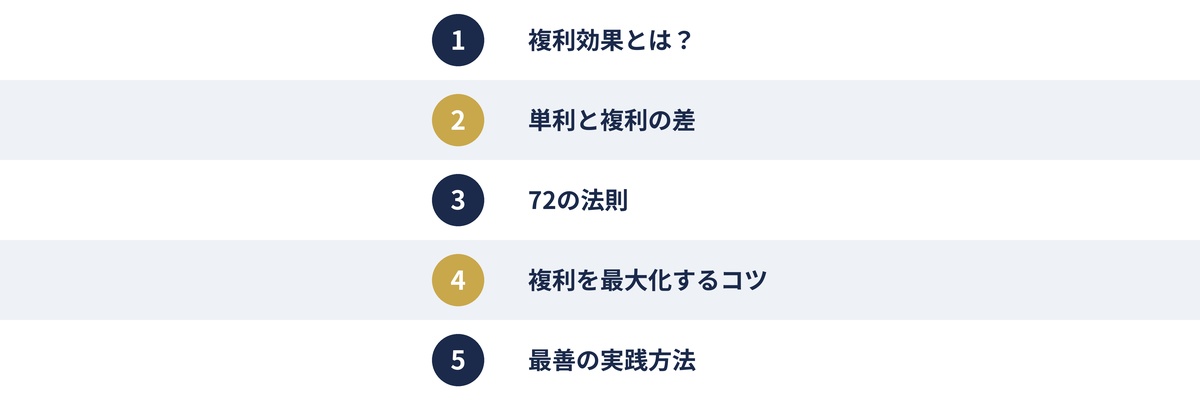
・複利効果とは「利益が利益を生む」仕組み。単利と違い、元本が増えるほど利息も増えていく
・元本100万円・年利5%で20年間運用すると、単利200万円vs複利265万円の65万円差が生まれる
・72の法則(72÷年利率)で資産が2倍になる年数を簡単に計算できる
・複利を最大化するコツは「早く始める・分配金なしを選ぶ・長期継続する」の3つ
・NISAで分配金なしのインデックスファンドを積み立てるのが、複利効果を活かす有力な選択肢
複利効果は、時間をかければかけるほど大きな力を発揮します。「今さら遅い」と思っていても、始めた今日が一番早い日です。まずは少額からでも積み立てを始めて、複利の力を実感してみてください。
NISAの口座でインデックスファンドをつみたてれば、運用益が非課税になるうえに複利効果も最大化できます。相性のいい組み合わせだと感じています。
少額でどこまでできるのか気になった方は、投資信託が100円から買えるしくみもどうぞ。
複利の力を活かすカギは時間だと感じています。ここまで読んでくださった方に、少しでも早く始めることの大切さが伝わっていたらうれしいです。

出典
- 金融庁「『貯める・増やす』〜資産形成」(国内外の株式・債券に毎月同額を積み立て・分散投資した場合の、保有期間別の年間収益率。長期・積立・分散投資の効果を示すデータ。過去の実績であり、将来の運用成果を保証するものではありません):fsa.go.jp(PDF)
- 本文中の複利・単利の計算および72の法則の年数は、「元本×(1+年利率)^年数」などの一般的な計算式による試算です。年利は一定と仮定しており、実際の運用成果を示すものではありません。
コメント