新NISAを始めると必ず出てくる「つみたて投資枠」と「成長投資枠」。名前は知っていても、結局どっちを優先して使えばいいのか迷う人は多いと思います。私自身も最初は同じところで悩みました。
 クマっち
「つみたて投資枠と成長投資枠って、結局どっちを使えばいいの?両方使わないといけないの?」
 ふくりん
「最初はつみたて投資枠だけで全然大丈夫です。今日は2つの枠の違いと、使い分けの考え方を整理してみますね。」
この記事を読めば、つみたて投資枠と成長投資枠の違いがわかり、どちらから始めるべきかが判断できます。

つみたて投資枠と成長投資枠の基本的な違い
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
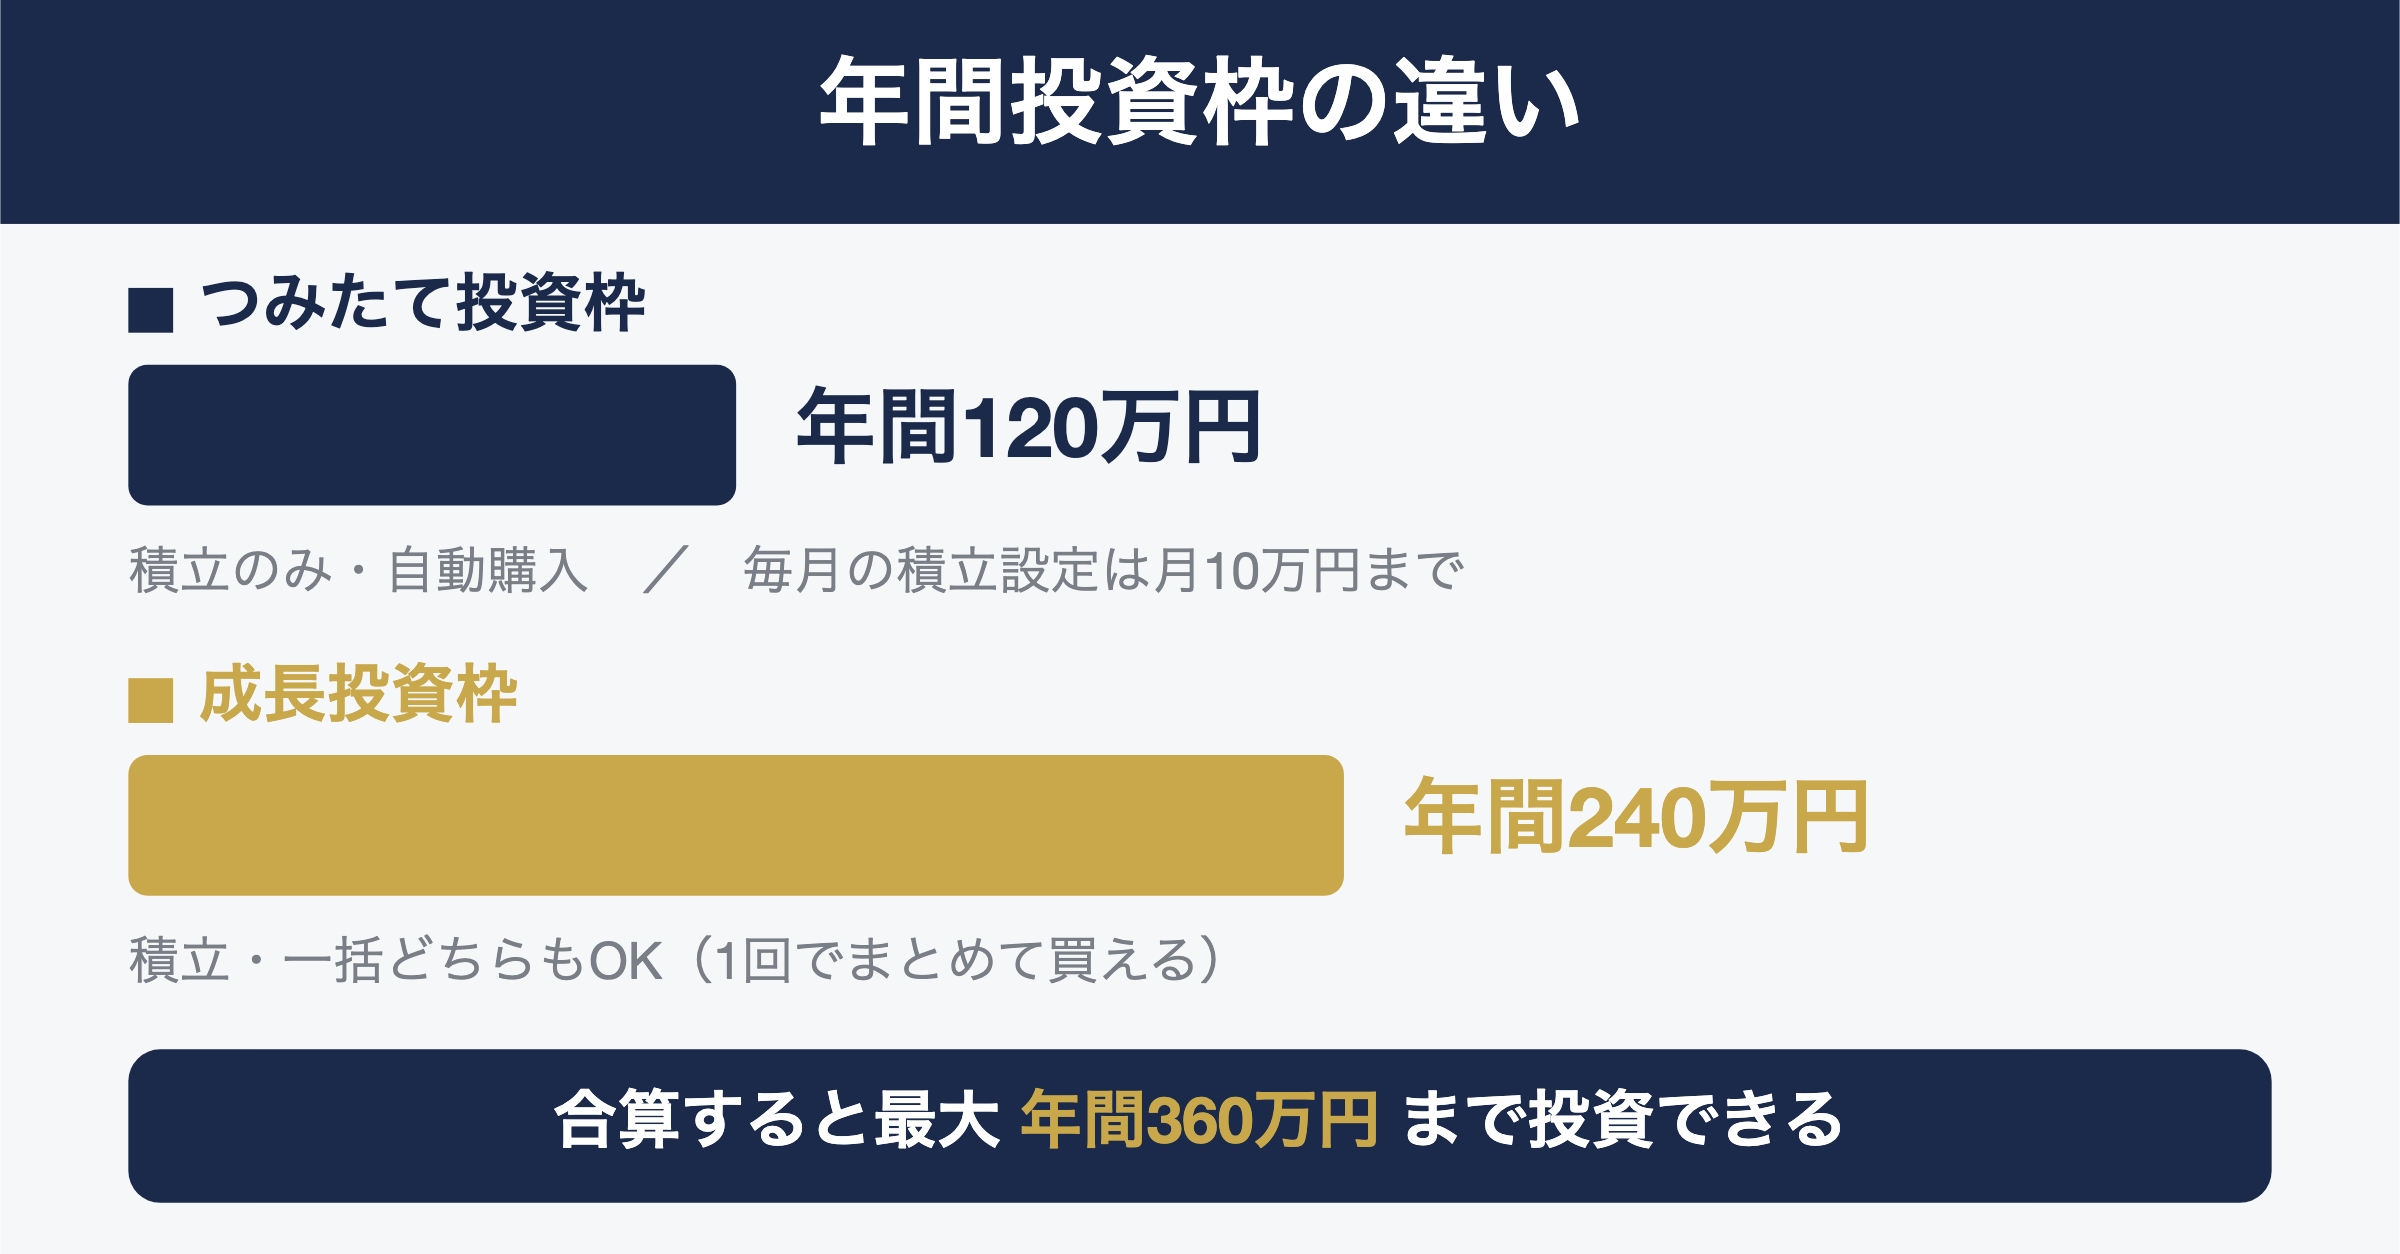
| 年間投資枠 | 120万円(毎月なら月10万円) | 240万円 |
| 対象商品 | 金融庁が認めた投資信託のみ | 投資信託・個別株・ETFなど幅広い |
| 購入方法 | 積立(自動の定期購入)のみ | 一括購入・積立どちらも可能 |
| 生涯投資枠の上限 | 1,800万円全部使うことも可能 | 上限1,200万円まで |
| 売却した枠の再利用 | 翌年1月1日に復活 | 翌年1月1日に復活 |
| 向いている人 | コツコツ長期で増やしたい人 | 自分で商品を選んで運用したい人 |
出典:金融庁 NISA特設ウェブサイト(NISAを知る)(年間120万円/240万円・生涯1,800万円・成長投資枠1,200万円・売却枠は翌年1月1日に復活)。「毎月なら月10万円」は各証券会社の毎月の積立設定の上限(楽天証券「つみたて投資枠」)で、年120万円の範囲内なら増額(ボーナス)設定で特定月に上乗せ可(楽天証券「積立設定 操作ガイド」)
一番のポイントは「年間120万円か240万円か」だけではなく、「買える商品が違う」ことです。つみたて投資枠は金融庁が定めた基準を満たす投資信託しか買えませんが、成長投資枠は個別株やETFなど、より幅広い商品が対象になります。
出典:金融庁「つみたて投資枠対象商品届出一覧」(対象ETF9本・指定インデックス投資信託286本・アクティブ運用等68本、2026年8月18日更新):fsa.go.jp/policy/nisa2/products/主要ネット証券での取扱状況は東証マネ部!「NISAつみたて投資枠対象ETF・販売会社一覧」
新NISAの制度全体についてはこちらで解説しています。
それぞれのメリット・デメリット
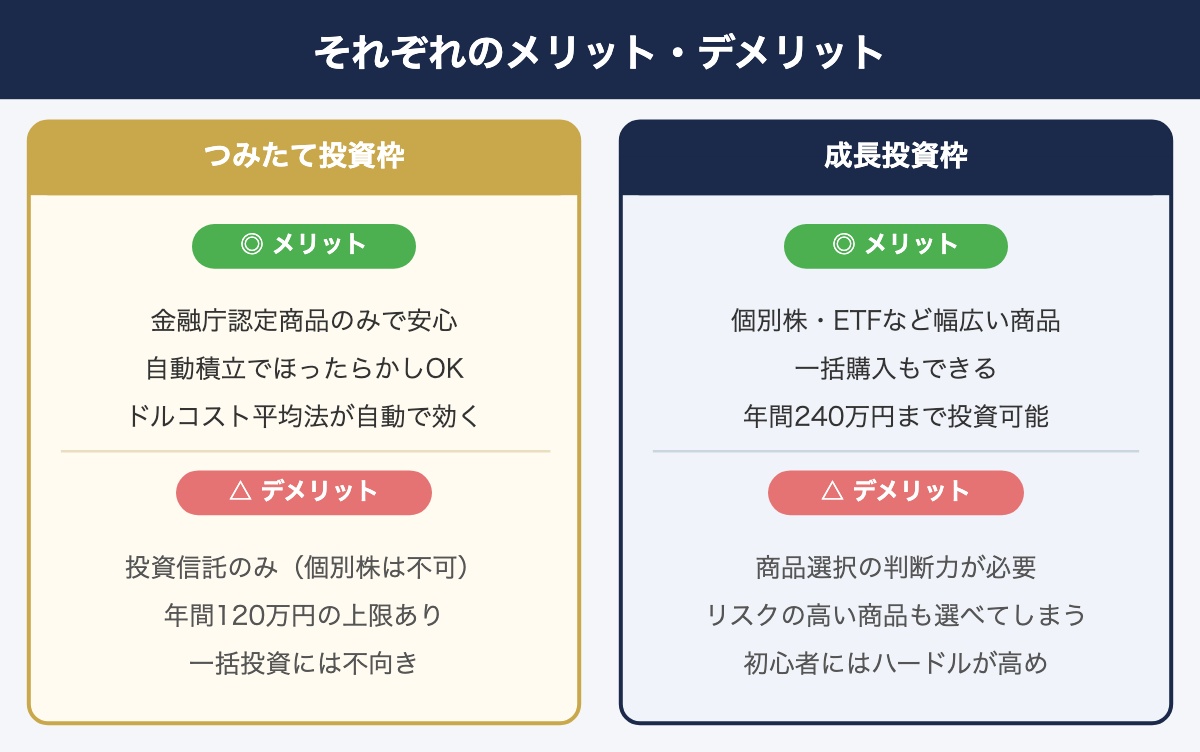
つみたて投資枠のメリット・デメリット
成長投資枠のメリット・デメリット
クマっち「つみたて投資枠って、金融庁がチェックした商品だけなんだね。それは安心かも。」
ふくりん「そうなんです。私が最初につみたて投資枠を選んだのも、商品を選ぶ手間が少なかったからというのが大きかったです。オルカンを選んで積立設定したら、あとは自動で動いてくれるので楽でした。」
つみたて投資枠のメリット・デメリットを、実際に使っている目線でもっと詳しく知りたい方はこちらへ。
生涯投資枠1,800万円の内訳と仕組み
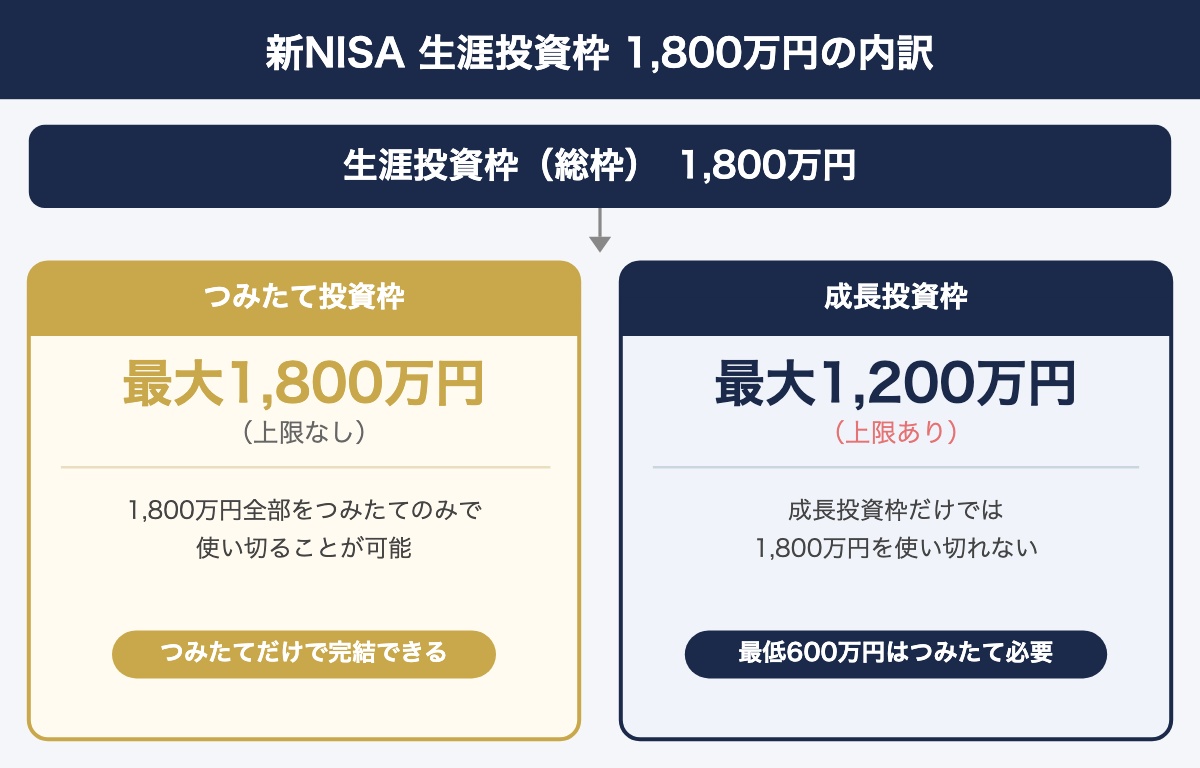
新NISAでは、一生涯で使える非課税投資枠の合計が1,800万円と決まっています。この1,800万円の使い方には制限があり、枠の「内訳」を理解しておくことが重要です。
・生涯投資枠(総枠):最大1,800万円
・うち成長投資枠:最大1,200万円まで
・つみたて投資枠だけで1,800万円全部使うことも可能
・成長投資枠だけでは1,800万円を使い切れない(上限1,200万円のため)
成長投資枠の上限が1,200万円に設定されているため、生涯投資枠1,800万円をフル活用するには、最低でも600万円分はつみたて投資枠を使う必要があります。
生涯投資枠は、保有商品を売却すると翌年1月1日に枠が復活します。一度使った枠が永久になくなるわけではないので、ライフイベントに合わせて柔軟に使えます。
つみたて投資枠だけで十分なのかという疑問はこちらで解説しています。
「つみたて投資枠」と「成長投資枠」どう使い分ければいいか
 クマっち
「結局、私はどっちから使えばいいの?自分の状況によって違うの?」
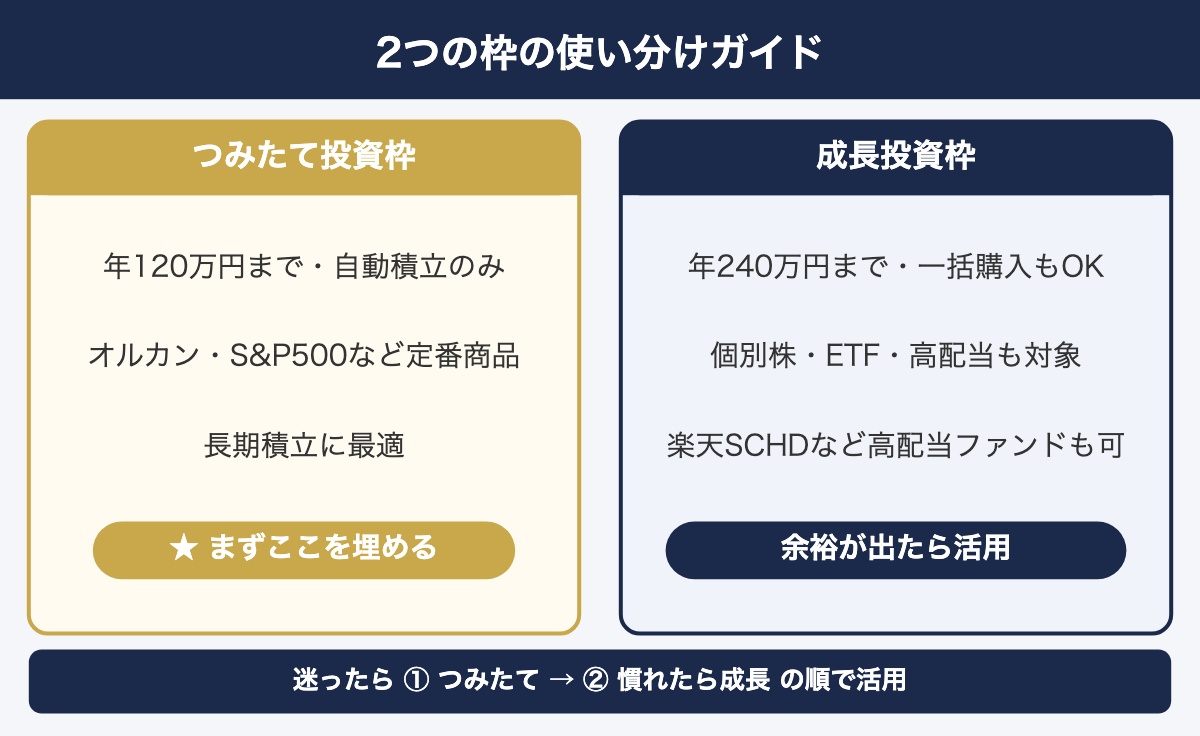
ふくりん「そうなんです。目的によって使い分けが変わります。私はまずつみたて投資枠でオルカンの積立から始めて、慣れてきてから成長投資枠で楽天SCHDを買い始めました。」
ケース①:これから始める初心者→ まずつみたて投資枠から
商品が金融庁によって絞られているので選びやすく、自動積立で手間もかかりません。オルカンや S&P500 などのインデックスファンドを設定すれば、あとはほったらかしでドルコスト平均法の効果が働きます。迷ったらまずつみたて投資枠一択で大丈夫です。
ケース②:株主優待・配当を受け取りたい→ 成長投資枠
個別株はつみたて投資枠では購入できないため、株主優待や配当を受け取りたい方は成長投資枠を使う必要があります。投資信託の積立はつみたて投資枠でまかないつつ、成長投資枠の年間枠は個別株のために残しておく、という使い分けが有効です。
ケース③:ボーナスでまとめて投資したい→ 成長投資枠
つみたて投資枠は「積立(定期購入)」のみで一括購入はできません。ボーナスや臨時収入が入ったときに、まとまった金額を一度に投資したい場合は成長投資枠を使います。成長投資枠では、つみたて投資枠と同じインデックスファンドを一括購入することもできます。
ケース④:積立金額を増やしたい→ 両枠の併用
つみたて投資枠の上限(年120万円)を使い切った場合、成長投資枠でも同じ投資信託を積立設定することができます。両方合わせると年間最大360万円まで積立可能です。ただし、まずつみたて投資枠の上限まで使い切ることを優先しましょう。
どのファンドを選べばいいかは、こちらの比較記事が参考になります。
注意点:NISA口座では損益通算ができない
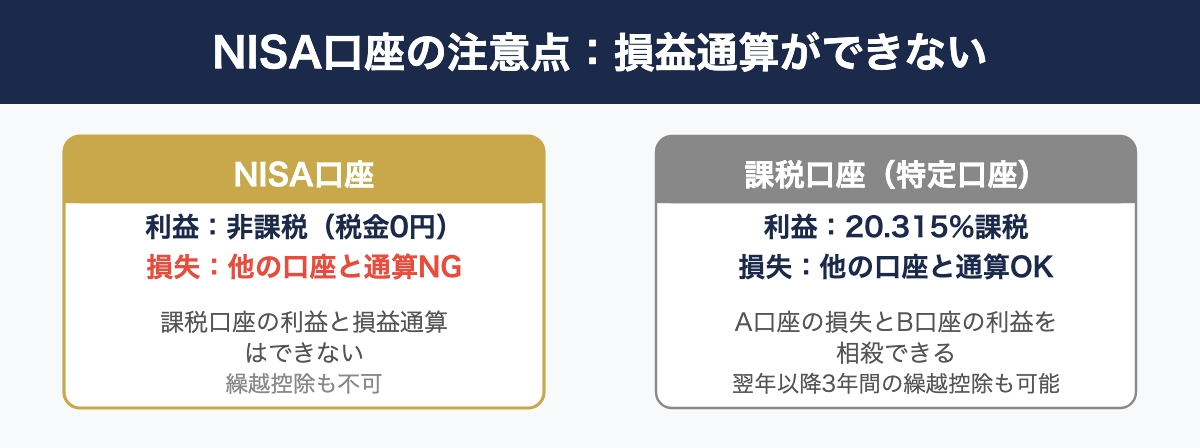
NISAは「利益が非課税」になる素晴らしい制度ですが、一つ注意点があります。それは「損益通算ができない」という点です。
NISA口座で損失が出ても、課税口座の利益と相殺することができません。また、NISA口座の損失は翌年以降に繰り越す「繰越控除」も使えません。これはNISAのデメリットの一つとして覚えておきましょう。
ただし、NISAの最大のメリットである「利益非課税」の恩恵は非常に大きく、長期積立投資においてはデメリットを大きく上回ります。私はこの点を知った上で、それでもNISAを最優先に使うと判断しました。
よくある質問
まとめ|まずはつみたて投資枠から、無理せず広げていく
・つみたて投資枠は年120万円・金融庁認定の投資信託のみ・積立専用
・成長投資枠は年240万円・個別株・ETFも対象・一括購入も可能
・成長投資枠だけでは生涯投資枠1,800万円を使い切れない(上限1,200万円)
・NISA口座では損益通算ができない点に注意
・まずはつみたて投資枠から始め、慣れてきたら成長投資枠を検討するのがおすすめ
2つの枠の違いを理解しておけば、「どっちを使えばいいか分からない」という不安はかなり減ります。迷ったらまずつみたて投資枠から始め、慣れてきたら成長投資枠を少しずつ取り入れるくらいで十分です。
クマっち「とりあえず最初はつみたて投資枠だけ使えば十分そうだね。」
ふくりん「そうですね。私も最初はつみたて投資枠だけでスタートしました。成長投資枠は、慣れてから少しずつ取り入れるくらいで十分だと思います。」
最初はつみたて投資枠一本で大丈夫です。ここまで読んだあなたなら、設定を始める準備は十分できています。
出典
- 金融庁 NISA特設ウェブサイト「NISAを知る」(つみたて投資枠 年120万円・成長投資枠 年240万円・合計年360万円・非課税保有限度額1,800万円・成長投資枠の上限1,200万円・非課税保有期間無期限・売却枠は翌年1月1日に復活・NISA口座は損益通算不可・対象商品の基準):fsa.go.jp/policy/nisa2/about
- 「毎月なら月10万円」は制度上の月次上限ではなく、各証券会社の毎月の積立設定の上限(新NISAの年120万円枠に合わせたもの。2024年に月5万→10万へ引き上げられたのは投信積立のクレジットカード決済の上限で、これとは別の話)。年120万円の範囲内ならボーナス(増額)設定で特定の月に上乗せ可:楽天証券「つみたて投資枠」
- 課税口座の税率20.315%は所得税・復興特別所得税・住民税の合計(2026年時点。国税庁タックスアンサー No.1463):nta.go.jp
本記事は情報提供が目的で、特定の商品の購入を勧めるものではありません。制度内容は変更される場合があります。投資は元本保証がなく、判断はご自身の責任でお願いします。
コメント