投資信託を調べていると、こんな疑問が出てきませんか。「基準価額が高いファンドは割高なの?」「安いファンドの方がお買い得?」と。
 クマっち
「基準価額が高いファンドって、今が割高で買い時じゃないってこと?」
 ふくりん
「私も楽天証券でオルカン(全世界株式)を買いはじめたとき、基準価額が37,000円台という数字を見て少し戸惑いました。でも仕組みを理解したら、基準価額の高低と割高・割安は全く別の話だとわかったんです」
この記事を読めば、基準価額の数字が高くても低くても気にしなくていい理由がわかり、正しい銘柄選びができるようになります。
基準価額はどう決まる?高低と割高・割安は無関係
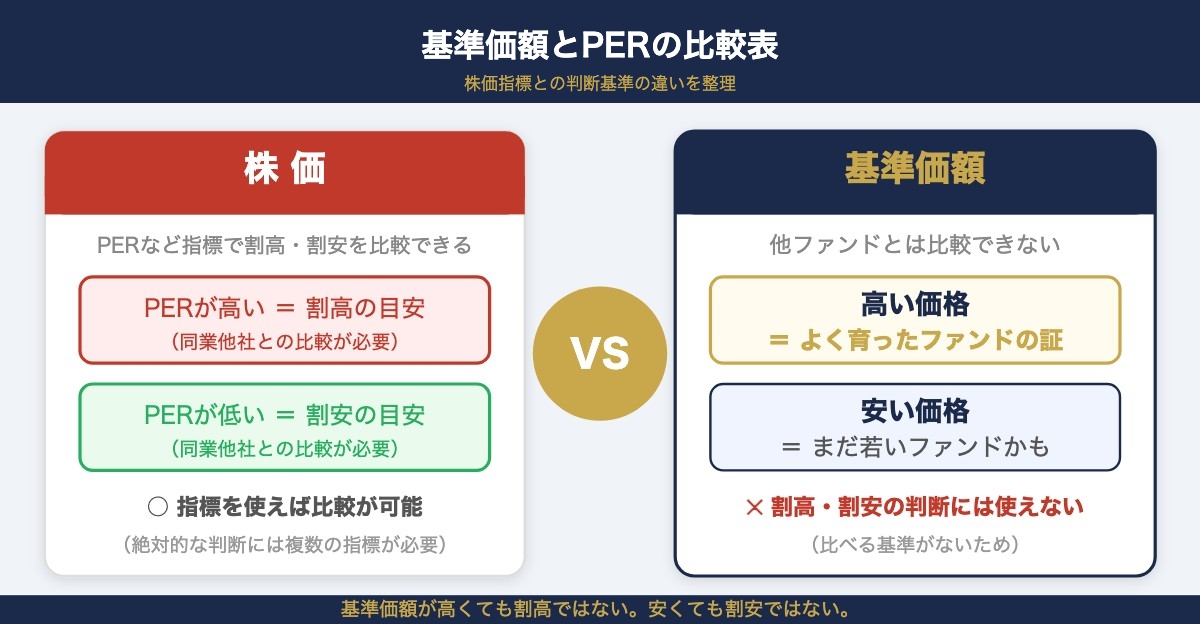
株式投資では、PER(株価収益率)などの指標を使って同業他社と比較することで、割高・割安をある程度判断することができます。しかし投資信託の基準価額は、そもそも他のファンドと比べて割高・割安を測るものではありません。
たとえば、こんな2つのファンドがあったとします。
| ファンド | 基準価額 | 設定からの年数 | 年間リターン |
|---|---|---|---|
| ファンドA | 10,000円 | 1年 | 0% |
| ファンドB | 37,000円 | 20年 | 年平均7% |
ファンドAの基準価額は安いですが、成績が悪いだけかもしれません。ファンドBは基準価額が高いですが、20年間コツコツ成長してきたファンドです。どちらが「お買い得」かは、基準価額だけでは判断できないのです。
基準価額の高低は「割高・割安」ではなく「そのファンドの成長の軌跡」を表している。同じ基準で比べるなら、設定来のトータルリターンを見るべき。
クマっち「じゃあ基準価額が高いファンドを買っても、損はしないの?」
ふくりん「調べてたら、基準価額が高い=そのファンドが長く育ってきた証拠らしくて。むしろ成績が良かったから上がってるみたいです」
基準価額の仕組みをまだ知らない方は、まずこちらで基礎を確認しましょう。
基準価額が高くなる理由は「ファンドが育ったから」
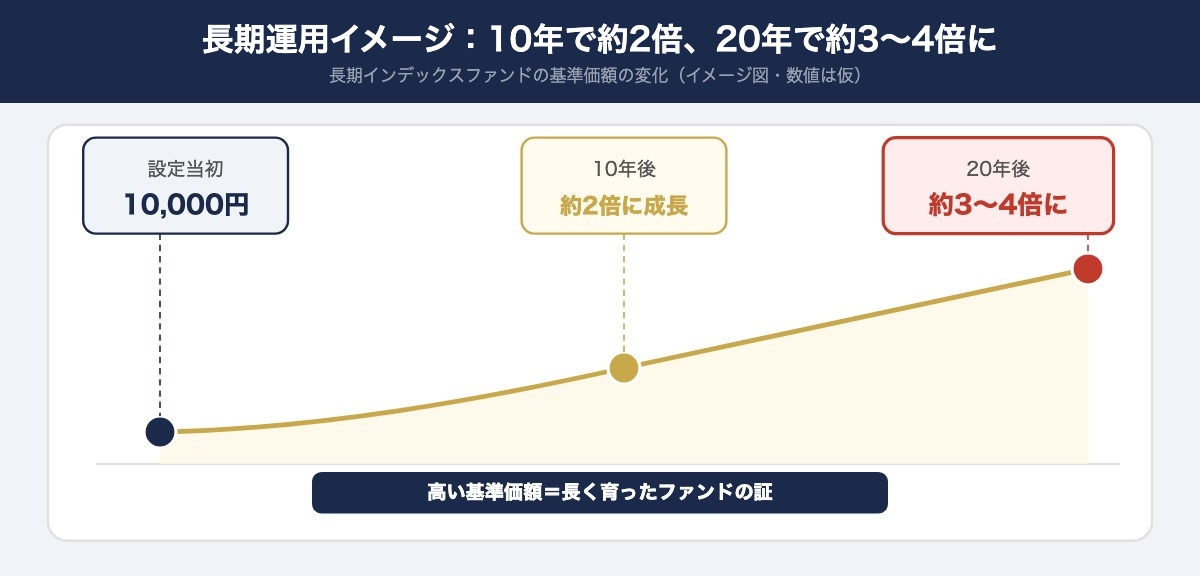
ほとんどの投資信託は、設定当初の基準価額が10,000円(1万口)から始まります。そこから運用成績に応じて基準価額が上下していきます。
ここからは上記の一般例ではなく、私が実際に積み立てている実例です。NISA口座で積み立てているオルカン(eMAXIS Slim 全世界株式)の基準価額は、2026年5月時点で37,000円台。設定当初の10,000円から約3.7倍に成長しました。
出典:楽天証券 eMAXIS Slim 全世界株式(オール・カントリー)ファンド詳細(基準価額の推移。将来の値動きを保証するものではありません)
基準価額が高い=ファンドが長期間にわたって資産を増やし続けてきた実績があるということ。設定したての基準価額10,000円のファンドより、長年運用されたファンドの方が基準価額は高くなります。
反対に、基準価額が低いファンドは「まだ運用を始めたばかり」か「運用成績が良くなかった」かのどちらかです。必ずしも「安くてお得」というわけではありません。
「高くて買えない」は誤解。少額から金額指定で買える
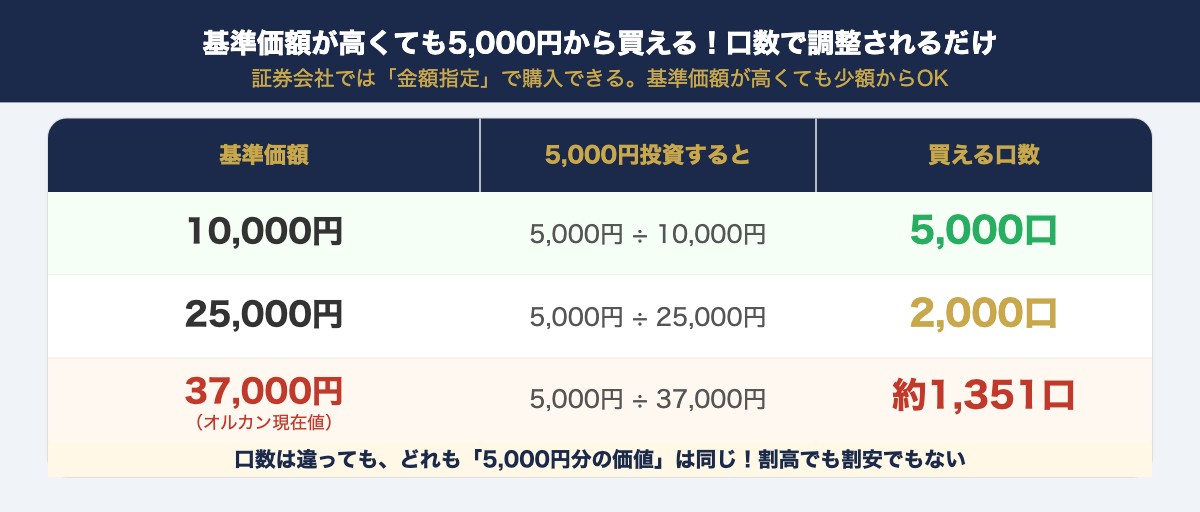
「基準価額が37,000円なら、買うために37,000円用意しないといけない」と思っていませんか?実はそうではありません。楽天証券などの証券会社では、投資信託を金額指定で購入できます。
| 購入金額 | 基準価額 | 買える口数 |
|---|---|---|
| 5,000円 | 10,000円(1万口) | 5,000口 |
| 5,000円 | 25,000円(1万口) | 2,000口 |
| 5,000円 | 37,000円(1万口) | 約1,351口 |
基準価額が高いと同じ5,000円で買える口数は少なくなりますが、高い基準価額のファンドは1万口あたりの価値も高いので、将来的な値上がり益は保有口数に比例します。
私が実際にオルカンを最初に買ったときも、5,000円からスタートしました。基準価額が37,000円台でも問題なく購入できて、楽天証券のアプリで口数が表示されたとき「あ、こういう仕組みか」とすごく納得しました。
クマっち「基準価額37,000円のファンドって、5,000円でも買えるの?」
ふくりん「最初知らなかったんですが、金額指定で買えるんですって。5,000円入れたら約1,351口になる感じで、金額はいくらからでも大丈夫みたいです」
投資信託が100円から買えることを詳しく解説した記事はこちらです。
基準価額で本当に確認すべきたった2つのこと
 クマっち
「では基準価額は全く気にしなくていいの?」
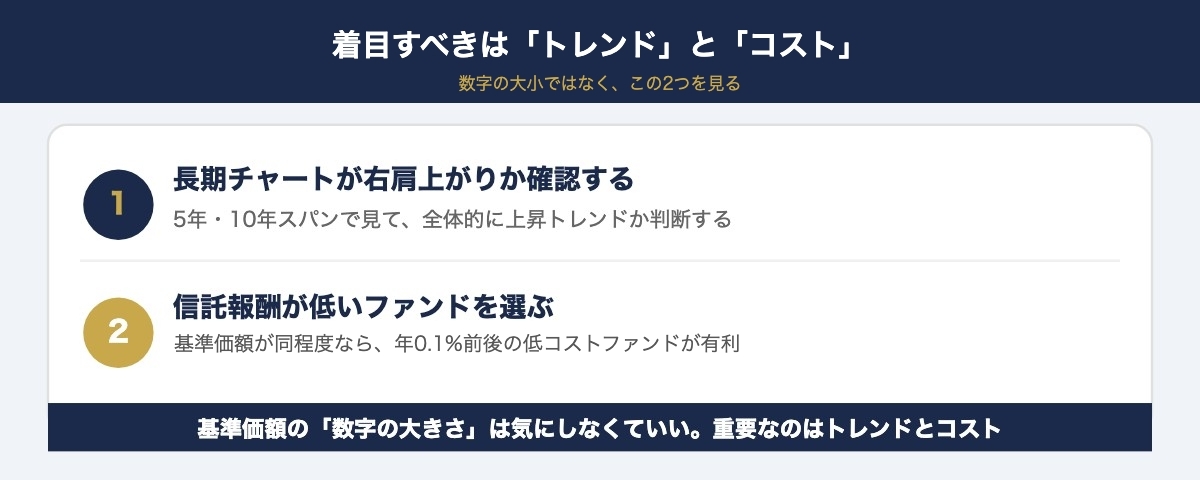
ふくりん「1つだけ確認しておくべきことがあります。それは長期的な値動きのトレンドです」
基準価額の絶対値(今が25,000円か37,000円か)は関係ありません。「5年・10年という長いスパンで見て、基準価額が右肩上がりになっているか」は重要な確認ポイントです。
・設定来チャートを確認する:長期で見て右肩上がりになっているか
・下落時の戻り方を確認する:暴落後に回復しているか
・インデックスとの連動を確認する:連動する指数(S&P500やMSCI ACWIなど)と比べてズレていないか
基準価額のチャートと同じくらい大切なのが信託報酬(ファンドを保有している間にかかる年間手数料)です。基準価額が似たようなパフォーマンスなら、信託報酬が安い方が長期的に有利です。
出典:三菱UFJアセットマネジメント「オルカンひろば|数字でみる!オルカン徹底解剖」(eMAXIS Slim 全世界株式(オール・カントリー)の信託報酬率:年率0.05775%、2026年6月末時点)
クマっち「結局、基準価額の数字はあまり気にしなくていいってこと?」
ふくりん「長期的に右肩上がりかどうかは見た方がいいみたい。あとは信託報酬。基準価額の絶対値より、コストと運用成績の組み合わせで選ぶのが良さそうです」
よくある質問
まとめ:基準価額の高低より「何で運用しているか」を見よう
・基準価額の高低で「割高・割安」は判断できない
・基準価額が高い=ファンドが長年かけて育ってきた証拠
・基準価額37,000円でも5,000円や100円から購入できる(金額指定購入)
・確認すべきは「長期トレンドが右肩上がりか」と「信託報酬が低いか」
・基準価額の絶対値ではなく、ファンドの中身で選ぼう
基準価額は「ファンドのものさし」であり、株価とは別物です。高いから悪い・安いから良いという話ではなく、そのファンドが長期でどれだけ成長してきたかを示す数字です。投資信託を選ぶときは基準価額の数字に惑わされず、何に投資しているか(運用対象)とコストはいくらか(信託報酬)を中心に判断しましょう。
基準価額への誤解が解けたなら、あとは実際に始めてみましょう。ここまで読んだあなたなら、正しい判断ができます。
出典
- 楽天証券「eMAXIS Slim 全世界株式(オール・カントリー)」ファンド詳細ページ(基準価額・基準価額の推移):rakuten-sec.co.jp
- 三菱UFJアセットマネジメント「オルカンひろば|数字でみる!オルカン徹底解剖」(eMAXIS Slim 全世界株式(オール・カントリー)の信託報酬率:年率0.05775%、2026年6月末時点):emaxis.am.mufg.jp

コメント