 クマっち
「新NISAってよく聞くけど、旧NISAと何がどう変わったの?メリットとデメリットも教えてほしい」
 ふくりん
「私も最初は全然わからなかったです。でも実際に始めてみて、旧NISAと比べて本当に改善されていると実感しました。一緒に整理していきましょう!」
この記事を読めば、新NISAの仕組み・4つのメリット・デメリット・何を買えばいいかが一通りわかります。投資初心者の方が迷わず一歩を踏み出せるよう、実体験も交えて解説します。
新NISAとは?「投資の利益に税金ゼロ」の優遇制度
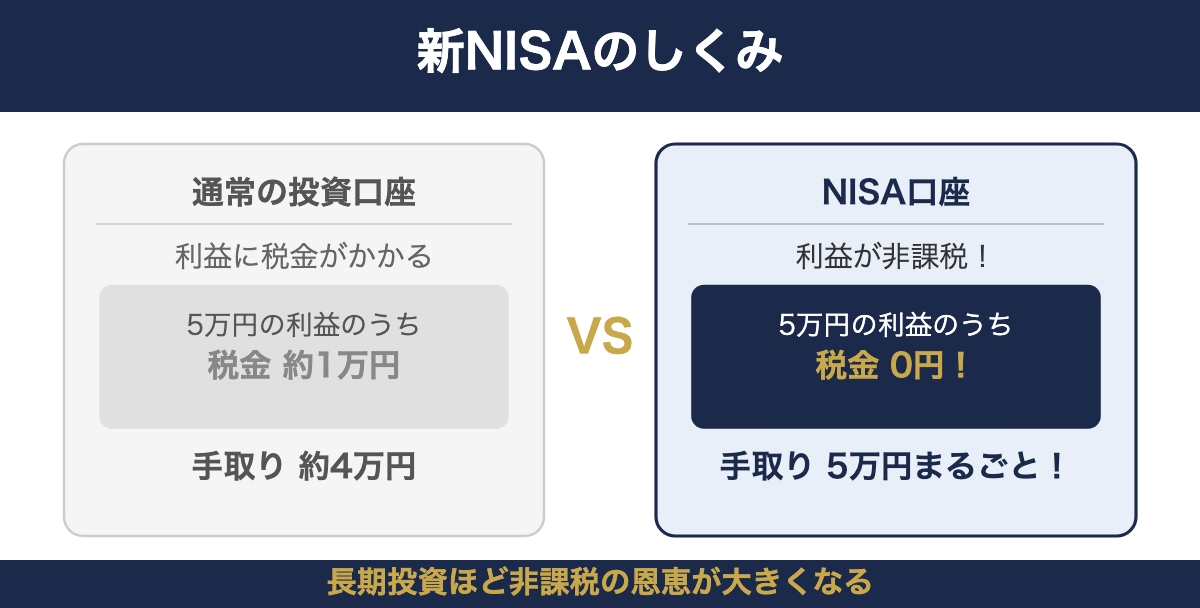
新NISA(ニーサ)とは、国が設けた「投資で得た利益に税金がかからない」特別な口座のことです。2024年1月から大幅にリニューアルされた制度で、旧NISAと比べてほぼすべての面で改善されています。
たとえば10万円が15万円に増えたとしましょう。普通の口座(特定口座)なら約1万円の税金が引かれて手取りは約14万円になります。でもNISA口座なら増えた5万円がまるごと手元に残ります。
NISAの最大の魅力は「利益にかかる税金がゼロ」。長期投資で利益が大きくなるほど、その恩恵は絶大です。20年・30年という時間をかければ、数百万円単位の差が生まれます。
新NISAと旧NISAの違い|5つの比較ポイント
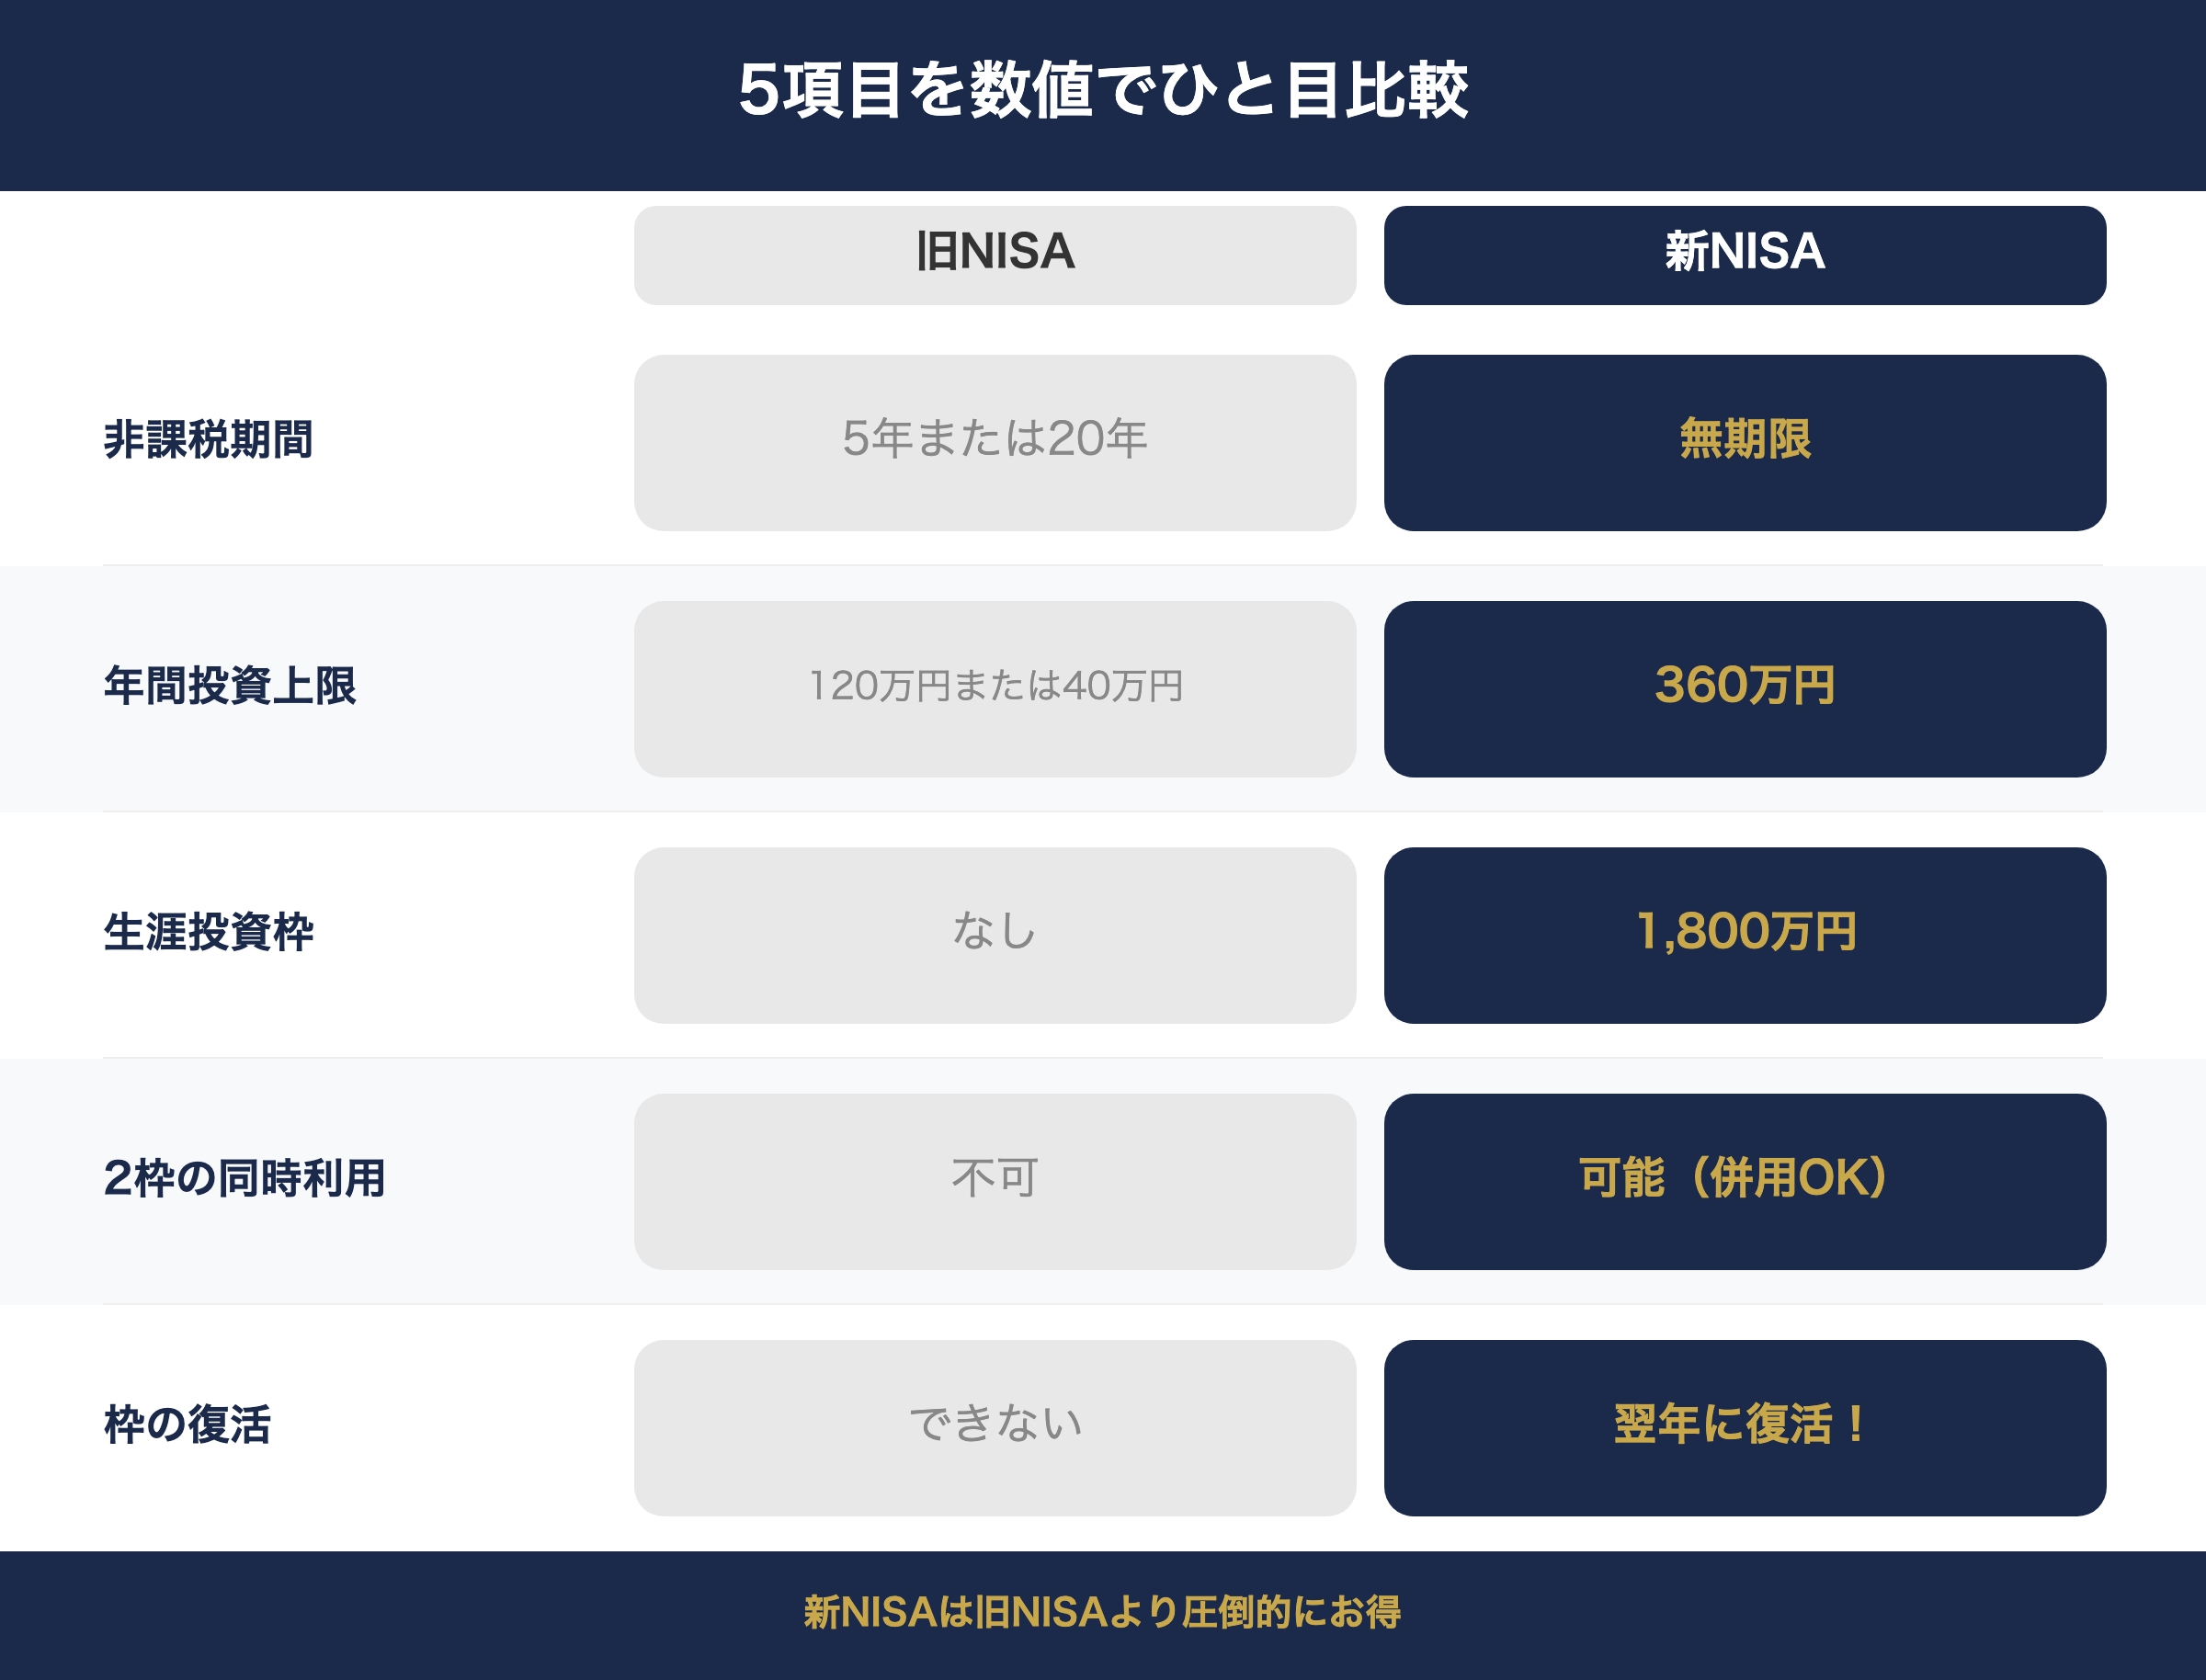
新NISAは旧NISAと比べて、ほぼすべての面で改善されています。旧NISAとの主な違いを表にまとめました。
| 比較項目 | 旧NISA(一般) | 旧NISA(つみたて) | 新NISA |
|---|---|---|---|
| 年間投資上限 | 120万円 | 40万円 | 360万円 |
| 生涯投資上限 | なし | なし | 1,800万円 |
| 非課税期間 | 5年間 | 20年間 | 無期限 |
| 2枠の同時利用 | 不可 | 不可 | 可能 |
| 売却後の枠復活 | 不可 | 不可 | 翌年に復活 |
出典:金融庁 NISA特設ウェブサイト(NISAを知る)(新NISAの年360万円・生涯1,800万円・非課税無期限ほか。旧NISAの数値は2023年までの制度)
旧NISAは2023年末で終了。新NISAに一本化された
2023年末まであった旧NISAには「一般NISA」と「つみたてNISA」の2種類がありました。でも2024年からは新NISAに一本化され、旧NISAへの新規投資はできなくなりました。
旧NISAの資産は新NISAに引き継げません。旧NISAは旧NISAとして保有し続け、新しい投資は新NISAで行う、という形になります。
クマっち「旧NISAで積み立ててた分はどうなるの?」
ふくりん「旧NISAの分はそのまま残るんですよね。ただ非課税期間が終わると課税口座に移るみたいで、新NISAで改めて積み立てていく形になるようです。」
新NISAの4つのメリット|旧NISAから大幅に改善
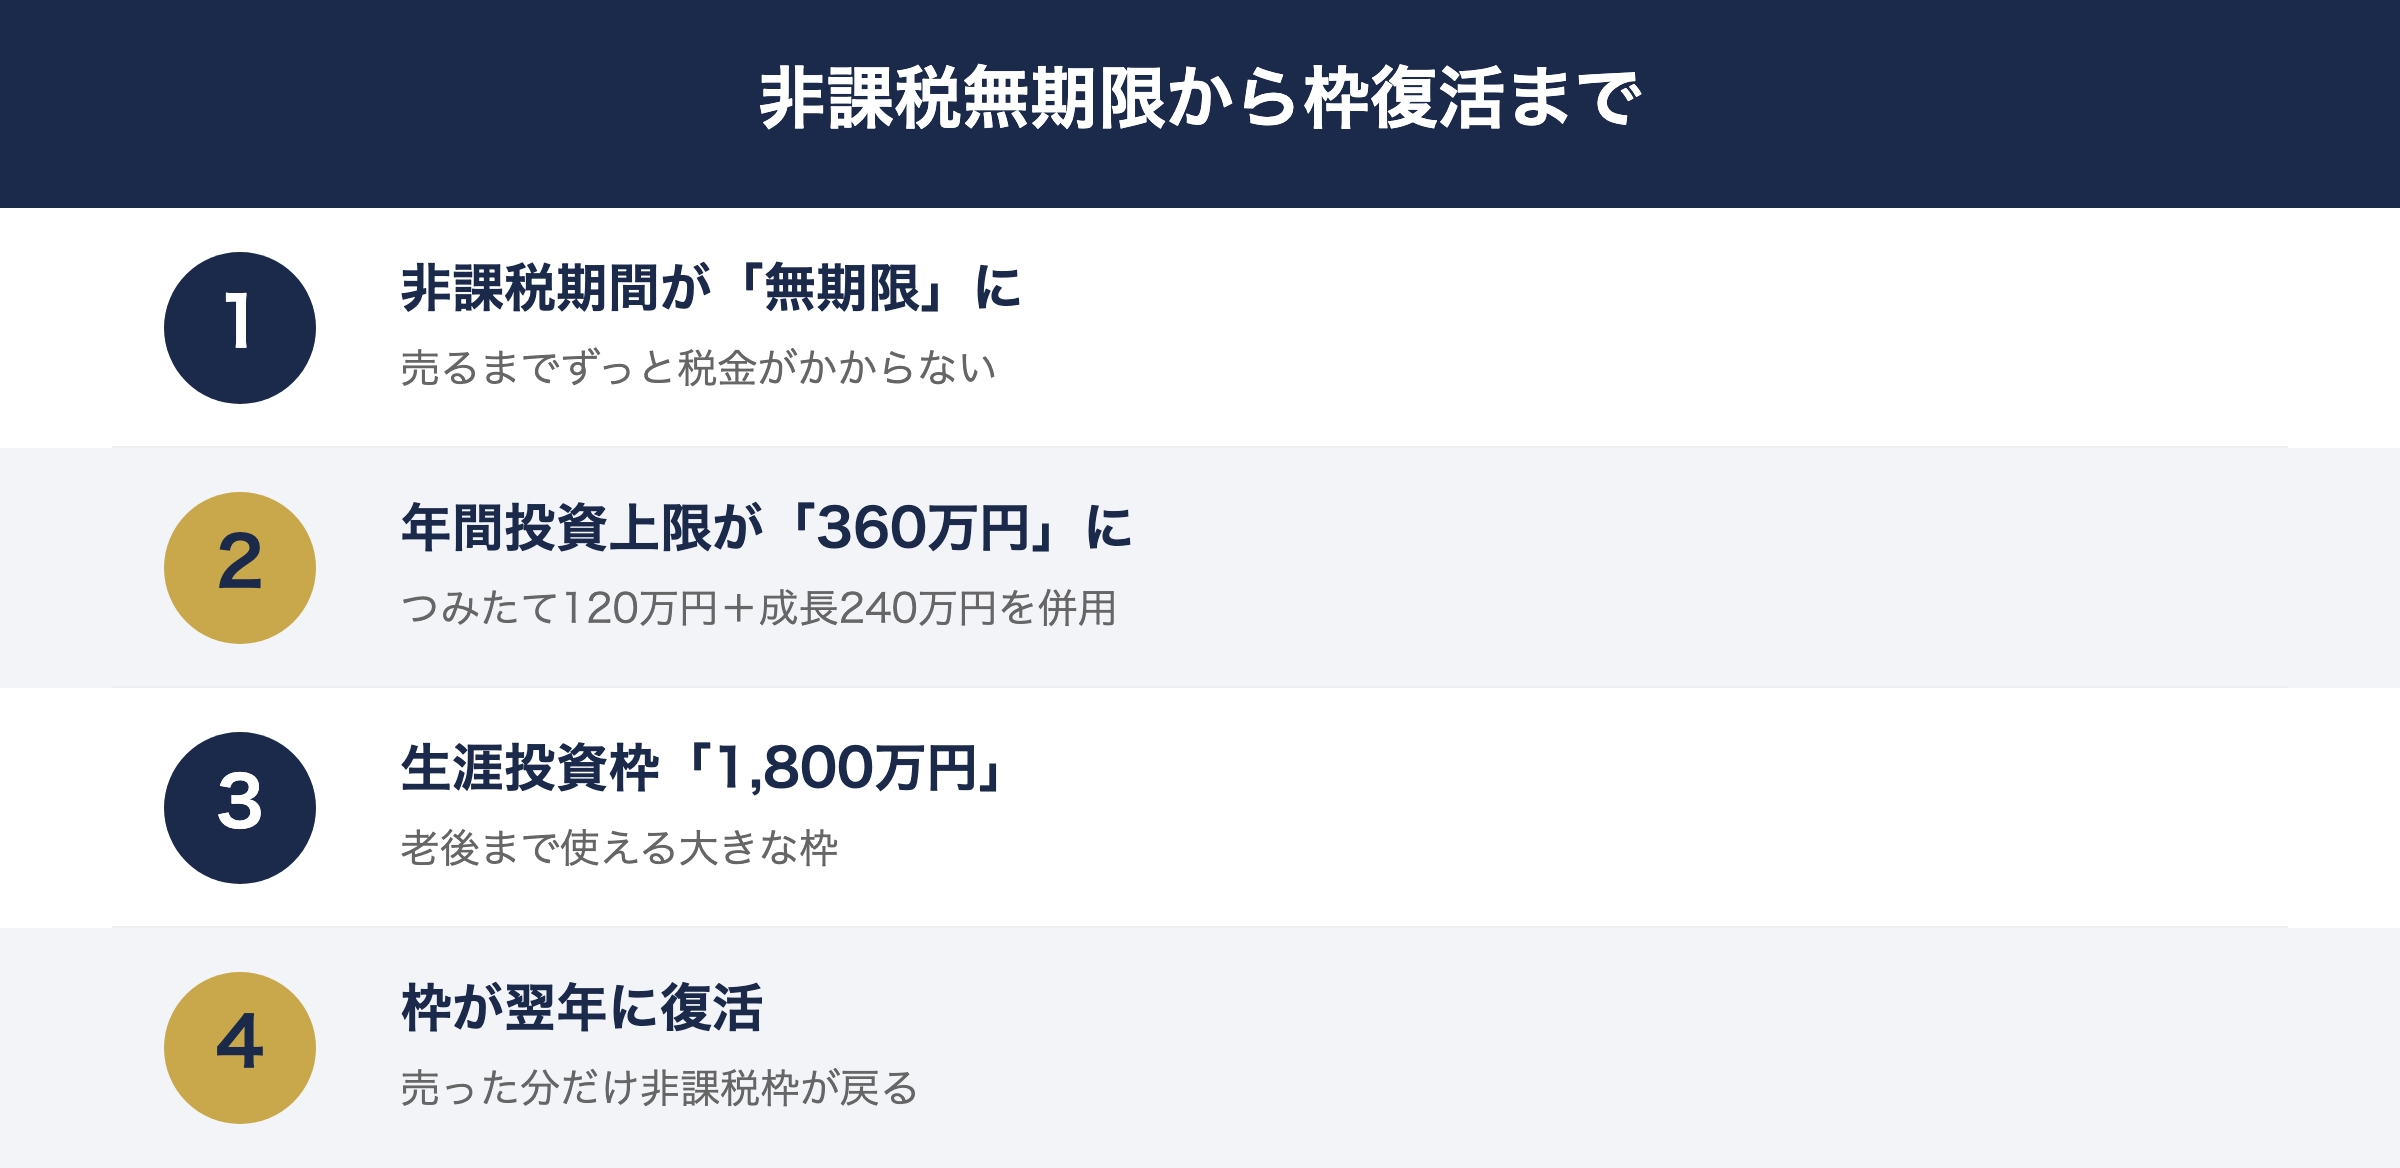
先ほどの比較表で挙げた5つの違いのうち、新NISAになって具体的に何が良くなったのかを、4つのメリットとして1つずつ見ていきましょう。
メリット① 非課税期間が「無期限」になった
旧NISAの最大の弱点は非課税期間に制限があったことです。一般NISAは5年、つみたてNISAでも20年。期限が来たら課税口座に移す手続きが必要で、長期投資と相性がよくありませんでした。
新NISAでは非課税期間が無期限になりました。売るまでずっと、利益に税金がかかりません。老後まで何十年でもそのまま保有できます。
非課税期間が無期限になったことで、「期限が来たらどうしよう」という不安が完全になくなりました。長期投資との相性が最高です。
メリット② 年間投資上限が「360万円」に大幅アップ
旧NISAの年間上限は最大120万円(一般NISA)、つみたてNISAは年40万円で、月3.3万円しか積み立てられませんでした。新NISAでは年間360万円(つみたて投資枠120万円+成長投資枠240万円、月換算で最大30万円)まで投資できます。使い切れる金額ではありませんが、上限の心配は事実上なくなりました。
メリット③ 生涯投資枠「1,800万円」が設けられた
新NISAでは生涯投資枠1,800万円という概念が新設され、一生のうちに最大1,800万円分まで非課税で投資できます。月10万円を15年積み立てると1,800万円に達する計算です。コツコツ続ければ、しっかり枠を活用できます。
メリット④ 売った分の枠が翌年に復活する
旧NISAは一度使った非課税枠が消えてしまい、売っても枠は戻りませんでした。新NISAでは資産を売却した分だけ、翌年に枠が復活します。たとえば生涯投資枠1,800万円のうち500万円を使っていて、買ったときの金額で200万円分を売れば、翌年に200万円分の枠が戻ってきます(戻るのは売却時の時価ではなく購入時の金額分です)。
枠が復活するということは、「急にお金が必要になっても売って使える」という柔軟性が生まれます。老後の取り崩しも非課税でできるので、長期保有する理由がさらに増えました。
クマっち「枠が復活するって、売った年中にも復活するの?」
ふくりん「枠が戻るのは翌年からみたい。頻繁に売ったり買ったりするのをNISAでやるのは良く考えてからの方がいいかも」
新NISAのデメリット・注意点
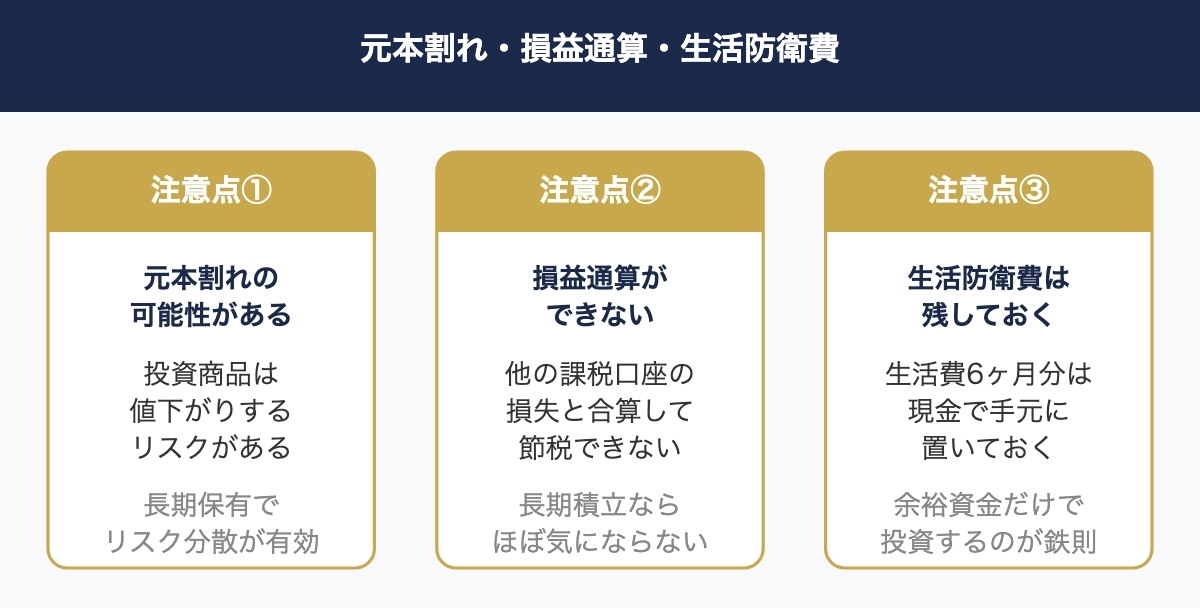
メリットが多い新NISAですが、3つの注意点があります。知らずに始めてしまうと後悔する可能性があるので、しっかり確認しておきましょう。
クマっち「新NISAって良いことばかりなの?悪くなった点はないの?」
ふくりん「制度全体としては大きく改善されています。ただ一つだけ気をつけたいのは、旧NISAの資産をそのまま新NISAに移せない点です。新しい制度として仕切り直す形になります。」
注意点① 元本割れの可能性がある
NISAはあくまで「税制優遇の仕組み」であって、「損しない仕組み」ではありません。投資信託や株式は値動きがあり、買ったときより値下がりする可能性があります。ただし長期・積立・分散投資を続けることで、値下がりのリスクをある程度抑えられます。
注意点② 損益通算ができない
通常、課税口座(特定口座)では、ある投資で損が出た場合に別の投資の利益と合算(損益通算)して税金を減らせます。しかしNISA口座の損失は、特定口座の利益と損益通算ができません。
注意点③ 生活防衛費は必ず残しておく
NISAは元本割れのリスクがあるため、生活費として使う可能性がある資金を投資に回してはいけません。急な出費が必要になったときに損のタイミングで売却を迫られると、損失が確定してしまいます。
鉄則:生活費の6ヶ月分は現金で確保してから、余裕資金だけをNISAに回しましょう。「毎月積み立てても生活が苦しくならない金額」から始めるのが安全です。
つみたて投資枠と成長投資枠の違いと使い方
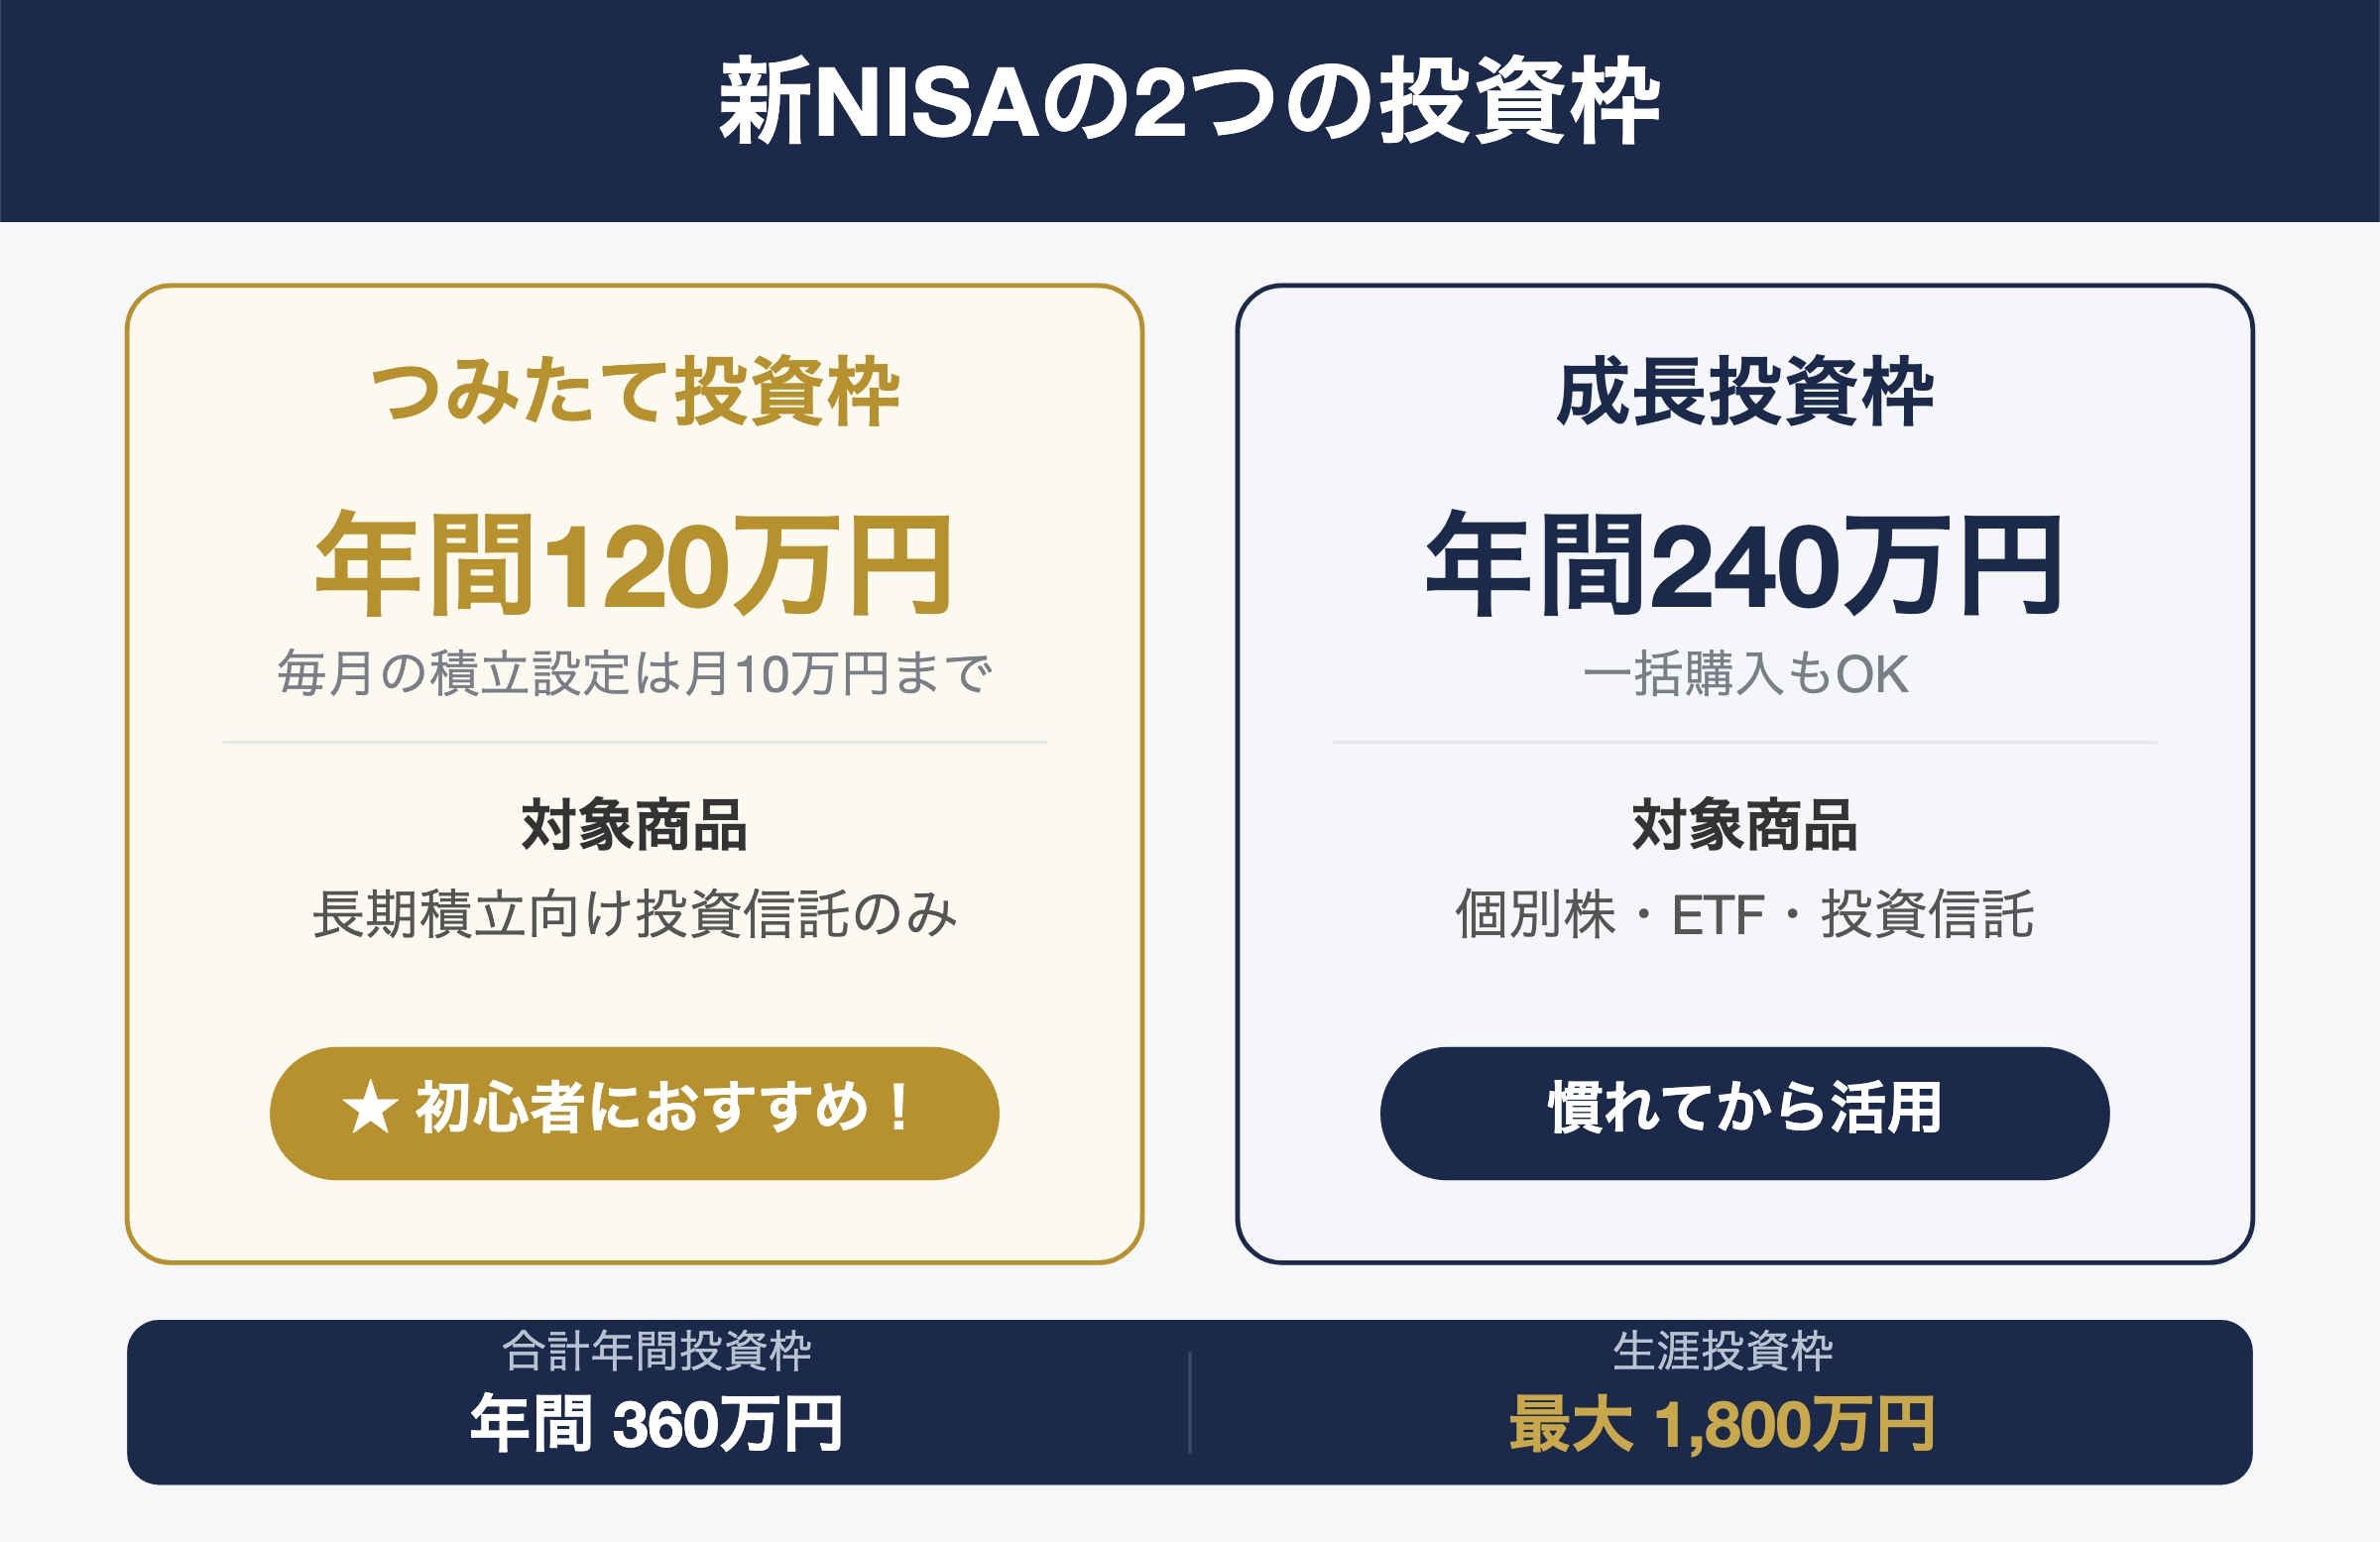
新NISAには「つみたて投資枠」と「成長投資枠」の2種類があります。旧NISAと違い、両方を同じ年に使えるのが大きな特徴です。
つみたて投資枠と成長投資枠の詳しい比較はこちらで解説しています。
「つみたて投資枠だけでいい?」という疑問はこちらで答えています。
初心者にはつみたて投資枠からがおすすめ
投資を始めたばかりの方は、まずつみたて投資枠から始めることをおすすめします。購入できる投資信託が国のチェックを通ったものに限られているため、「良い商品かどうか」を自分で判断しなくてよいからです。
私自身もつみたて投資枠でeMAXIS Slim 全世界株式(オルカン)を毎月積み立てています。難しい判断をしなくてよく、設定したらあとはほったらかしでOKなのが気に入っています。
成長投資枠は投資に慣れてから活用する
成長投資枠は、投資に慣れてきてから使うのがおすすめです。個別株やETF(株のように売買できる投資信託)にも使えるので、より自分の判断が必要になります。
私の場合は成長投資枠で楽天・シュワブ・高配当株式・米国ファンド(楽天SCHD)という投資信託を積み立てています。分配金を楽しみながら資産も増やしたいという気持ちから選びました。
クマっち「どっちを使えばいいかわからない…迷う」
ふくりん「最初はわかりにくいんですが、まずつみたて投資枠からシンプルに始めるのが良さそうです。慣れてきたら成長投資枠も使う、くらいの気持ちで大丈夫みたいです。」
新NISAで何を買えばいい?初心者向けの商品選びの考え方
「NISA口座を開いたけど、何を買えばいいの?」という疑問はとても多いです。結論から言うと、投資初心者にはインデックスファンド(投資信託)の積立が最もシンプルでおすすめです。
インデックスファンドがおすすめの理由
インデックスファンドとは、日経平均株価やS&P500のような「株価指数」に連動して動く投資信託のことです。
インデックスファンドの3つの強み:①自動で分散投資される ②信託報酬が低い(年0.1%以下も多い) ③積立設定をしたらほったらかしでOK。初心者の方に最もおすすめの商品です。
迷ったらこの2つから選ぶ
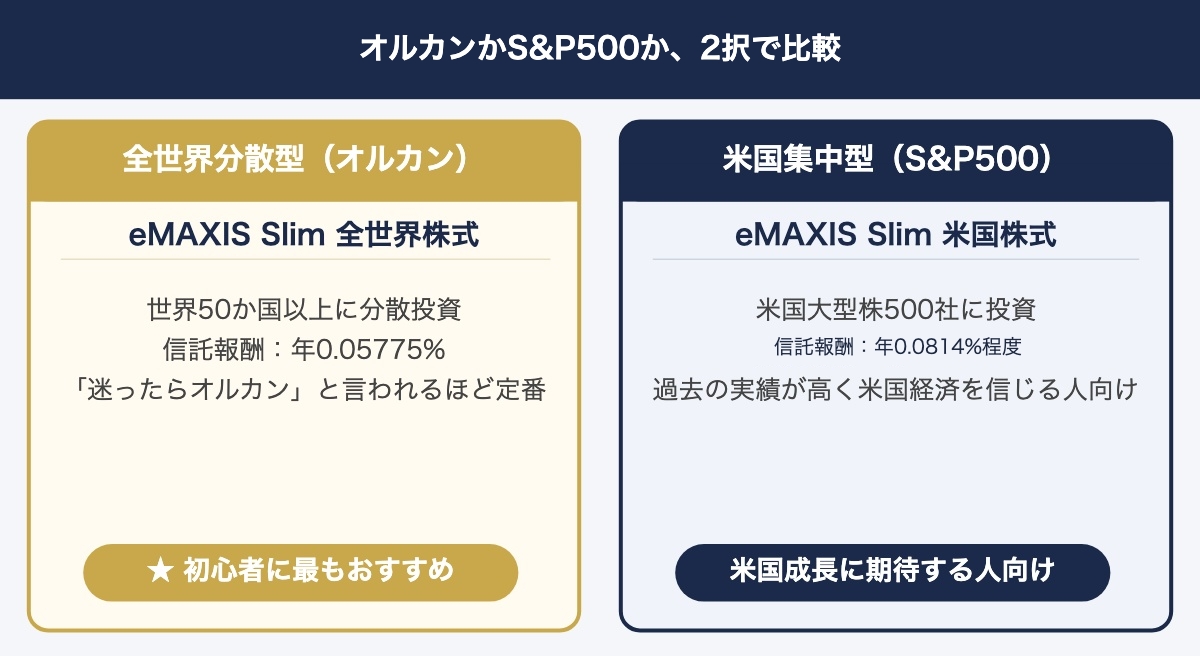
数ある投資信託の中で、初心者におすすめの商品は主に2つです。
eMAXIS Slim 全世界株式(オルカン):日本を含む世界約50か国・約2,500社に分散投資(2026年3月末時点)。信託報酬は年0.05775%(税込)と超低コスト。全世界にまるごと分散できる定番の1本で、初心者に最もおすすめです。
eMAXIS Slim 米国株式(S&P500):米国大型株500社に投資。信託報酬は年0.0814%程度(税込・2026年時点)と低コスト。米国経済の成長を信じる方向けで、過去の実績が高い商品です。
出典:三菱UFJアセットマネジメント(eMAXIS Slim 交付目論見書・月次レポート)(オルカン/S&P500の信託報酬・分散銘柄数、2026年時点)
どちらを選ぶべきかの詳しい比較はこちらでも解説しています。
新NISAを実際に使って感じたこと【実体験】
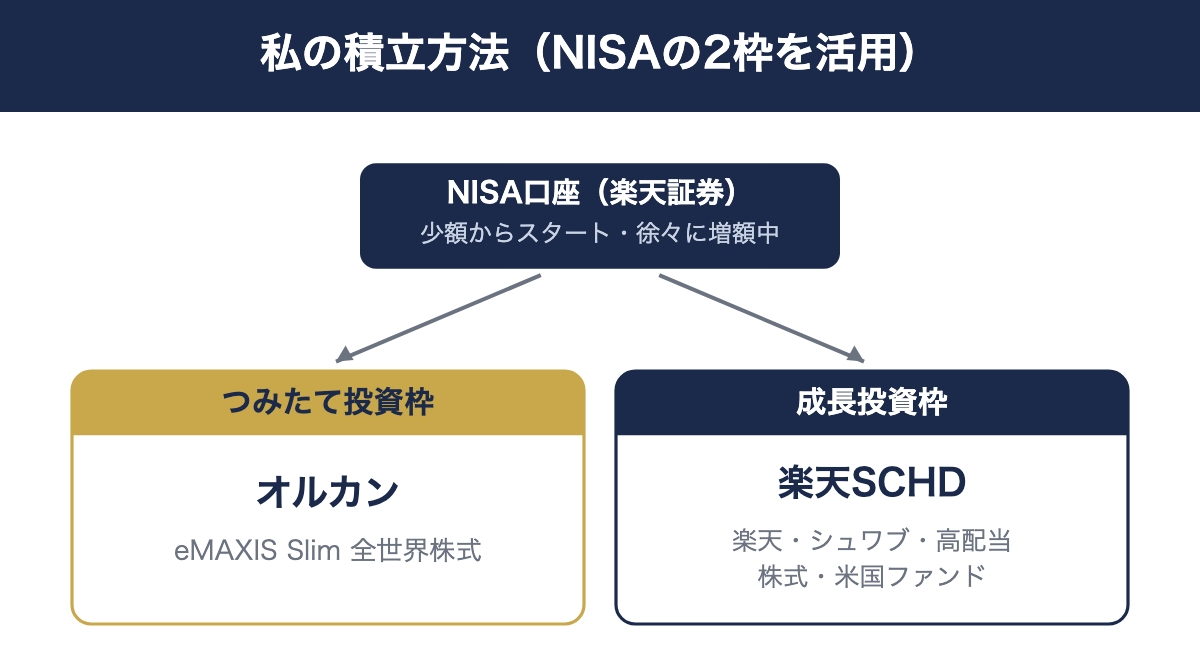
私が楽天証券でNISAの積立を始めたのは2026年5月です(口座自体は2021年3月に開設していましたが、制度の理解に時間がかかりました)。今はつみたて投資枠でオルカンを、成長投資枠で楽天SCHDを積み立てています。最初は少額からで、徐々に増やしていく予定です。
最初に楽天証券でオルカンを5,000円だけ買ったとき、少ししたら5,001円になっていました。「複利ってこういうことか!」と実感した瞬間。たった1円の利益でしたが、あの嬉しさは今でも覚えています。
新NISAで一番良かったと感じるのは「非課税期間が無期限」という点です。旧NISAは5年・20年という期限があったので投資している人は「期限が来たらどうしよう」という不安がありました。新NISAはその不安が完全になくなり、老後まで安心して持ち続けられます。
新NISAは「始めること」が最大のハードルです。一度積立設定をしたら、あとはほったらかしでOK。難しく考えすぎずに、まず口座開設だけでもしてみることをおすすめします。
少額から試してみたい方へ。投資信託が100円から買える理由はこちらで解説しています。
新NISAに関するよくある質問
- 旧NISAで積み立てていた資産はどうなる?
-
旧NISAで保有している資産は、そのまま非課税で保有し続けられます。一般NISAなら最大5年間、つみたてNISAなら最大20年間の非課税期間が残っている分だけ維持できます。期限が来たら課税口座(特定口座)に自動で移行します。
- 新NISAはいつでも始められる?
-
はい、いつでも始められます。ただし投資は早く始めるほど複利の恩恵を長く受けられるので、「もう少し勉強してから」と先延ばしにすると非課税で運用できる期間が短くなります。まずは証券口座の開設だけでもしてみることをおすすめします。
- NISA口座で損失が出た場合はどうなる?
-
損失が出ても課税されません(利益がないので当然です)。ただしNISA口座内の損失は、他の口座の利益と「損益通算」ができないという注意点があります。長期でインデックスファンドを積み立てる場合、過去の実績では損失が出にくいため、初心者の方はあまり気にしなくてよいです。
- 新NISAは何歳から始められる?
-
日本に住む18歳以上の方であれば始められます。ジュニアNISAという未成年向けの制度もありましたが、こちらは2023年末で廃止されています。18歳になったらできるだけ早く新NISAを始めるのがおすすめです。なお、2027年1月からは0〜17歳向けの新しい制度「こどもNISA」が始まる予定です。
あわせて読みたい こどもNISAとは?2027年1月開始、制度の仕組みをわかりやすく解説 「もし子どもができたら、将来の教育費ってどう準備すればいいんだろう…」 「その気持ち、わかります。実は2027年1月1日以後、子ども名義でも使える新しいNISAの口座が…
まとめ|新NISAはメリットが多い。まず始めることが大切
今回は新NISAの仕組み・メリット・デメリット・何を買えばいいかを解説しました。ポイントをまとめます。
・新NISAとは:投資の利益に税金がかからない国の優遇制度(通常は20.315%の税金)
・旧NISAとの違い:年360万円・生涯1,800万円・非課税無期限・枠併用可・枠復活の5つの比較ポイント
・4つのメリット:非課税無期限・年360万円・生涯1,800万円・枠の翌年復活
・3つの注意点:元本割れのリスク・損益通算不可・生活防衛費は必ず残す
・初心者はつみたて投資枠から:国が認めた投資信託のみで安心して始められる
・買う商品:インデックスファンド(オルカン・S&P500)から始めるのがシンプルでおすすめ
旧NISAを使っていた方にとっては「使い勝手が段違い」の改善です。まだ始めていない方は、まず証券口座を開設することをおすすめします。楽天証券ならスマホで10分程度で口座開設の申し込みができます。
どの証券会社でNISA口座を開くか迷っている方は、こちらの記事で比較しています。
 クマっち
「なんか難しそうだと思ってたけど、やってみようかな!」
ふくりん「始めてみたら意外とシンプルでした。毎月積み立てるだけでほったらかしでいいみたいで、思ったよりハードルは低いです。一緒にやっていきましょう!」

出典
- 金融庁 NISA特設ウェブサイト「NISAを知る」(新NISAの年間投資枠360万円・非課税保有限度額1,800万円・非課税保有期間無期限・制度の恒久化・対象年齢18歳以上・売却枠の翌年復活):fsa.go.jp/policy/nisa2/about
- 課税口座の税率20.315%は所得税・復興特別所得税・住民税の合計(2026年時点。国税庁タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」):nta.go.jp
- eMAXIS Slim 全世界株式(オール・カントリー)/米国株式(S&P500)の信託報酬・分散銘柄数は三菱UFJアセットマネジメントの交付目論見書・月次レポートによる(2026年時点。オルカンの運用管理費用 年0.05775%(税込)、S&P500 年0.0814%程度(税込)。組入銘柄数は2026年3月末時点):emaxis.am.mufg.jp
- 旧NISA(一般NISA・ジュニアNISA)は2023年末で新規投資終了。旧つみたてNISAの年40万円・非課税20年、ジュニアNISAの廃止時期も金融庁NISA特設サイトによる。
- 「長期・積立・分散でリスクが小さくなる」「損が出にくい」等は過去の値動きに基づく傾向であり、将来の運用成果を保証するものではありません。
本記事は情報提供が目的で、特定の商品の購入を勧めるものではありません。信託報酬などの数値は2026年時点のもので、制度内容・手数料は変更される場合があります。投資は元本保証がなく、判断はご自身の責任でお願いします。
コメント