 クマっち
「1,000万円かぁ…私にはまだ全然想像できない金額です」
 ふくりん
「私も同じです。正直、今の積立額を見ていると、まだ遠いなって思うことがあります」
「1,000万円」と聞くと、まだ遠い世界の話に感じる人は多いと思います。私も今の積立額は月1万円で、同じように感じています。この金額から1,000万円までの距離を考えると、正直気が遠くなります。
この記事は、すでに1,000万円に到達した人の「感想」ではありません。まだ届いていない私が、複利の仕組みを計算しながら「ここを目指せば良さそうだ」と考えた、試算と目標の記事です。同じようにまだ遠いと感じている人と、同じ景色を見ながら読んでもらえたらと思います。

なぜ「1,000万円」が複利の壁と言われるのか
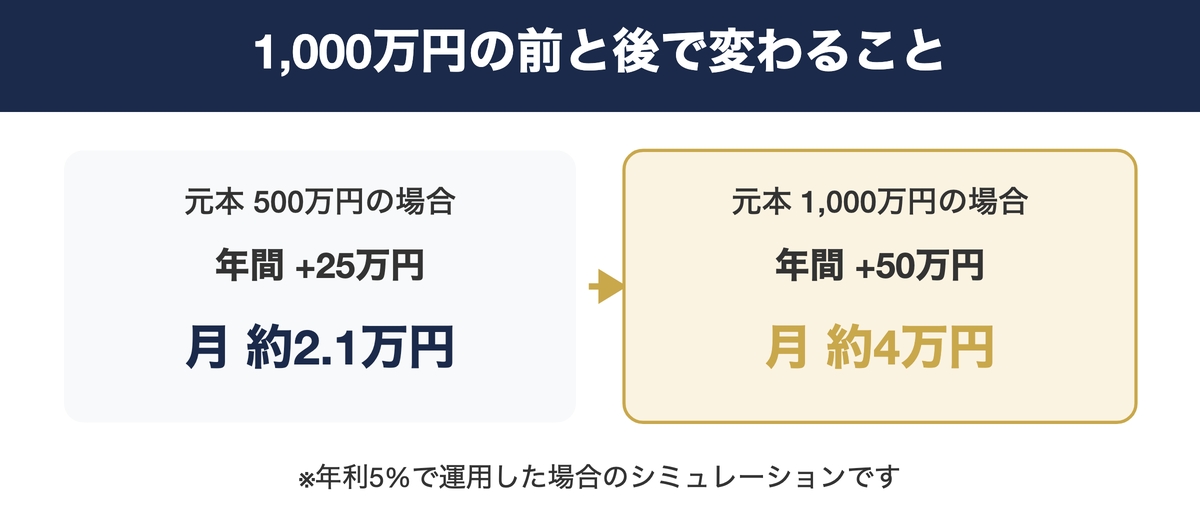
「1,000万円」が複利の壁と呼ばれる理由は、この金額を超えると、何もしなくても増えるお金の大きさを実感しやすくなるからです。
例えば年利5%で運用した場合、元本が1,000万円あれば1年間で約50万円増える計算になります。1か月あたりに直すと約4万円。給料以外にこれだけの金額が自動で動くとなると、「働かなくてもお金が増えていく」感覚を初めて実感できるライン、というのが私の感覚です。
クマっち「え、1,000万円あったら毎月4万円も増えるんですか?」
ふくりん「計算上はそうなるみたいです。もちろん年利5%で回った場合の話なので、保証されているわけではないんですけどね」
クマっち「なぜ500万円や2,000万円じゃなくて『1,000万円』なんですか?」
ふくりん「はっきりした線引きがあるわけではないと思います。ただ、後で紹介する表を見ると、1,000万円のあたりから増え方がはっきり変わってきます」
100万円と500万円の差はそれほど大きく見えませんが、1,000万円を超えたあたりから、増加額の大きさが給料の一部に近づいてくる感覚があります。そのラインとして1,000万円がよく挙げられているのだと理解しています。
この「増え方の伸び」がどれくらい違うのか、次の章で資産額別に比較してみます。
そもそも複利がどういう仕組みで資産を育てるのか、基本の考え方は以前こちらの記事で解説しています。
年利5%でシミュレーション:資産額別の年間増加額
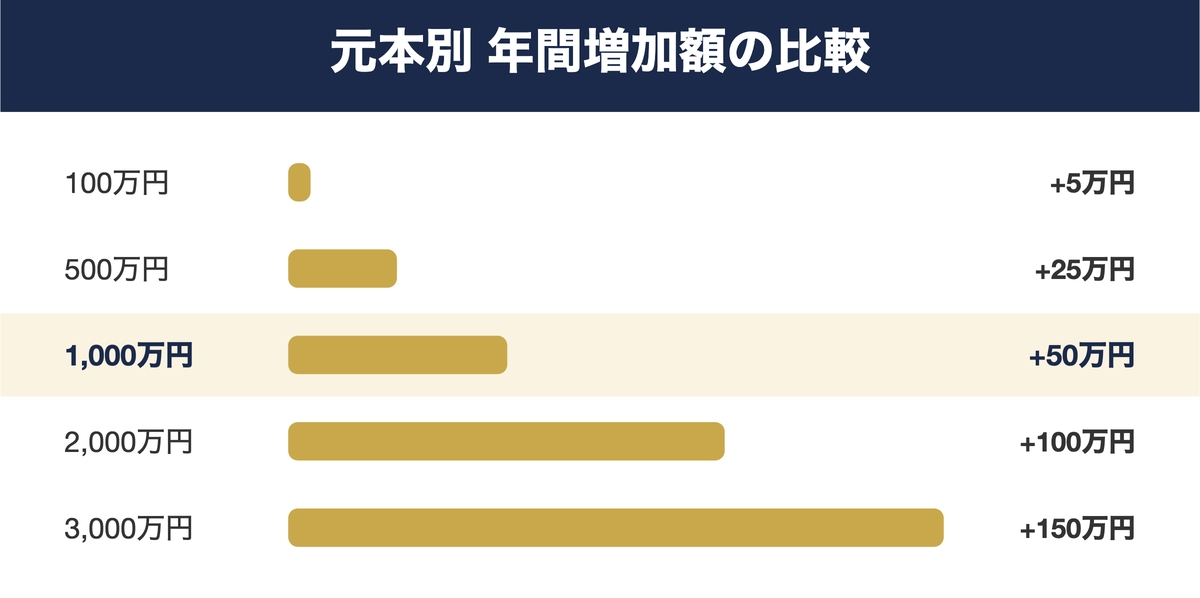
同じ年利5%でも、元本の大きさによって1年間に増える金額はまったく違います。表にまとめてみました。
| 元本 | 1年間の増加額(年利5%) | 1か月あたり |
|---|---|---|
| 100万円 | +5万円 | 約4,200円 |
| 500万円 | +25万円 | 約2.1万円 |
| 1,000万円 | +50万円 | 約4万円 |
| 2,000万円 | +100万円 | 約8万円 |
| 3,000万円 | +150万円 | 約12.5万円 |
この数字はあくまで年利5%で計算した場合のシミュレーションです。実際の運用では年によって上下があり、この通りに増える保証はありません。
表にしてみると、1,000万円から2,000万円、3,000万円と、元本が大きくなるほど「増える力」も大きくなっていくのがわかります。だからこそ1,000万円は、後の伸びを大きくするための最初のラインとして意識されているのだと思います。
1,000万円に届くまでの現実:月10万円・年利7%で約7年
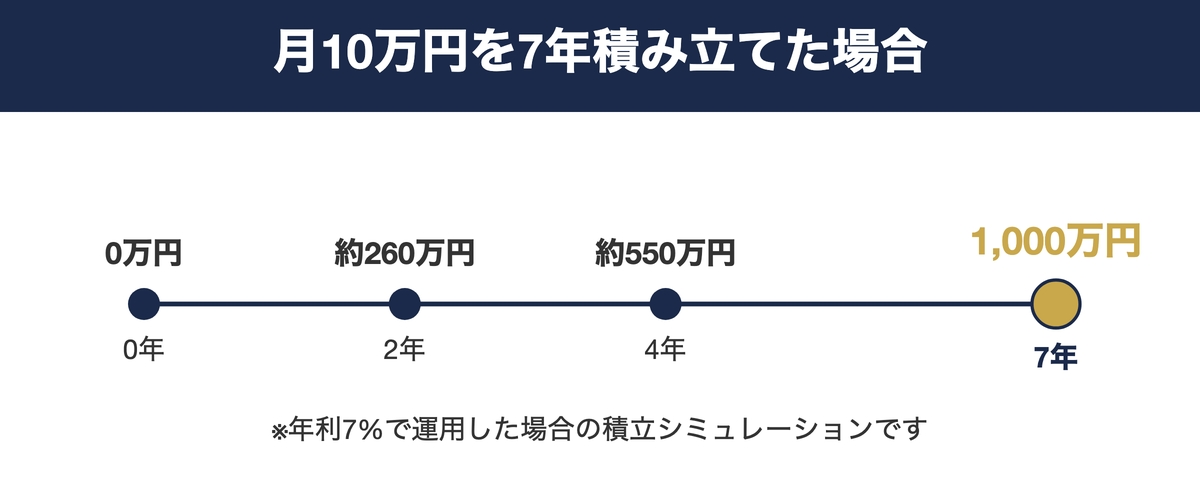
計算上、月10万円を年利7%で積み立てると、約7年で1,000万円に届く計算になります。これは複利の効果を含めた積立シミュレーションの結果です。ただし今の私はこの金額からは遠く、月1万円(オルカン5,000円・楽天SCHD5,000円)からのスタートです。
出典:金融庁「つみたてシミュレーター」(毎月の積立金額10万円・想定利回り年7%で試算。2026年9月時点)
年利7%も過去の平均を元にした仮定であり、将来も同じ利率が続くとは限りません。あくまで計算上の目安として見てください。
クマっち「月1万円と月10万円じゃ、届くまでの時間もかなり違いそうですね…」
ふくりん「そうなんです。だから今の私にとっては、届く年数を計算するよりも、入金力を上げることのほうが現実的な課題だと思っています」
もう一つ大事なのが、下がっている時期にたくさん買えるかどうかです。同じ積立額でも、値下がりした時に多く買えていると、その後の伸びが変わってきます。長く持ち続けることで利回りが育っていく、という話は以前こちらでも書きました。
私自身、オルカンを初めて買った直後に価格が動いたのを見て、値動きが日々あることを実感しました。まだ大きな下落は経験していませんが、いつか価格が下がる時期が来たとしても、それを「たくさん買えるチャンス」として捉えられるかどうかは、今のうちに心構えとして持っておきたいと思っています。
時間を味方につけること、入金力を上げること、下がった時に買えること。この3つが、1,000万円に近づくための現実的な手段だと考えています。
私の現在地:月1万円からのスタート
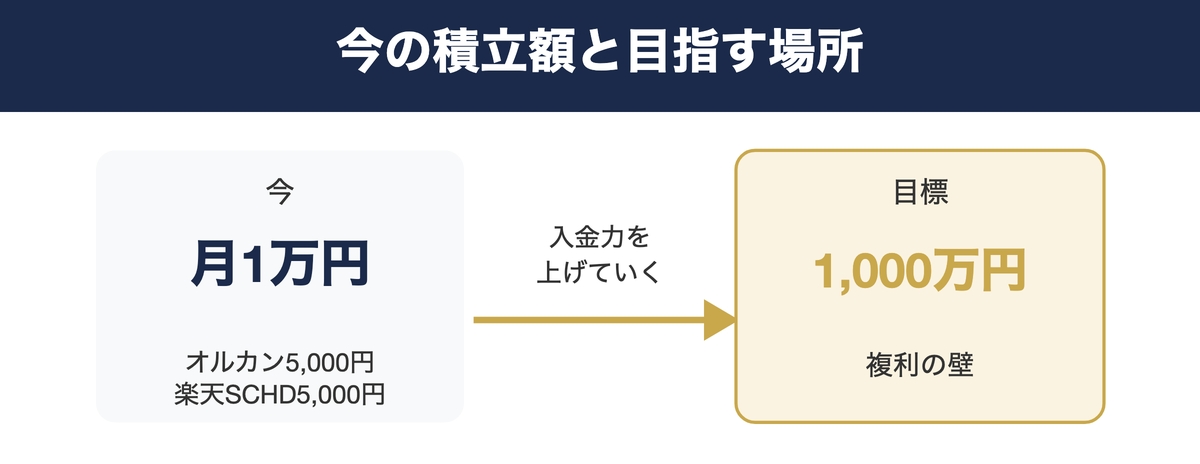
今の積立額は、オルカン5,000円・楽天SCHD5,000円の合計月1万円です。
クマっち「その金額で、本当に1,000万円まで届くんですか?」
ふくりん「今のペースだけで見ると心配になりますよね。でも数字の中身を見ると、少し景色が変わります」
月1万円を続けたら10年後・20年後・30年後はいくらになるか
今の月1万円のペースを続けた場合、実際にどのくらいの資産になるのか。金融庁の公式ツールで試算してみました。
| 積立期間 | 元本 | 運用収益 | 将来の運用資産額 |
|---|---|---|---|
| 10年後 | 120万円 | 34万円 | 154万円 |
| 20年後 | 240万円 | 166万円 | 406万円 |
| 30年後 | 360万円 | 455万円 | 815万円 |
出典:金融庁「つみたてシミュレーター」(毎月の積立金額1万円・想定利回り年5%で試算。2026年9月時点。一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません)
月1万円のペースだと、30年続けても1,000万円には届きません(815万円)。1,000万円という壁の高さを、あらためて実感する数字です。
今の積立額をベースにした、より詳しい道のりの試算はこちらにまとめています。
正直、この金額だけを見ると1,000万円までの距離に気が遠くなります。ですが、複利のシミュレーションを計算してみたことで、「今の金額がすべてじゃない」と思えるようになりました。積立額は今後増やしていくつもりです。
会社の制度で入っている確定拠出年金も、同じように少しずつ育っています。金額は伏せますが、これも将来1,000万円に近づくための力になってくれるはずです。オルカンと楽天SCHD、そして確定拠出年金。今はどれも小さな金額ですが、複数の積立を並行して育てていくことが、今の私にできる現実的なやり方だと考えています。
クマっち「月1万円からでも、1,000万円を目指せるんですか?」
ふくりん「今のペースのままだと時間はかかると思います。だから焦らず、まずは入金力を上げることから始めようと思っています」
この記事は、以前書いた「資産3,000万円を目指す」という宣言記事の続きでもあります。
1,000万円はゴールではなく、そこからさらに資産を伸ばしていくための最初の壁だと考えています。
まとめ|複利を味方にするために今できること
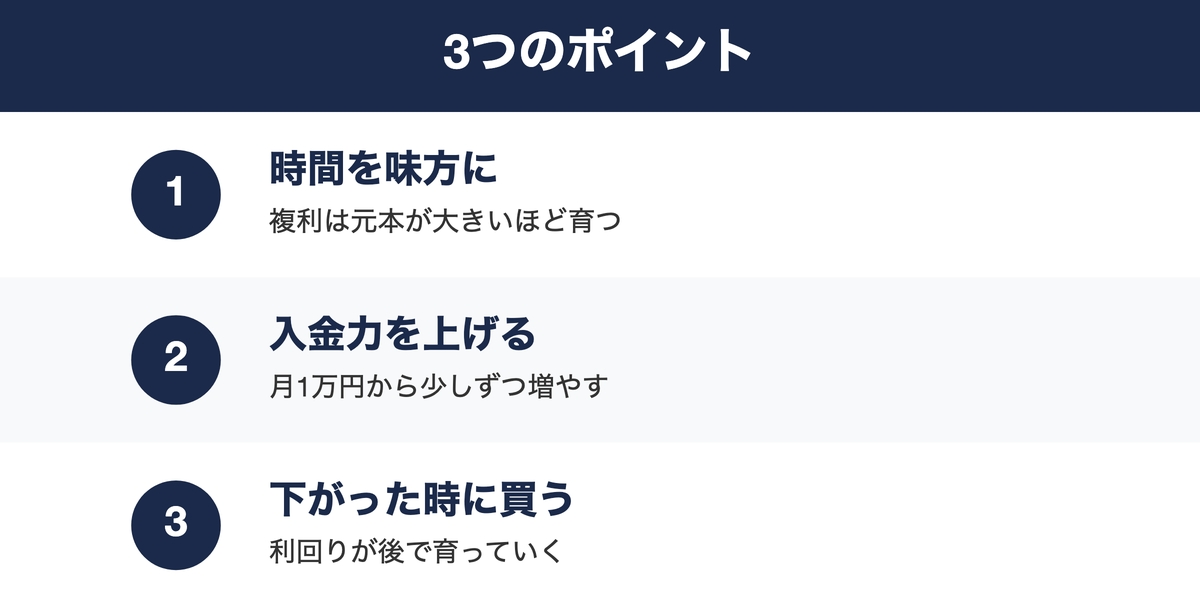
・1,000万円を超えると、年5%で毎月約4万円が自動で増える計算になる
・月10万円・年利7%なら約7年で届く計算だが、私は1万円からのスタート
・時間を味方につけること、入金力を上げること、下がった時に買えることが現実的な手段
・この記事はまだ届いていない立場から書いた、試算と目標の記事
1,000万円という数字は、正直まだ遠い場所にあります。ですが計算してみると、遠いだけでなく「目指し方」が見えてくる数字でもありました。今の積立額がどうであれ、複利の仕組みを味方につけることは、今日からでも始められます。
まずは今の積立額を1つ見直すところから、始めてみませんか。
出典
- 金融庁「つみたてシミュレーター」(毎月の積立金額1万円・想定利回り年5%における10年・20年・30年後の試算、および毎月10万円・想定利回り年7%における約7年到達の試算の根拠。2026年9月時点。一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません):fsa.go.jp/policy/nisa2/tsumitate-simulator
本記事は情報提供が目的で、特定の商品の購入を勧めるものではありません。シミュレーションの数値は一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません。投資は元本保証がなく、判断はご自身の責任でお願いします。
コメント