「高配当ファンドは損」という話、聞いたことがありませんか。
投資の勉強を始めると、「分配金をもらうたびに基準価額が下がって複利効果が失われるので、長期なら再投資型のインデックスファンドの方が圧倒的に効率がいい」という話に必ずぶつかります。
私はこの話を知った上で、楽天・シュワブ・高配当株式・米国ファンド(楽天SCHD)を成長投資枠で買いました。
 クマっち
「損って知ってて買ったの?なんで?」
 ふくりん
「そうなんです。理屈では損かもしれない。でも私には、どうしても買いたい理由がありました」
この記事では、私がなぜ楽天SCHDを選んだのか、その正直な理由をお話しします。

高配当ファンドが「損」と言われる理由
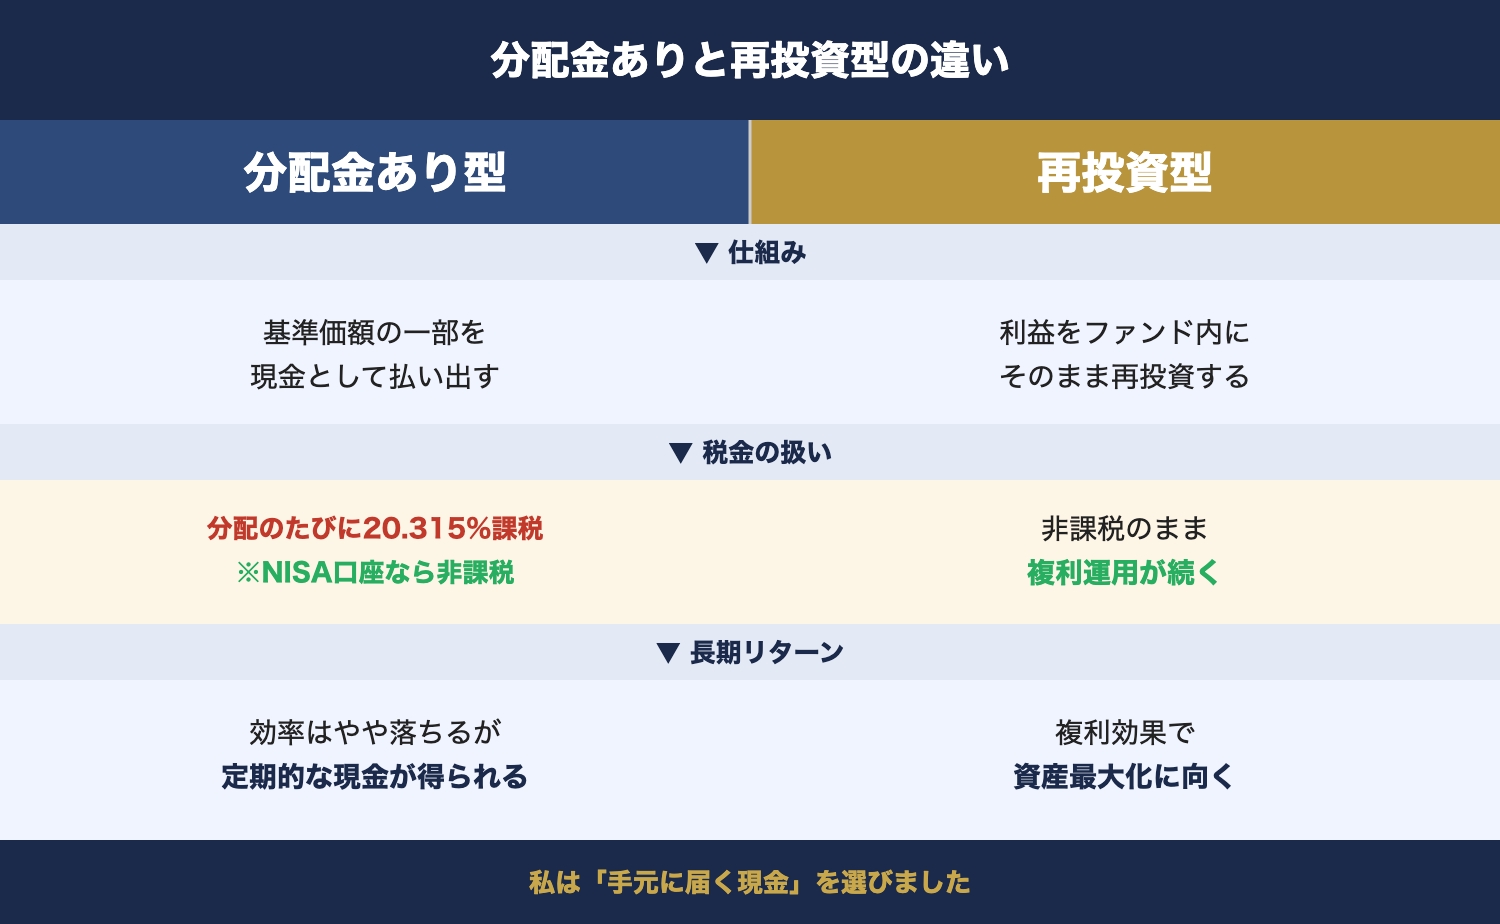
まず「高配当ファンドは損」という話の中身を整理します。分配金(ファンドが投資家に現金を払い出す仕組み)には2種類あり、種類によって性質が異なります。
分配金についてはコチラでも解説しています。
普通分配金には特定口座で20.315%の税金がかかり、非課税で複利が続く再投資型との差が長期で開く——これが「高配当は損」と言われる本質的な理由です。
出典:楽天証券 ファンド詳細ページ/国税庁 No.1331(税率20.315%の内訳)
ただしNISA口座なら分配金も非課税で受け取れます。私が楽天SCHDを成長投資枠で購入しているのも、この非課税メリットを活かすためです。
税金面以外にも「楽天SCHDはやめとけ」と言われる理由はいくつかあり、それぞれ正直に検証した記事を別途まとめています。
 クマっち
「なるほどね…」
ふくりん「効率という点では、確かに再投資型の方が有利です。でも私は、それでも分配金型を選びました」
それでも楽天SCHDを買った理由
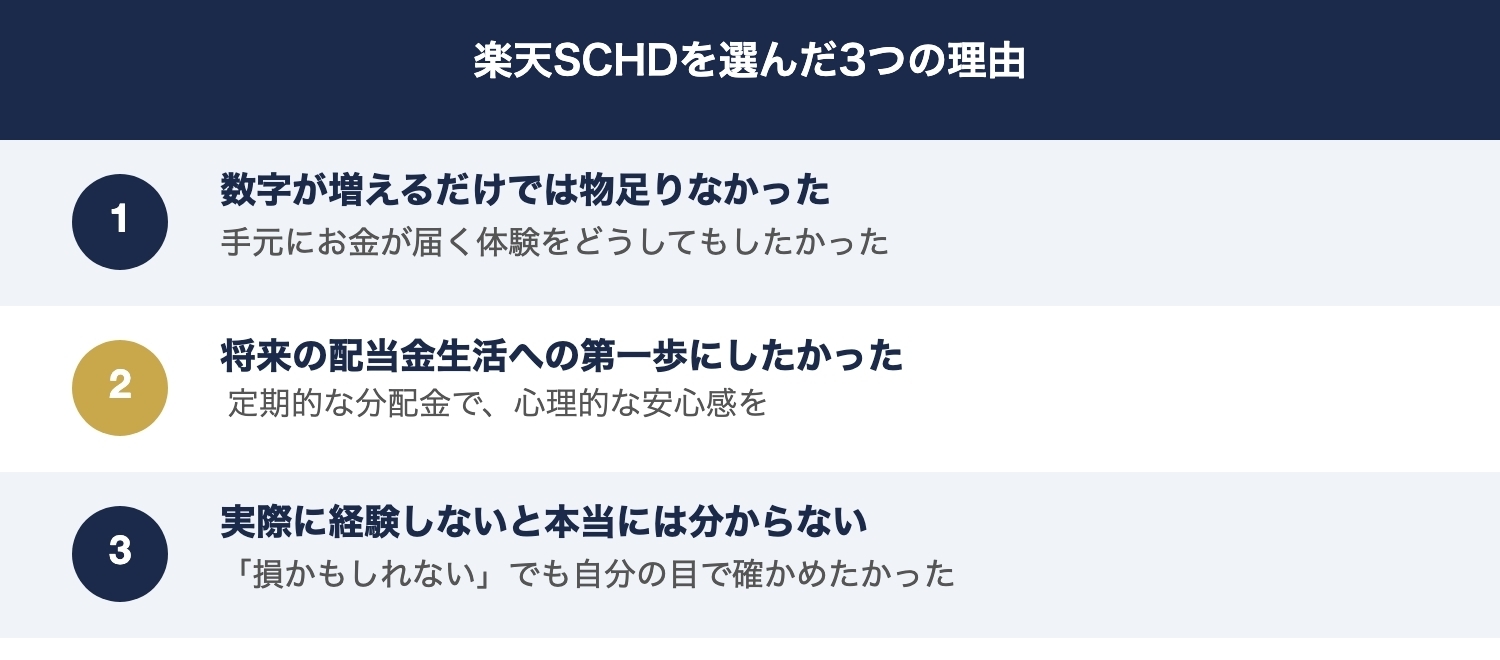
理論的には不利と知っていながら、なぜ楽天SCHDを買ったのか。正直に話します。
投資信託の「数字が増えるだけ」では物足りなかった
オルカン(eMAXIS Slim 全世界株式)をつみたて投資枠で積み立てています。積み立てを始めてわかったのは、投資信託は「数字を眺めるだけ」だということです。
評価額が増えても、手元にお金が来るわけではありません。アプリを開いて「今日は+●●円か」と確認するだけ。それはそれで悪くないのですが、どこかで物足りなさを感じていました。
クマっち「確かに、手元にお金が振り込まれるわけではないもんね。」
ふくりん「そうなんです、利益確定しない限り手元のお金は増えない。」
私は個別株を持っていて、配当金が証券口座に振り込まれたとき「投資が実際に動いている」という実感がありました。投資信託でも同じ体験がしたい。それが楽天SCHDを選んだ一番の理由です。
将来の配当金生活への第一歩にしたかった
もう一つの理由は少し先の話で、いずれ定期的に分配金が届くようになれば、たとえ月に数千円でも心理的な安心感は大きいはずだと思っています。
楽天SCHDは年4回の決算があり、3ヶ月に一度、分配金が受け取れます。その最初の一回を、2026年8月に受け取りました。
「損かもしれない」でも経験してみたかった
投資の勉強をしていると、頭でっかちになりがちです。「効率が悪い」と知識では知っていても、実際に経験しないと本当の意味ではわかりません。
少額でもいいから自分で体験してみようと決めました。分配金がどれくらい入るのか、基準価額がどう動くのか、自分の目で確かめることで投資の理解がより深まると思ったのです。
クマっち「なるほど。理論より体験を優先したんですね」
ふくりん「そうです。正解・不正解より、自分が納得して続けられることの方が長期投資では大事だと思っています」
楽天SCHDとはどんなファンドか
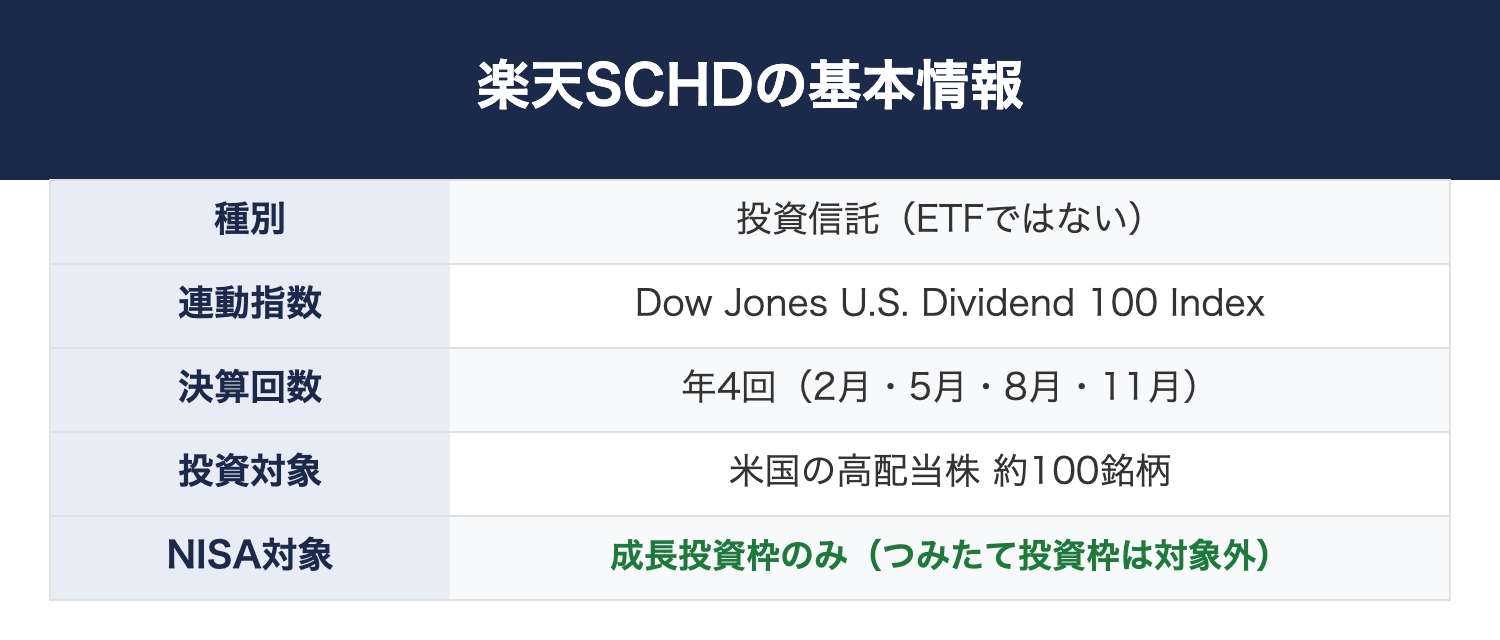
正式名称は楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)、愛称は「楽天SCHD」です。米国に上場する高配当株ETF「SCHD」と同じ指数(Dow Jones U.S. Dividend 100 Index)に連動する投資信託です。
決算(分配金が計算されるタイミング)は年4回、2月・5月・8月・11月です。
出典:楽天投信投資顧問 交付目論見書(PDF)(決算日=2・5・8・11月の各25日〈休業日は翌営業日〉)
連動元である本家SCHDがどんなETFなのかは、こちらで詳しく解説しています。
投資対象は米国の高配当株約100銘柄です。ただの高配当ではなく、10年以上連続して配当を支払ってきた実績のある企業だけを選んでいるのが特徴です。
出典:S&P Dow Jones Indices(Dow Jones U.S. Dividend 100 Index)/楽天投信投資顧問 月次レポート
その約100銘柄が具体的にどんな会社なのかは、こちらでまとめました。
 クマっち
「成長投資枠で買えるんですね。つみたて投資枠では買えないの?」
ふくりん「楽天SCHDは四半期決算型(分配金あり)なので、NISAではつみたて投資枠では買えず、成長投資枠で購入可能です」
実際に買ってみて今どうか
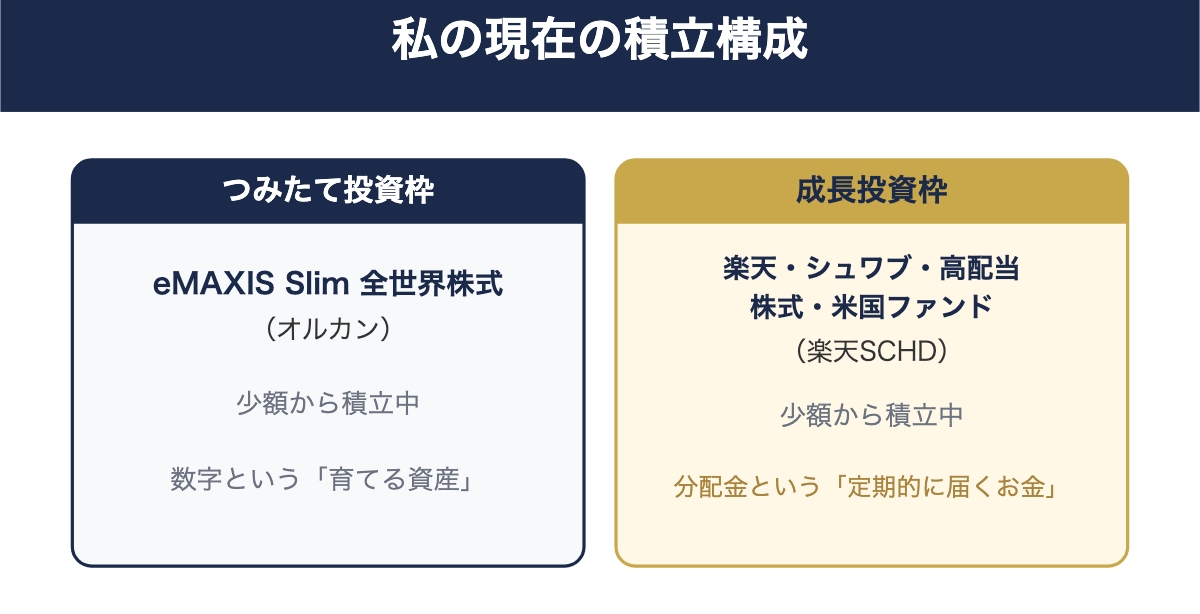
楽天SCHDを成長投資枠で少額から積み立て始め、オルカンと並行して保有しています。
2026年8月に、初めて分配金を受け取りました。まだ少額ですが、口座に現金が入るのを実際に体験できました。
ふくりん「私は少額でもすっごい嬉しい!」
その分配金がいつ・いくら入るのか、そのとき税金はどうなるのかは、こちらの記事に整理しています。
2つのファンドを同時に持つことで、投資の見え方が変わりました。
・オルカン:評価額という「じっくり育てる数字」
・楽天SCHD:分配金という「定期的に届くお金」
この2つを持つことで、投資に対する気持ちが安定してきた気がします。オルカンだけだと「ただ積み立てているだけ」という感覚になりやすいのですが、楽天SCHDがあると「3ヶ月ごとに分配金が入る」という楽しみが加わります。投資を続けるモチベーションとしても、悪くない選択だったと今は感じています。
クマっち「次の分配金がいくらだったかも教えてほしいな」
ふくりん「もちろんです。次にいくら入ったか、また報告しますね」
楽天SCHDが連動する本家SCHD以外の米国高配当ETFも見てみたい方は、代表的な4本を比べた記事もどうぞ。
まとめ|正解より「自分が続けられる投資」を選んだ
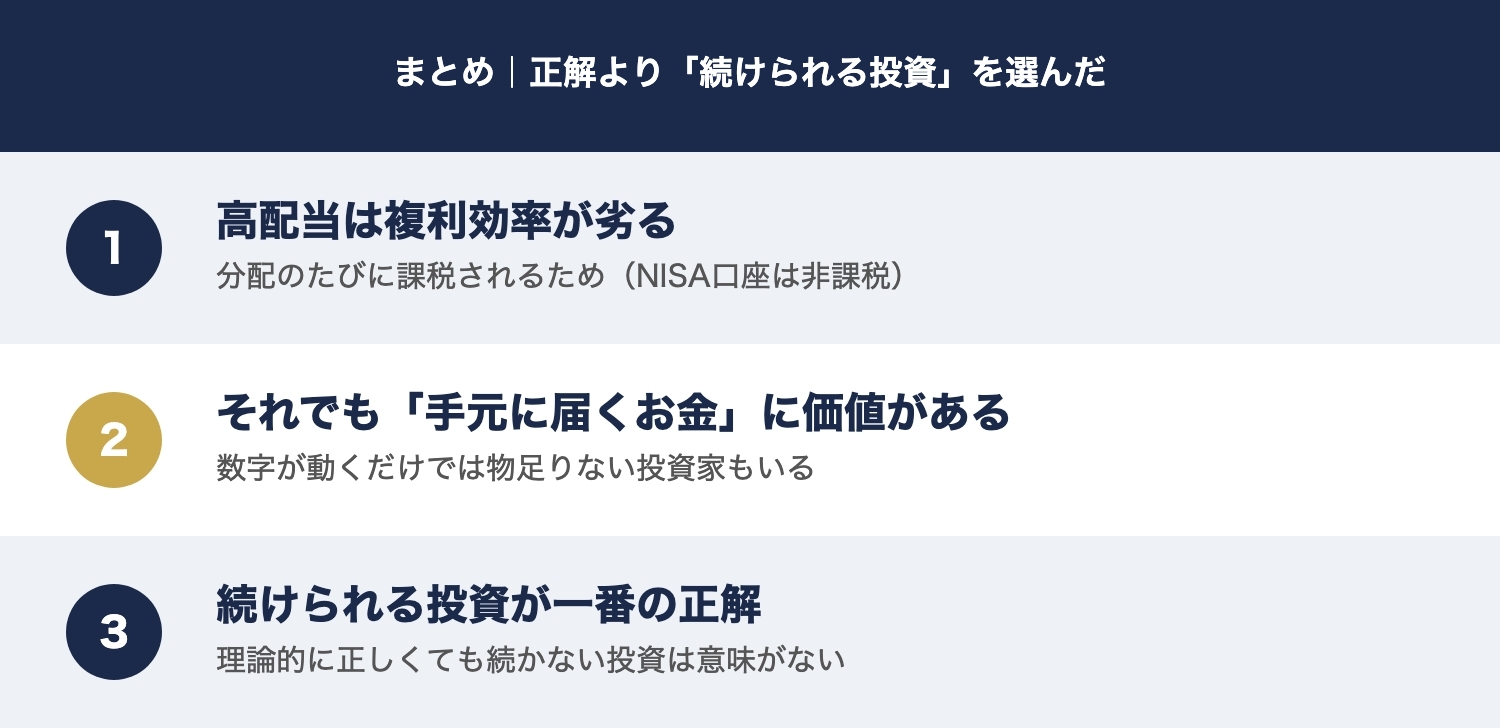
「高配当ファンドは損」という話は「資産を効率的に増やす」という面から見れば理論的に正しいです。でも私は、理論だけでは動けませんでした。
・投資信託の数字が増えるだけでは物足りなかった
・手元にお金が届く体験がしたかった
・将来の配当金生活の第一歩を踏み出したかった
——この3つが、楽天SCHDを選んだ理由です。
投資は長く続けることが何より大事で、「正しい投資」より「自分が続けられる投資」の方が結果的に資産形成につながることもあります。受け取った分配金の実感や使いみちは、また月次報告などで書いていきます。
ふくりん「それではまた別の記事でお会いしましょう〜!」
出典
- 楽天証券「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」ファンド詳細ページ:rakuten-sec.co.jp
- 国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」(税率20.315%の内訳):nta.go.jp
- 楽天投信投資顧問「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」交付目論見書(決算日=2・5・8・11月の各25日〈休業日は翌営業日〉):rakuten-toushin.co.jp(PDF)
- S&P Dow Jones Indices「Dow Jones U.S. Dividend 100 Index」(指数の銘柄選定ルール):spglobal.com
- 楽天投信投資顧問「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」月次レポート(投資銘柄数約100):rakuten-toushin.co.jp
- 楽天SCHDの決算頻度(年4回)・投資対象銘柄数(約100銘柄)は楽天証券/楽天投信投資顧問の公表値(2026年10月時点)にもとづきます。銘柄数・構成等の数値は過去の一時点のもので、将来の構成や成果を保証するものではありません。
本記事は情報提供が目的で、特定の商品の購入を勧めるものではありません。記載の数値は公表時点の実績・公表値であり、将来の成果や構成を保証しません。投資の判断はご自身の責任でお願いします。
コメント