 クマっち
「つみたて投資枠って、結局のところ何がよくて、何がダメなの?」
 ふくりん
「私も始める前に一番知りたかったのがそこでした。つみたて投資枠でオルカンを月5,000円積み立てながら感じた、メリットとデメリットの両方を正直にまとめます」
つみたて投資枠は、2024年に始まった新しいNISAの一部です。長期でコツコツ積み立てる人向けに作られた、税金がかからない仕組みです。
この記事では、つみたて投資枠のメリットとデメリットを知りたいポイント順に整理し、実際に使っている筆者(ふくりん)の実感も添えます。読み終わるころには「自分が使うべきかどうか」を判断できるはずです。
つみたて投資枠とは?仕組みを最短で理解する
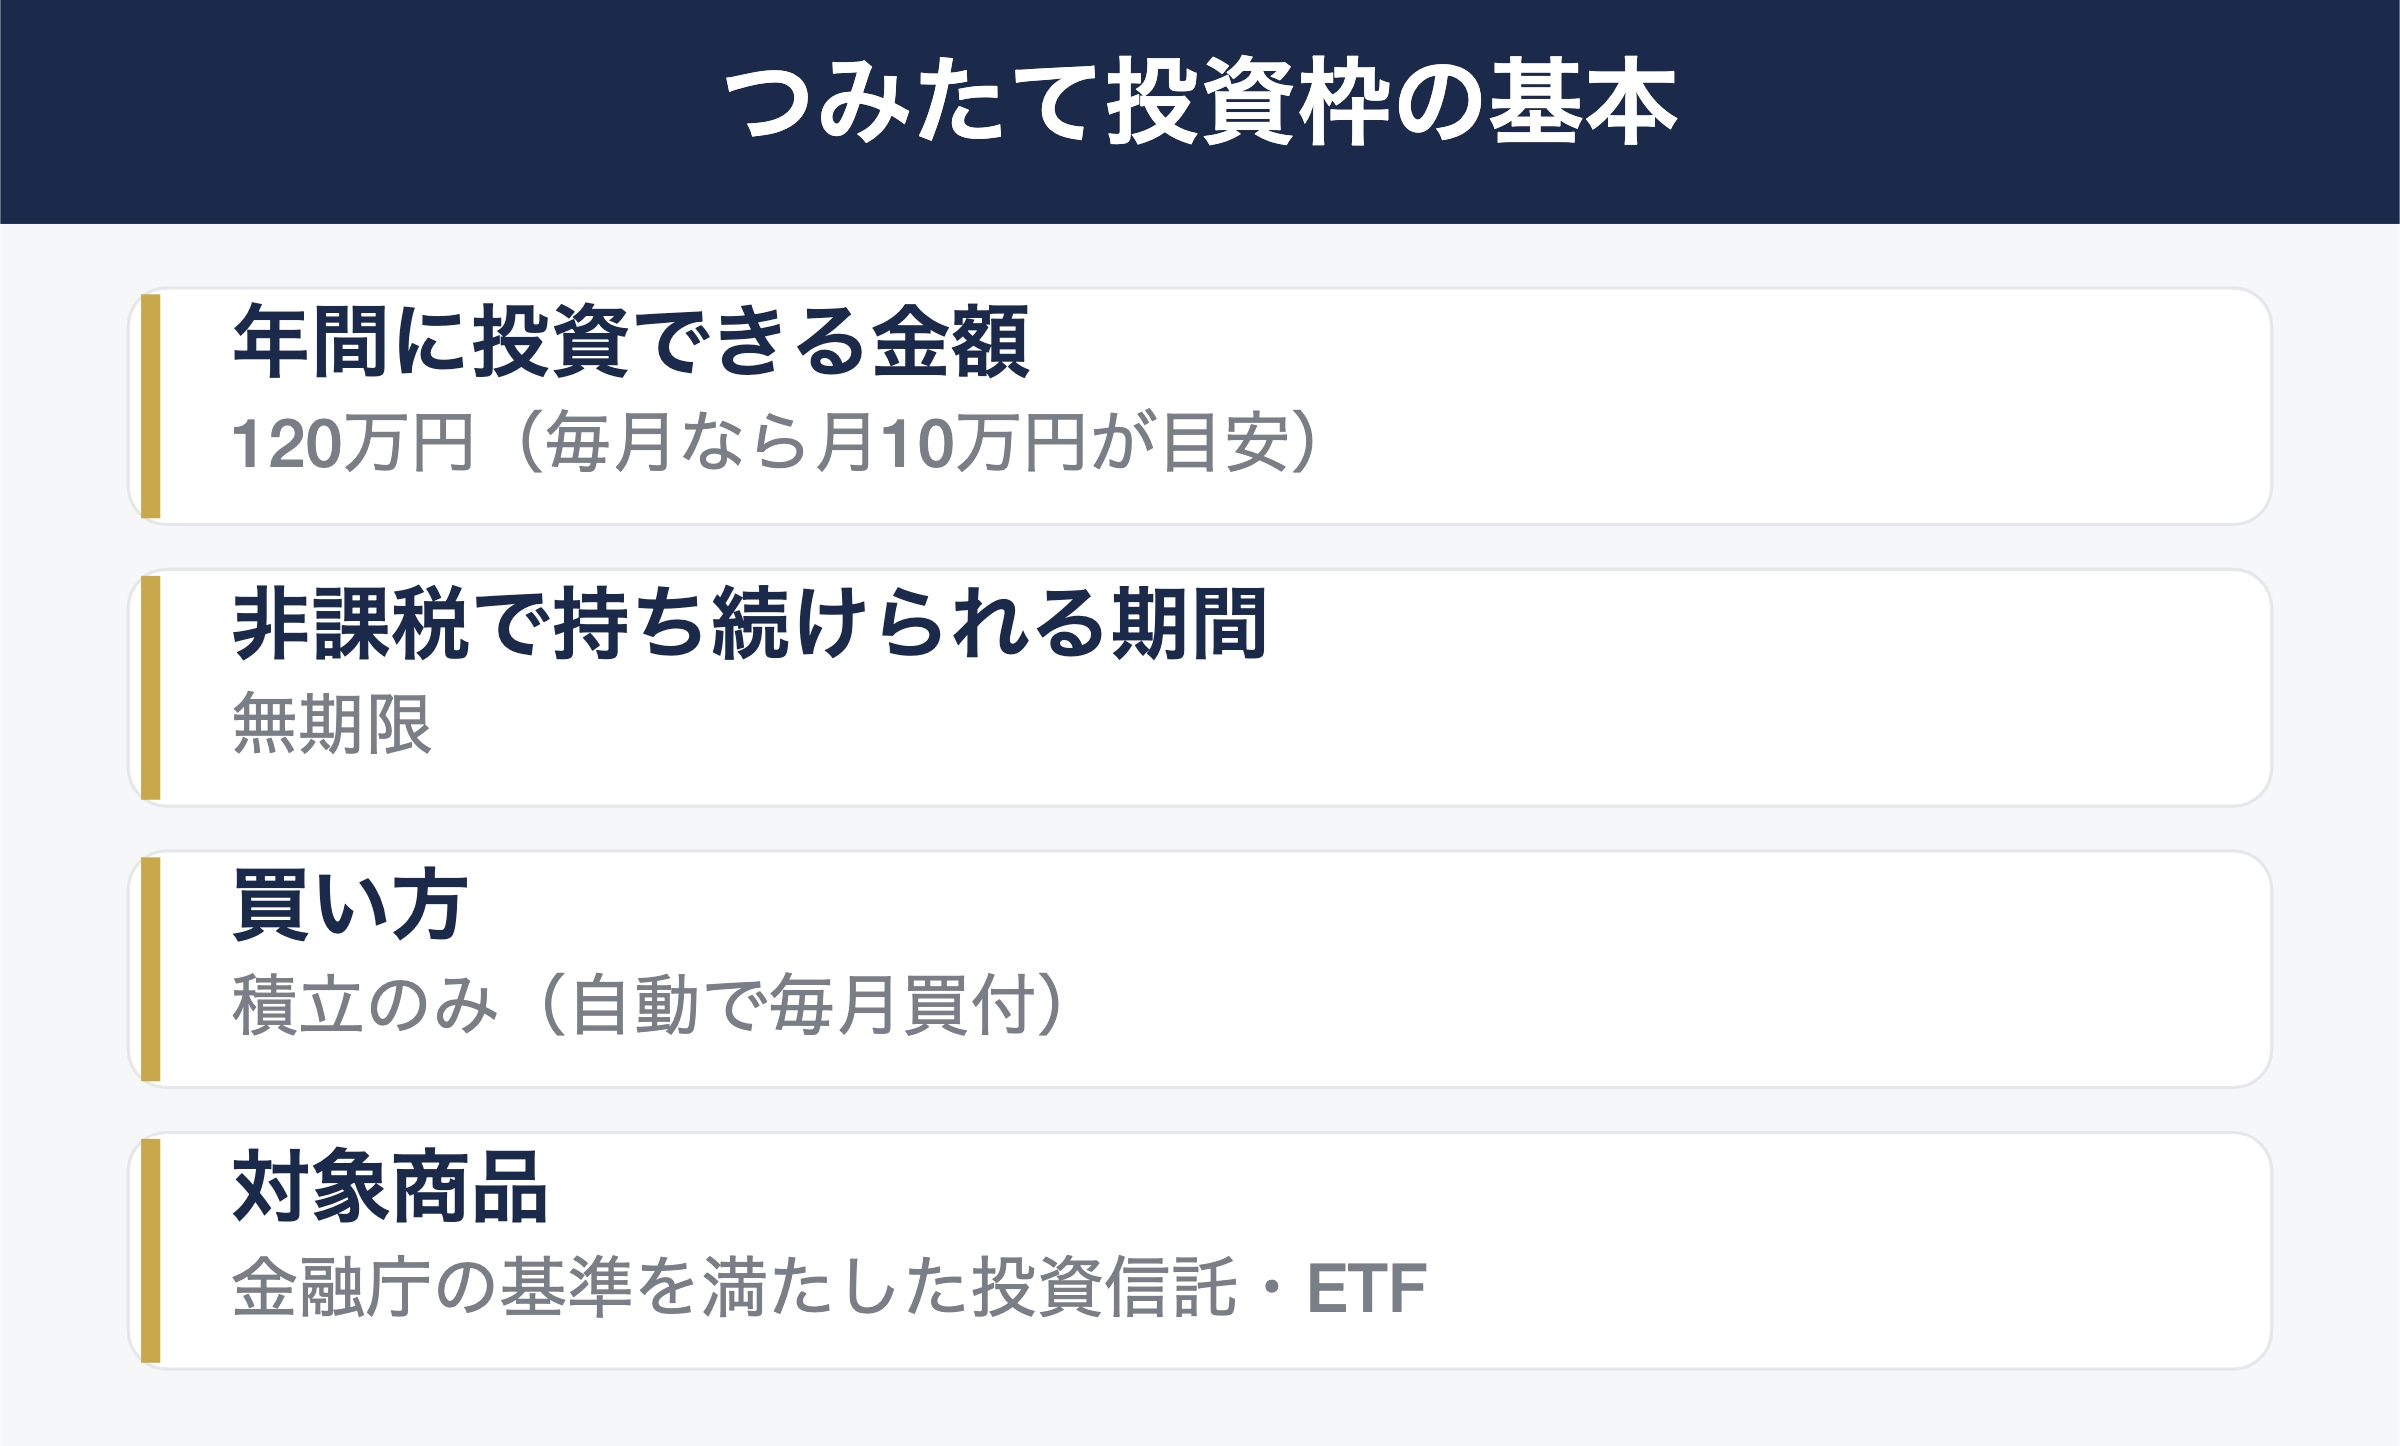
つみたて投資枠は、決まった投資信託を毎月コツコツ買っていくための非課税枠です。ふつうは投資の利益に約20%の税金がかかりますが、この枠の中で出た利益にはかかりません。
使える金額や期間は、金融庁が制度として決めています。
| 項目 | 内容 |
|---|---|
| 年間に投資できる金額 | 120万円(毎月の積立設定は月10万円が上限。ボーナス設定で特定月に上乗せ可) |
| 非課税で持てる上限(生涯) | 1,800万円(成長投資枠と合わせて) |
| 非課税で持ち続けられる期間 | 無期限 |
| 買い方 | 積立のみ(自動で毎月買付) |
| 対象商品 | 金融庁の基準を満たした投資信託・ETF |
| 使える年齢 | 18歳以上(口座を持つ年の1月1日時点) |
出典:金融庁 NISA特設ウェブサイト(NISAを知る)(年120万円ほか制度の数値)/楽天証券「つみたて投資枠」(毎月の積立設定は月10万円が上限。ボーナス設定で年2回まで増額可)
出典:金融庁「つみたて投資枠対象商品」(対象ETF9本、2026年8月18日更新の届出一覧)
成長投資枠との違いはここだけ押さえる
新しいNISAには、つみたて投資枠のほかに「成長投資枠」もあります。ざっくりの違いは次の表のとおりです。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の枠 | 120万円 | 240万円 |
| 買い方 | 積立のみ | 積立も一括もOK |
| 買える商品 | 厳選された投資信託・ETF | 個別株やETFなど幅広い |
どちらを使うか、両方使うかの判断は、こちらの記事で詳しく整理しています。
新しいNISA全体の仕組みを先に知りたい方は、こちらもどうぞ。
つみたて投資枠の5つのメリット
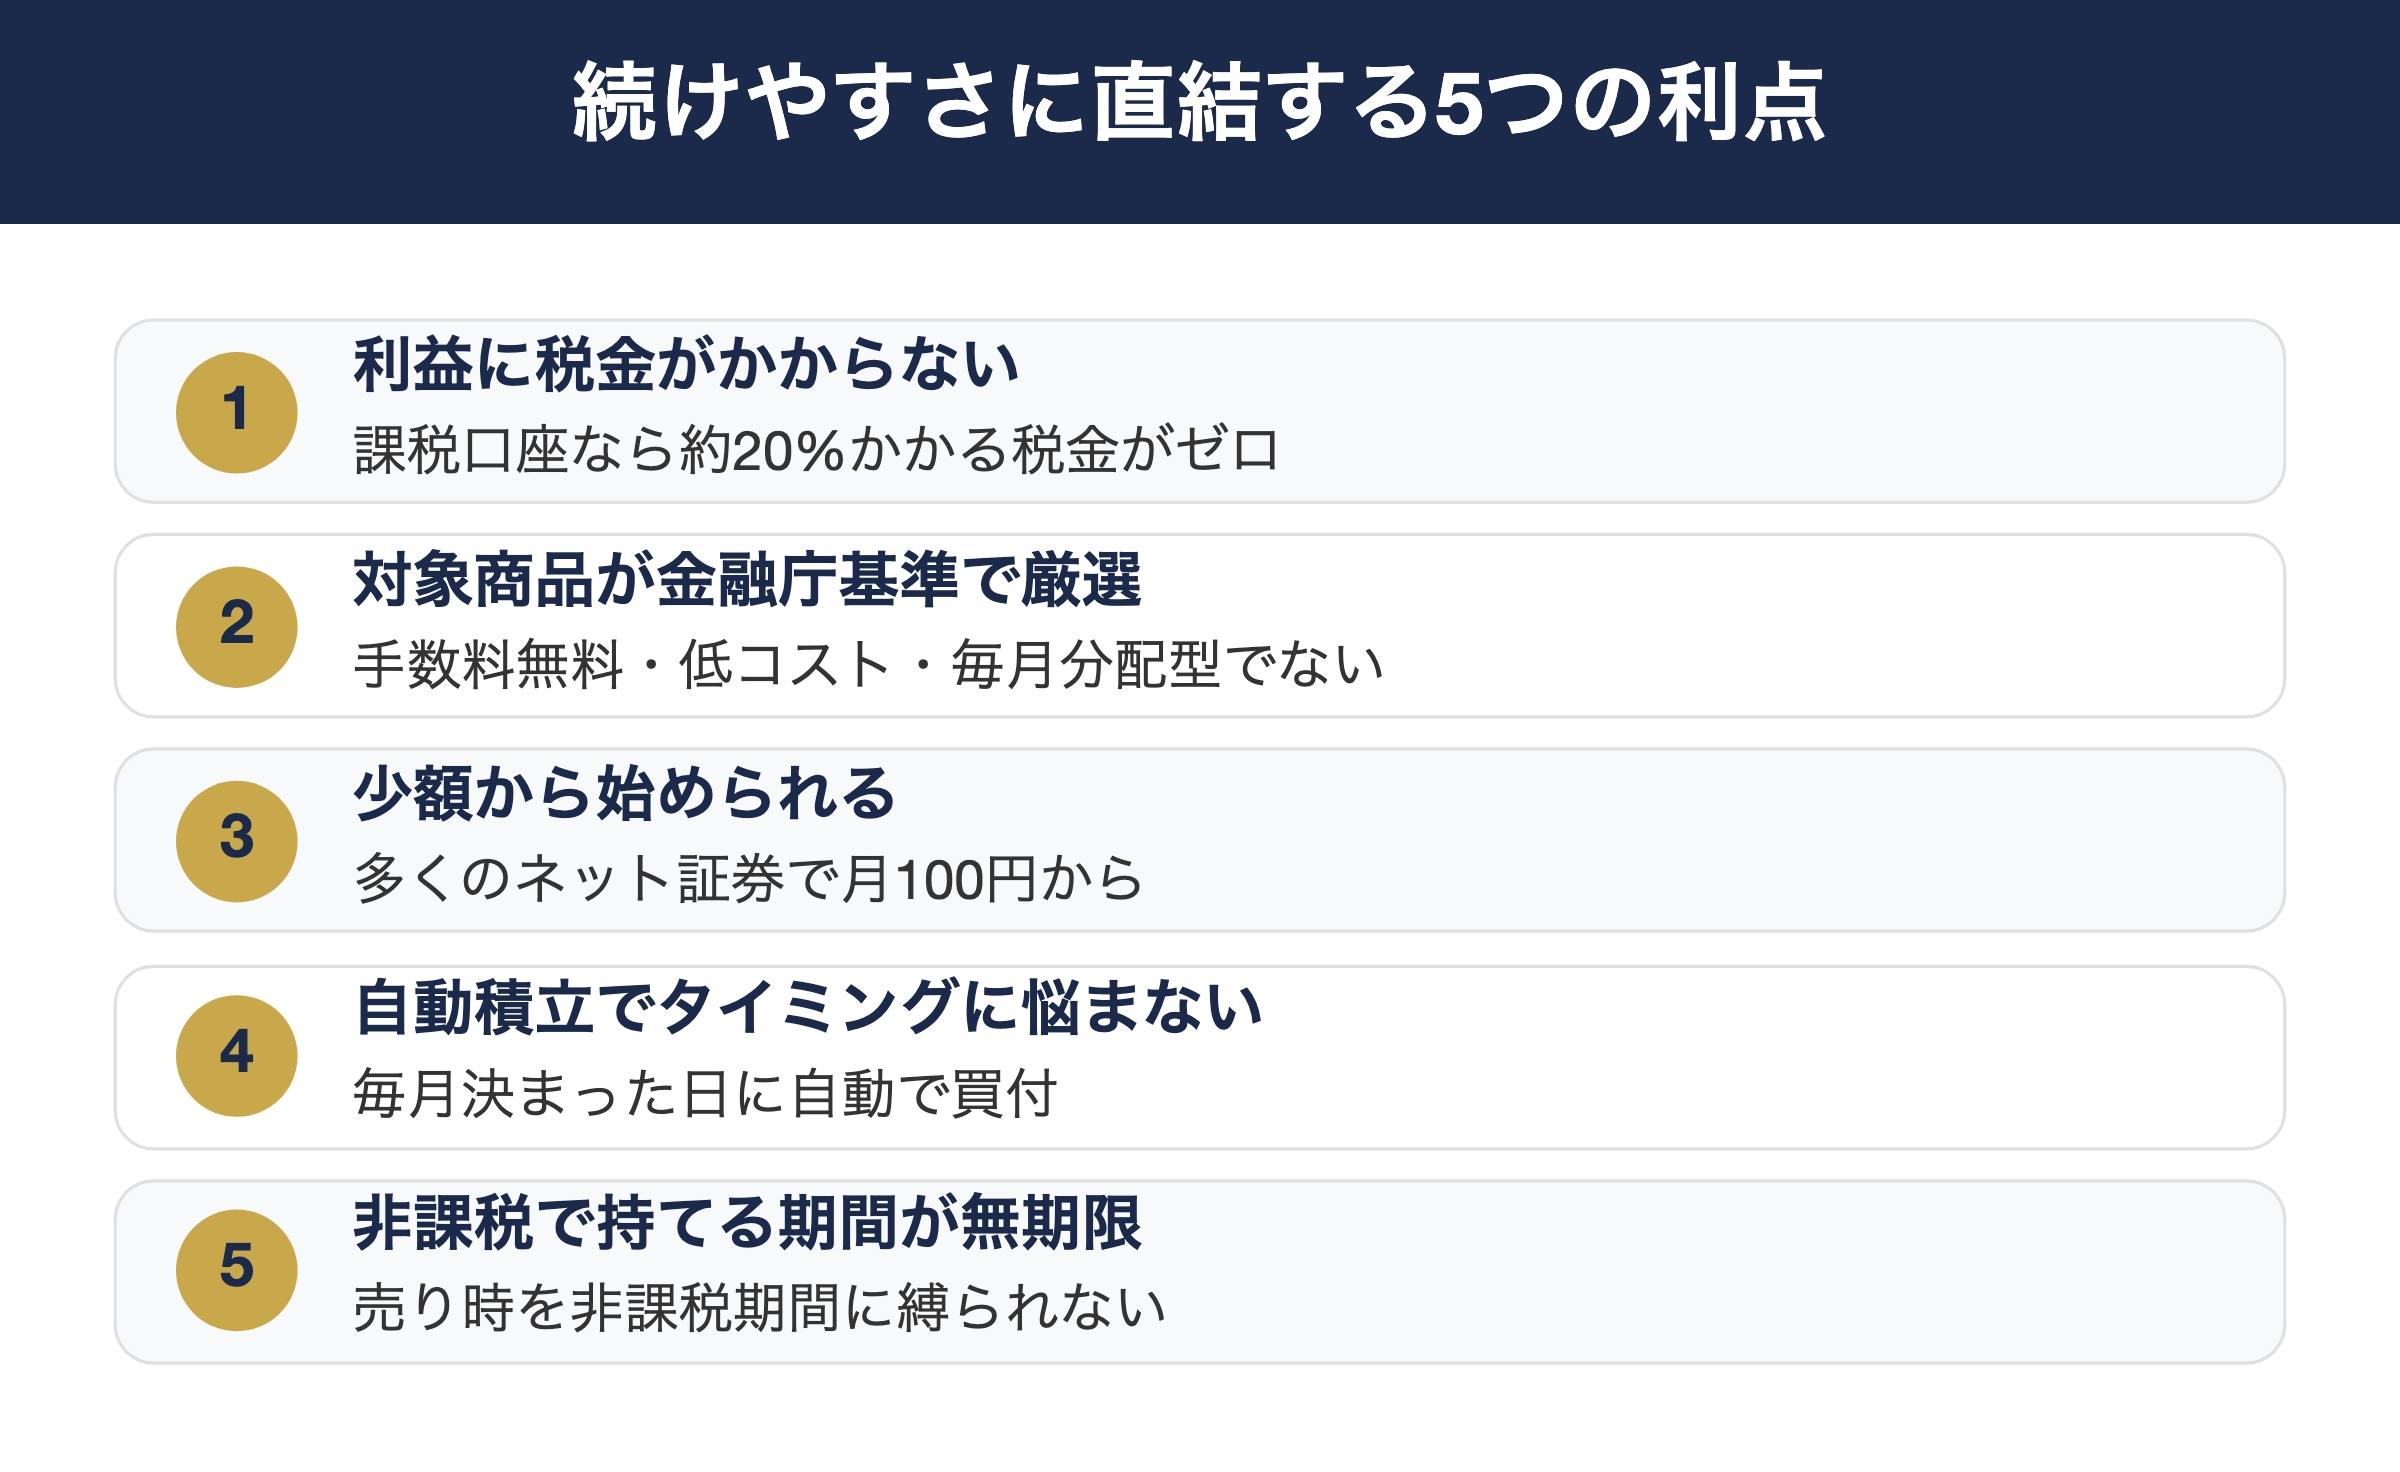
つみたて投資枠のメリットは、「ほったらかしでも続けやすい仕組み」に集約されます。初心者がつまずきやすいポイントを、制度側があらかじめ潰してくれているイメージです。
メリット1:利益に税金がかからない
ふつうの口座(課税口座)では、投資でもうけた分に20.315%の税金がかかります。つみたて投資枠の中で出た利益には、これがかかりません。10万円もうけたら、まるまる10万円が手元に残ります。
出典:国税庁 タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)(20.315%=所得税15%+復興特別所得税0.315%+住民税5%、2026年時点)
メリット2:対象商品が金融庁の基準で絞られている
つみたて投資枠で買えるのは、金融庁が決めた基準を満たした投資信託・ETFだけです。販売手数料が無料、運用中のコスト(信託報酬)が低い、毎月分配型ではない、といった条件があります。
国内の投資信託は数千本ありますが、つみたて投資枠の対象は2026年8月時点で約360本です。「ぼったくり商品を避ける」という難しい作業を、制度がある程度やってくれています。
メリット3:少額から始められる
多くのネット証券では月100円から積立を設定できます。「まとまったお金がないと投資できない」というハードルがなく、私もつみたて投資枠は月5,000円という小さな額から始めました。
100円という金額で本当に意味があるのか気になった方は、こちらの記事でしくみを解説しています。
メリット4:自動積立で買うタイミングに悩まない(ドルコスト平均法)
いったん設定すれば、毎月決まった日に決まった額が自動で購入され、相場を気にして疲れることが減ります。「今は高いかも」「もう少し下がってから」と迷う必要がありません。さらにこれには「ドルコスト平均法」という仕組みが自然と働きます。
クマっち「自分で買うタイミングを選べないのは、逆に不便じゃないの?」
ふくりん「私も最初はそう思いました。でも実際は、相場を見て判断しなくていいぶん、続けるのがラクだと感じています」
メリット5:非課税で持ち続けられる期間が無期限
以前のつみたてNISAは非課税期間が20年でした。新しいつみたて投資枠は期間の区切りがありません。売るタイミングを「非課税期間の終わり」に合わせて焦る必要がなくなりました。
つみたて投資枠の4つのデメリット
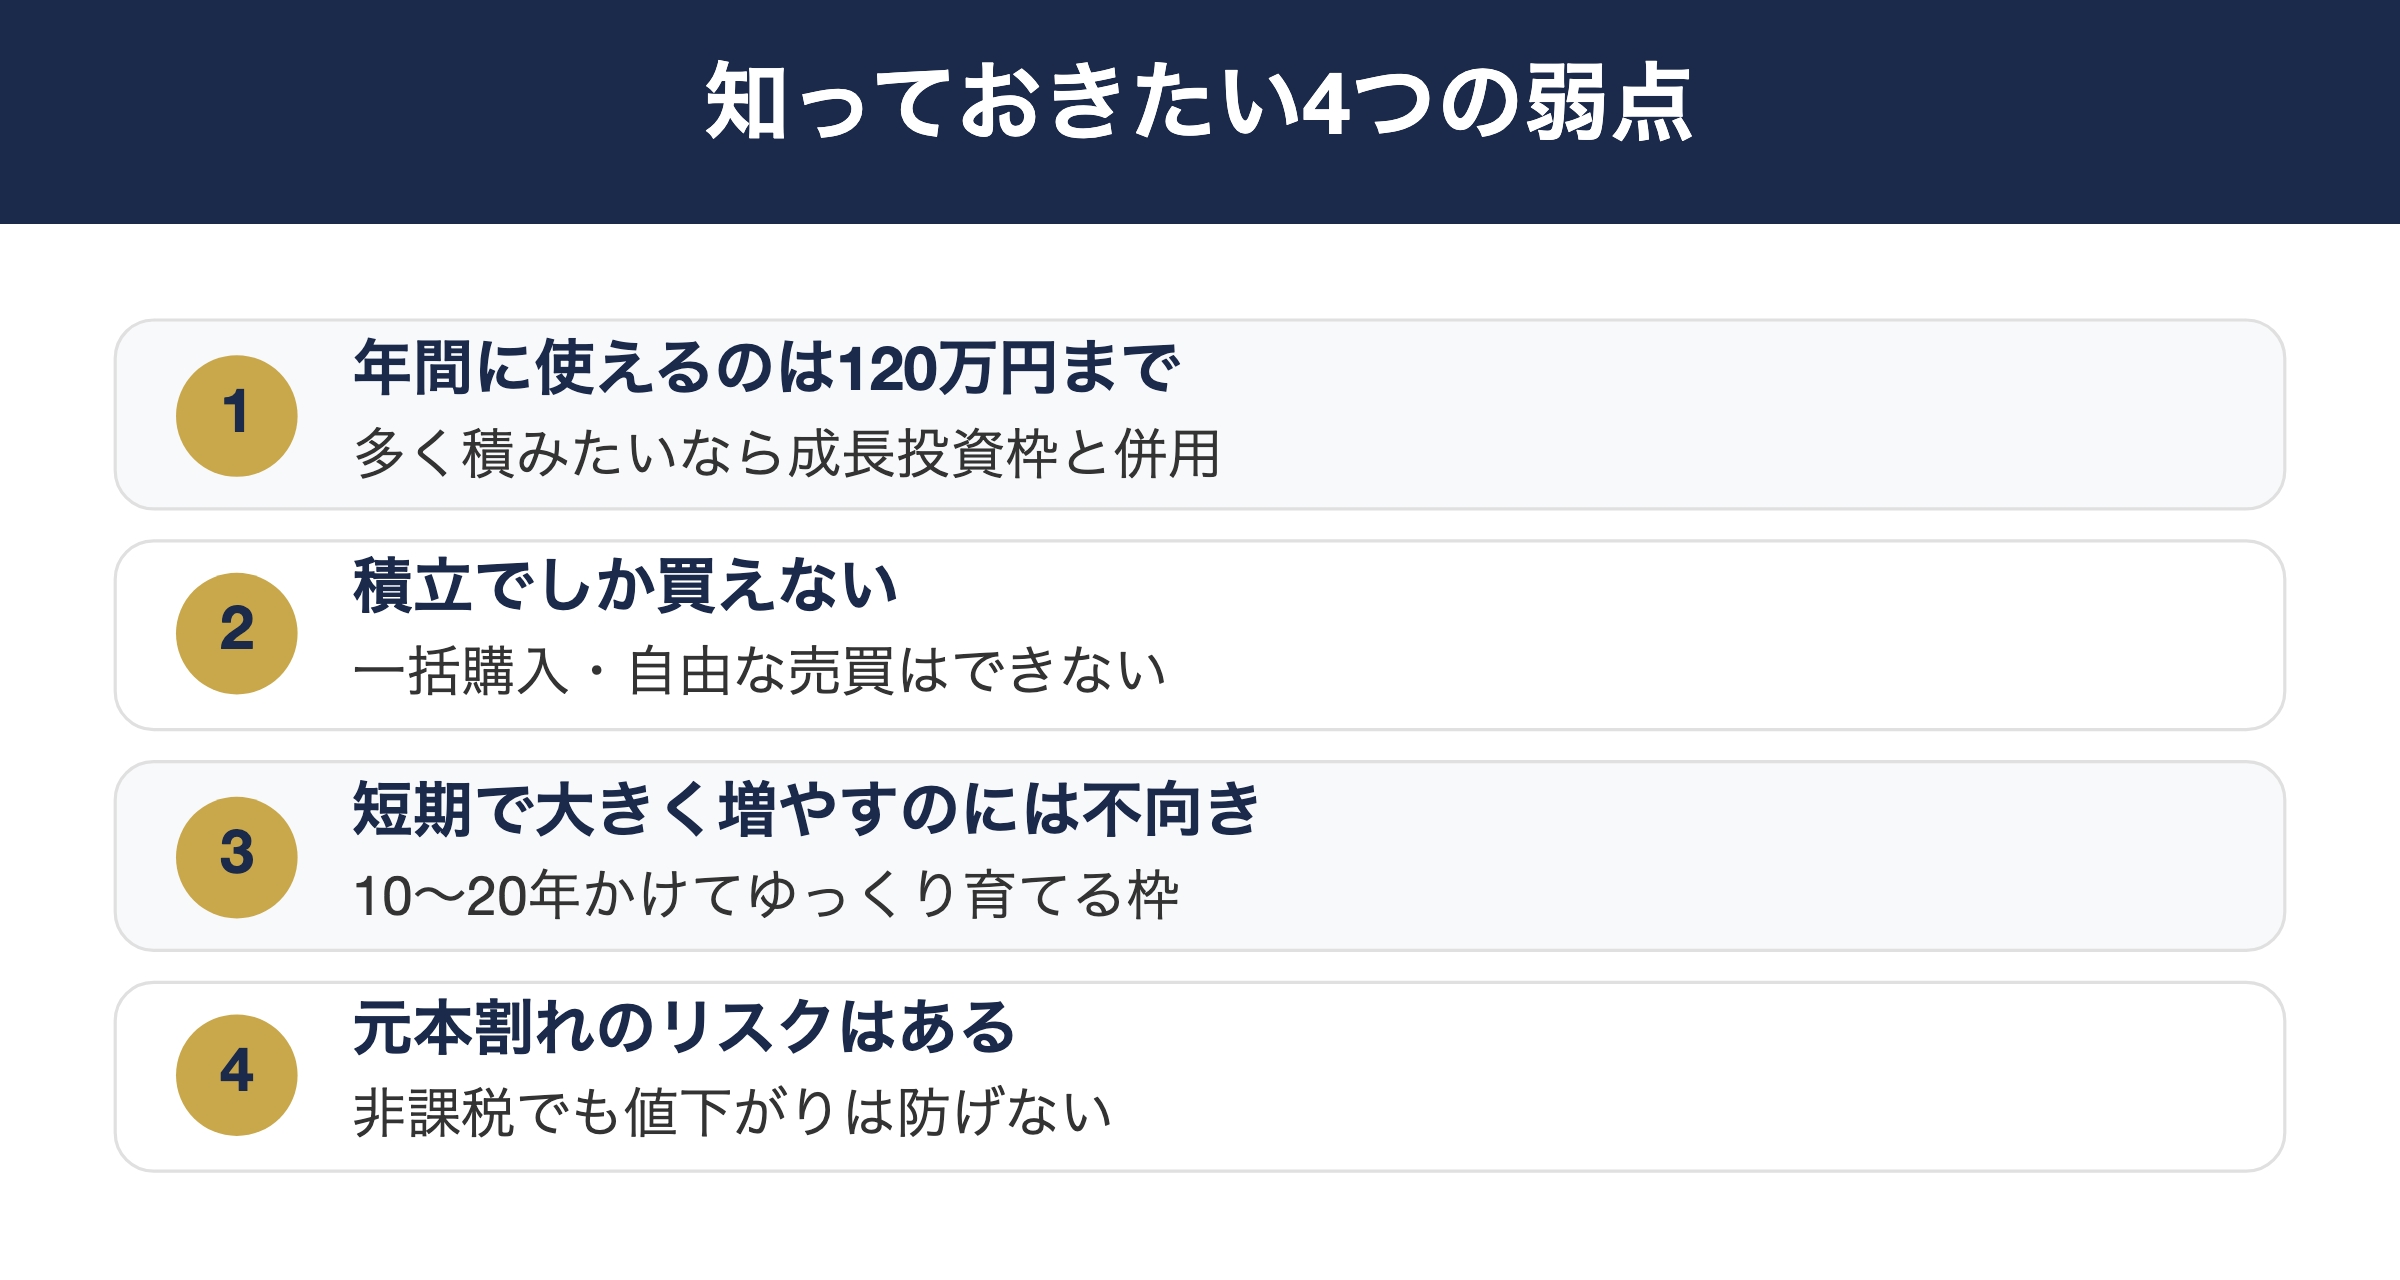
デメリットは「自由度の低さ」と「ゆっくりさ」に集約されます。これは弱点であると同時に、初心者がやりがちな失敗を防ぐ設計でもあります。
デメリット1:年間に使えるのは120万円まで
つみたて投資枠だけだと、1年に投資できるのは120万円までです。ふだんの毎月積立は月10万円が上限で、それ以上をその年に入れたいときは「ボーナス設定」で特定の月に増額します。もっと多く積み立てたい人は、成長投資枠と併用することになります。
デメリット2:積立でしか買えない
この枠では、一括でまとめて買うことができません。「相場が大きく下がったから、今まとめて買いたい」と思っても、その買い方はできません。まとまった資金を一度に入れたい場合は成長投資枠を使います。
デメリット3:短期で大きく増やすのには向かない
対象商品は幅広く分散されたインデックス型が中心です。個別株のように短期間で数倍になることは、基本的に期待できません。10年、20年かけてゆっくり育てる枠だと割り切る必要があります。
デメリット4:元本割れのリスクがある
NISAはあくまで「税金がかからない」だけで、値下がりを防ぐ仕組みではありません。買ったあとに相場が下がれば、評価額が投資額を下回ることもあります。私も日々の値動きでマイナスになる日を何度も見ています。
「非課税だから損しない」ではありません。長期で持つことで値下がりのリスクを和らげる、という前提の枠です。
クマっち「じゃあ結局、10年とか20年も積み立てを続けたら、マイナスになることってあるの?」
ふくりん「絶対にないとは言い切れませんが、可能性はかなり低いと考えています。金融庁の資料でも、20年間の運用実績はすべてプラス(年率2〜8%程度)でした。」
クマっち「そうなんだ!なんでそんなにプラスになりやすいの?」
ふくりん「毎月同じ額をコツコツ買うことで購入価格がならされる、『ドルコスト平均法』の効果が大きいと思います。」
ただしこれは過去の実績であり、今後も同じ結果になると保証するものではありません。積立期間が短いほど、また対象資産が株式だけに偏るほど、元本割れの振れ幅は大きくなります。
出典:金融庁 NISA特設ウェブサイト(資料コーナー)(国内外の株式・債券に分散して毎月積立投資をした場合の20年間の運用実績データ。2026年時点で公表されている資料に基づく。過去の実績であり将来の成果を保証するものではありません)
なぜ最強なのか?ドルコスト平均法の仕組みやメリットは、こちらでさらに詳しく解説しています。
デメリットを踏まえても「つみたて投資枠だけで足りるのでは?」と感じた方は、こちらもどうぞ。
つみたて投資枠を実際に使ってみて感じたこと
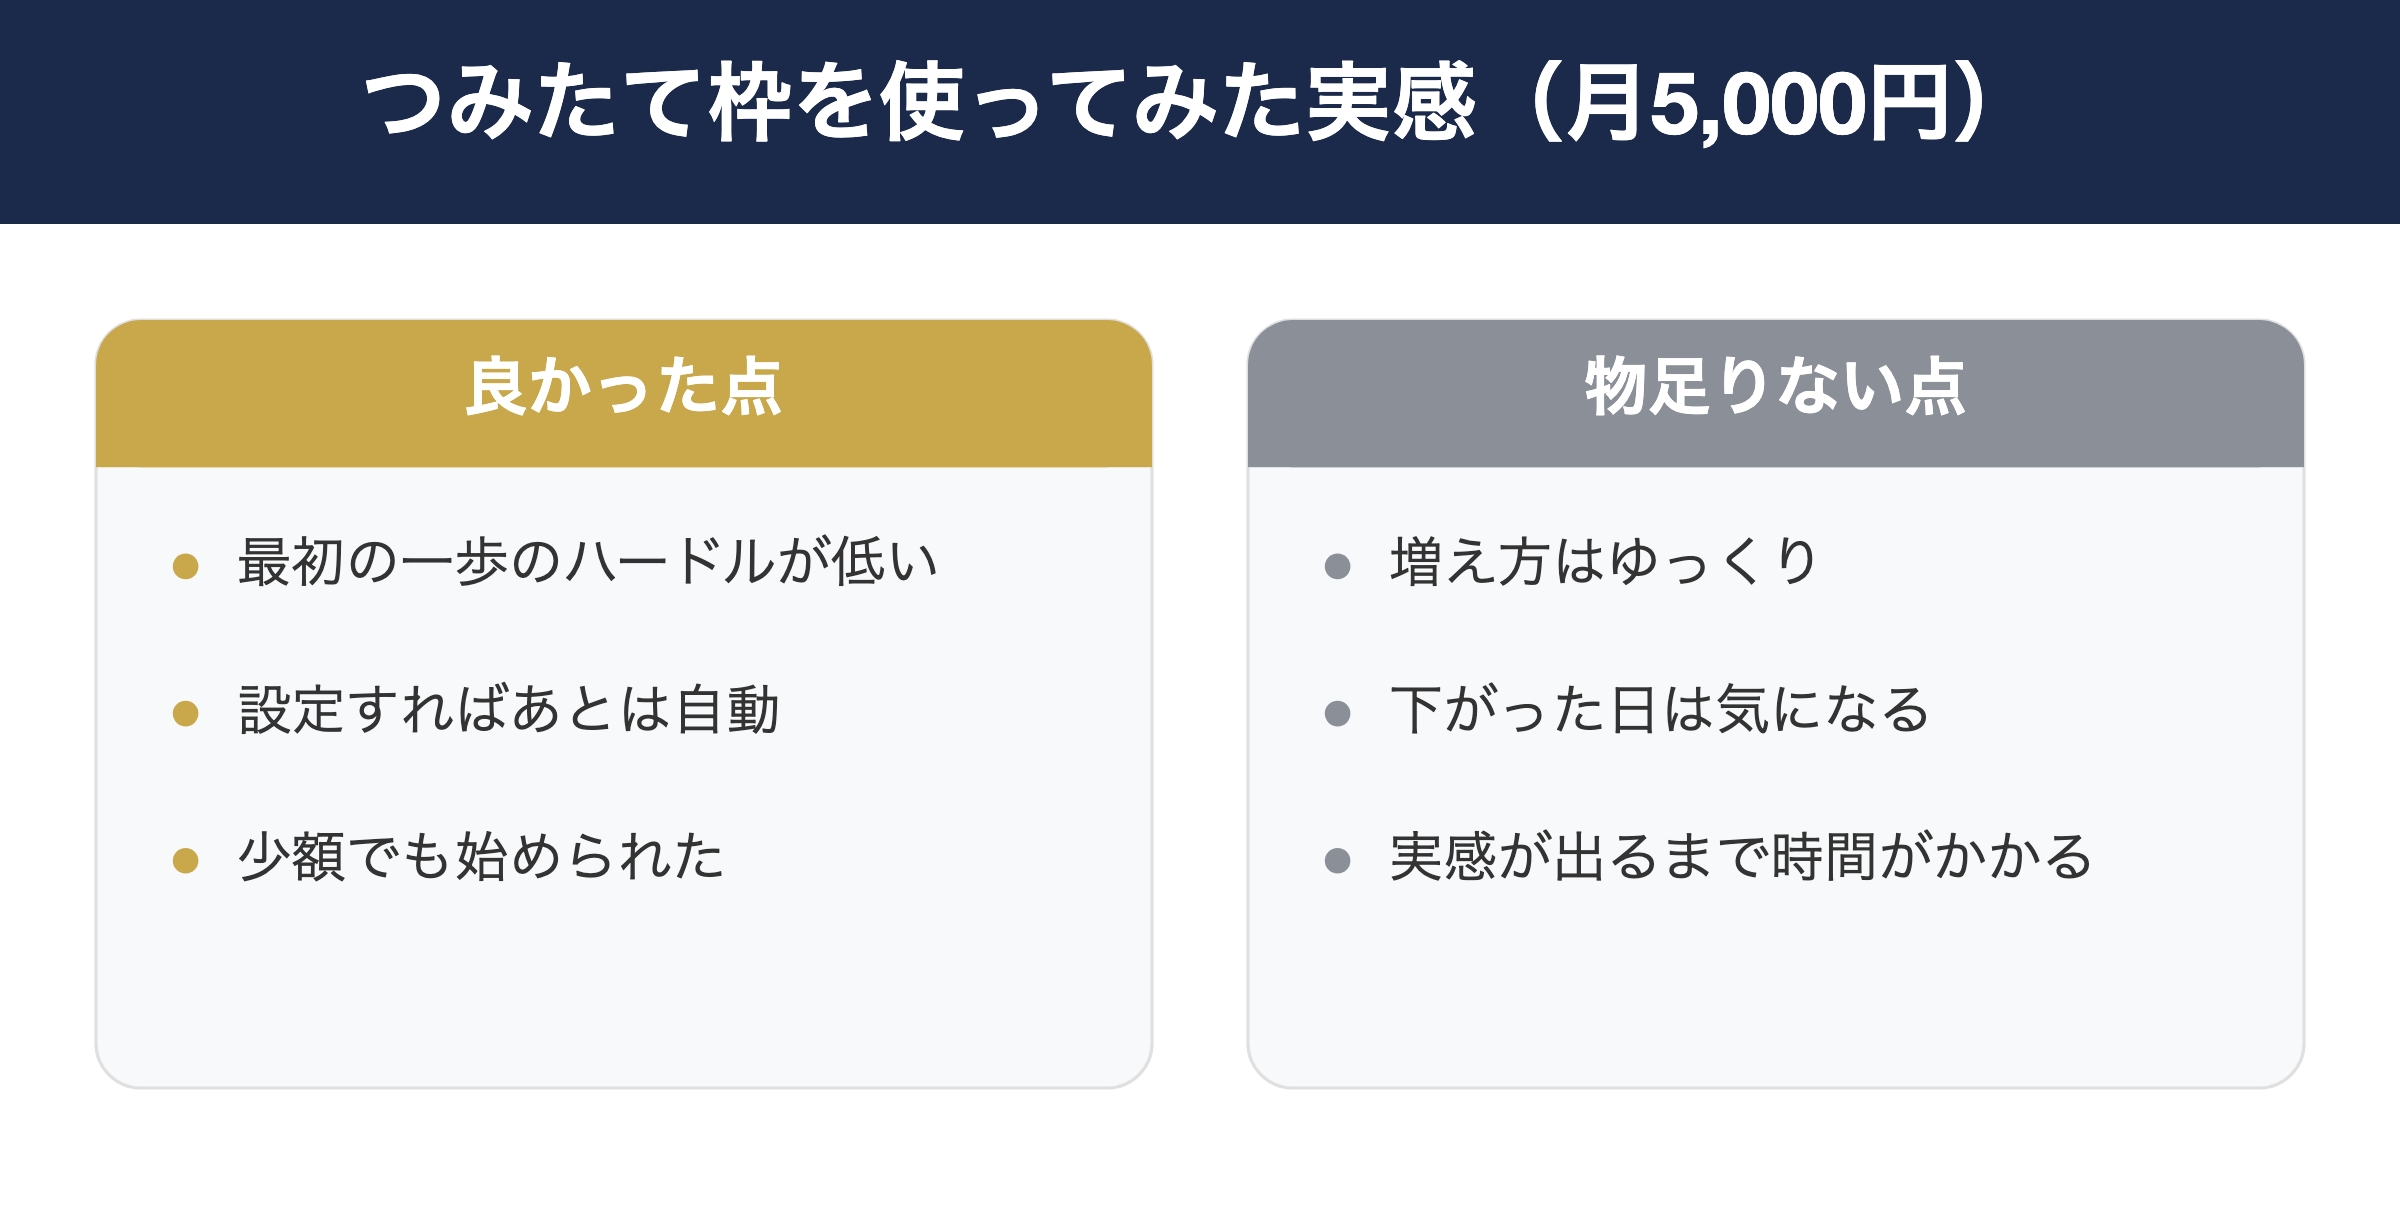
私はNISAで月1万円を積み立てていて、そのうちつみたて投資枠ではオルカン(全世界株式)を月5,000円買っています。残りの5,000円は成長投資枠で楽天SCHDです。ここではつみたて投資枠の部分について、良かった点と物足りない点に分けて書きます。
良かった点:最初の一歩のハードルが低かった
楽天証券で初めてオルカンを5,000円ぶん買ったとき、その直後に5,001円になって少し感動しました。まずはお試し感覚でちょっとの金額から始めてみましたが、設定を終えてしまえばあとは自動で、「投資を始める」の心理的なハードルが想像よりずっと低かったのが一番の収穫でした。
物足りない点:増え方はゆっくりで、値動きは気になる
月5,000円だと、評価額が動く幅も小さく、正直「増えている実感」はまだ薄いです。それでも下がった日は気になりますし、増えた日はうれしい。感情が動くのは金額の大小ではなく、下落そのものだと分かりました。
クマっち「ふくりんは、これからつみたて投資枠をどう使っていくの?」
ふくりん「まずは家計を見直して、つみたて投資枠の積立額を月5,000円から増やすのが次の目標です。枠は十分あるので、あとは入金力しだいだと思っています」
まとめ|つみたて投資枠は「最初の器」として最適
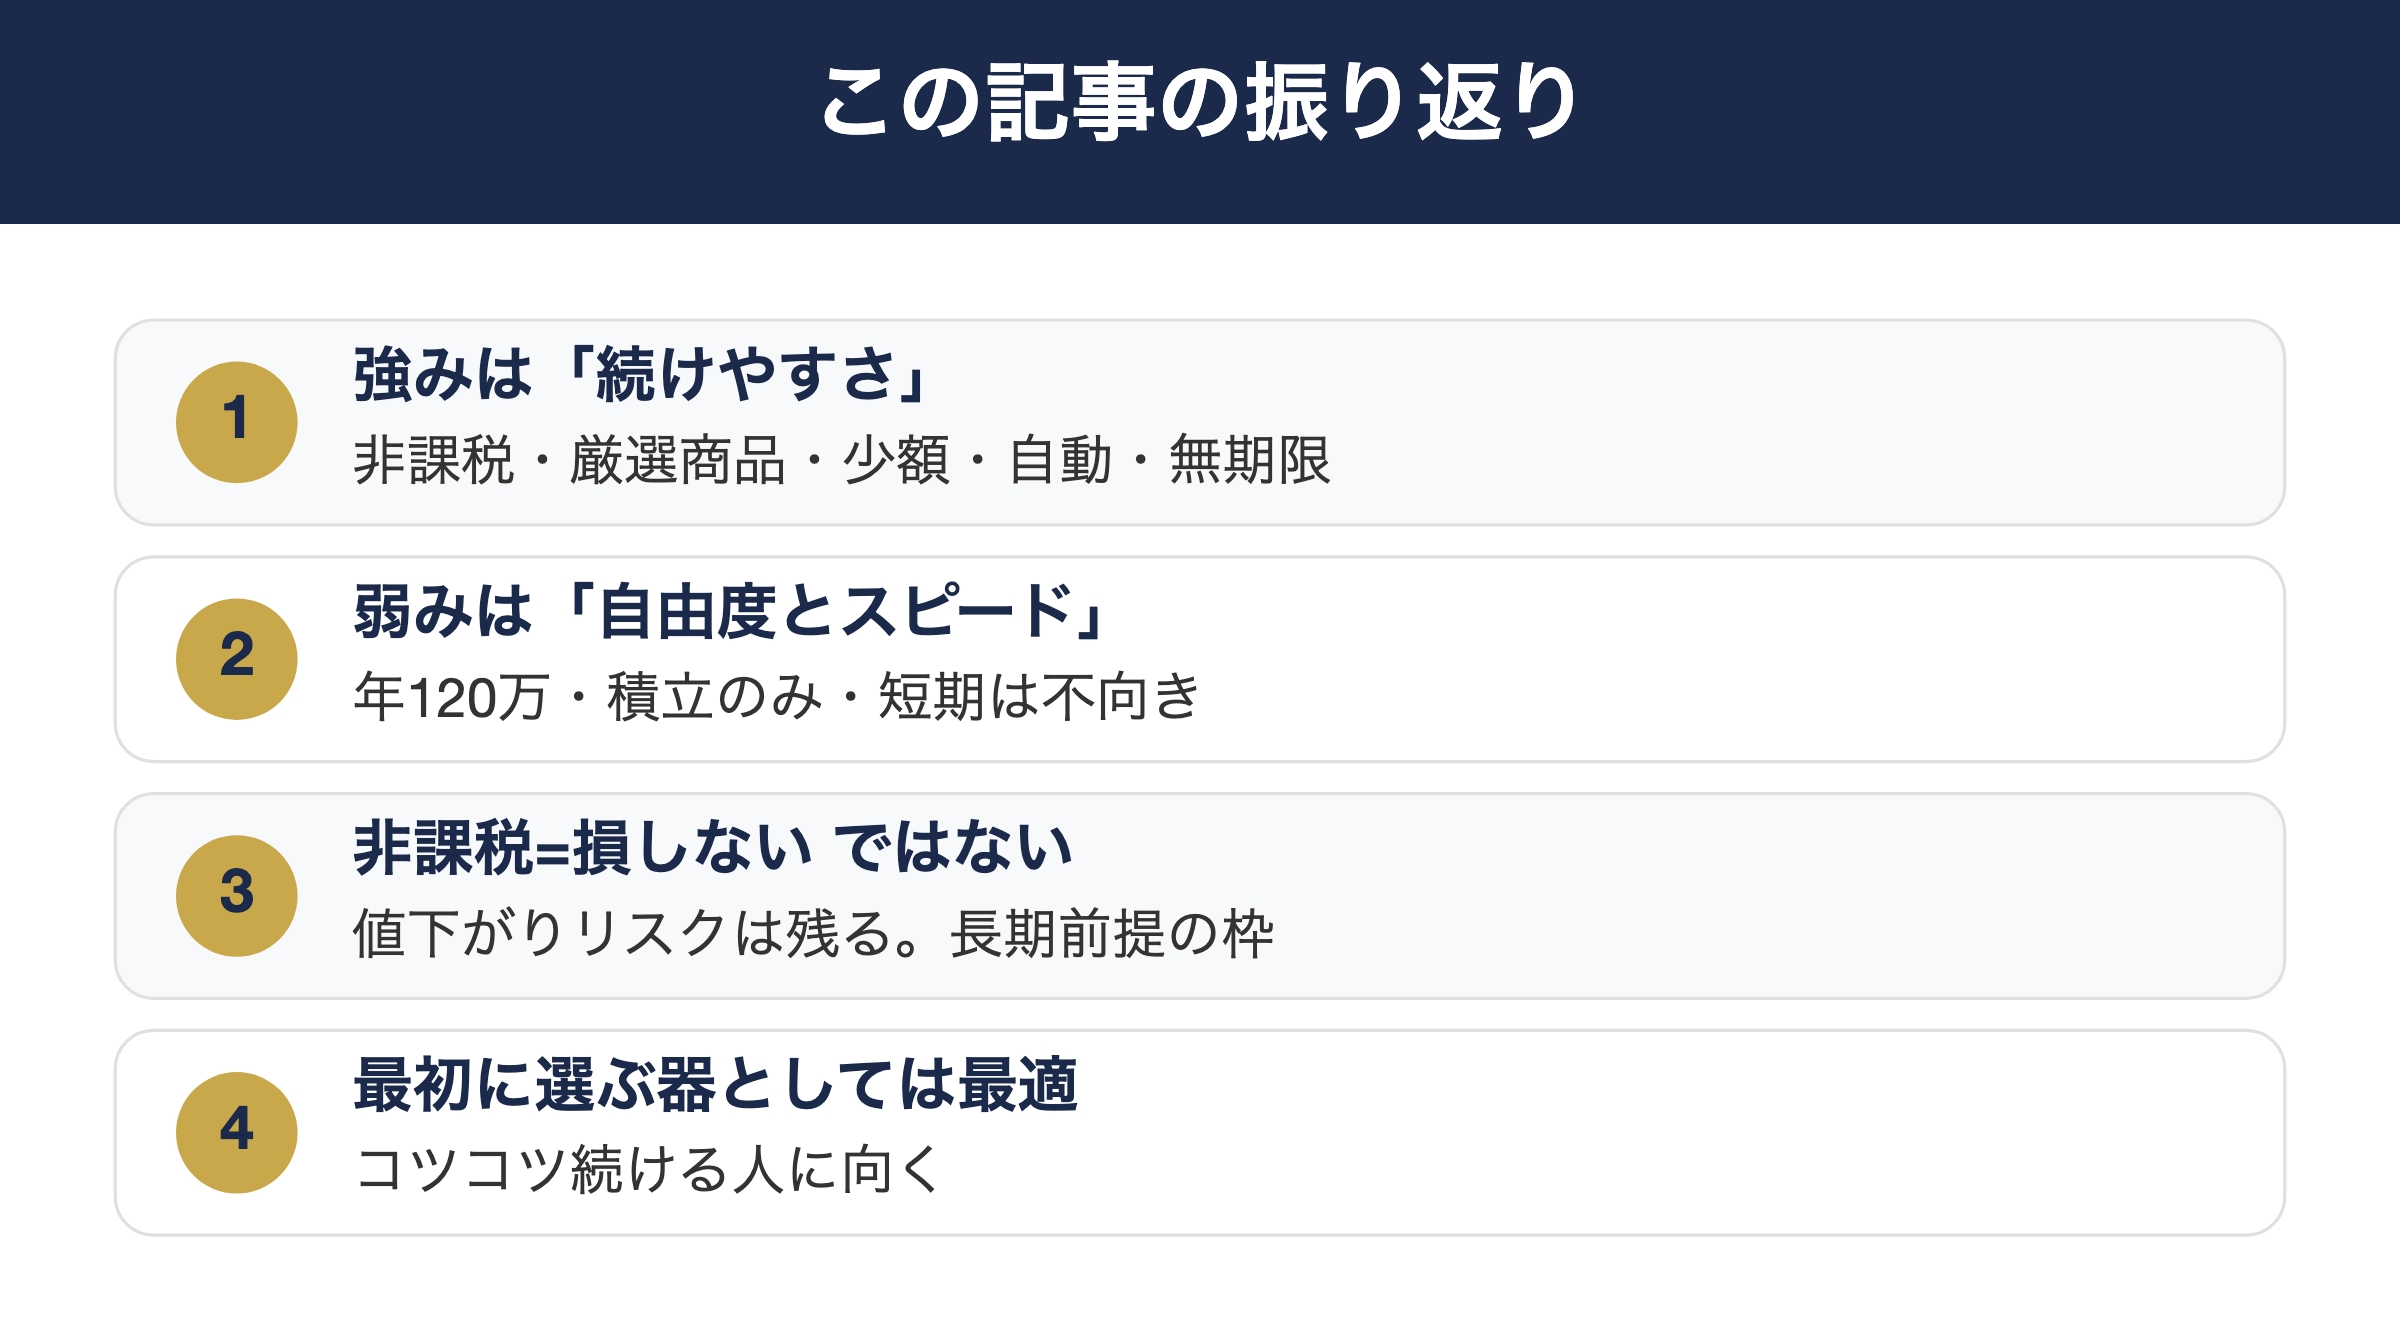
つみたて投資枠のメリットとデメリットを整理しました。要点は次のとおりです。
・メリット:利益が非課税/対象商品が金融庁基準で厳選/月100円から/自動積立でタイミングに悩まない/非課税期間は無期限
・デメリット:年120万円まで/積立でしか買えない/短期で大きく増やすのには不向き/元本割れのリスクはある
・「税金がかからない」だけで、値下がりを防ぐ仕組みではない
・長期でコツコツ続ける人にとっては、最初に選ぶ器として理にかなっている
ここまで読んだあなたは、つみたて投資枠が自分に合うかどうかを自分で判断できるはずです。合うと感じたら、まずは証券口座を作って、少額の積立設定だけ済ませておくと動き出しがラクになります。
私の次の一歩は、つみたて投資枠の積立額を増やすこと。まずは固定費の見直しから始めます。

出典
- 金融庁 NISA特設ウェブサイト「NISAを知る」(年間投資枠120万円・非課税保有限度額1,800万円・非課税保有期間無期限・対象年齢18歳以上):fsa.go.jp/policy/nisa2/about
- 「月10万円」は制度上の月次上限ではなく、各証券会社の毎月の積立設定の上限(新NISAの年120万円枠に合わせたもの。2024年に月5万→10万へ引き上げられたのは投信積立のクレジットカード決済の上限で、これとは別の話)。年120万円の範囲内なら「ボーナス(増額)設定」で特定の月に上乗せ可:楽天証券「つみたて投資枠」
- 金融庁「つみたて投資枠対象商品」(対象商品の基準・本数):fsa.go.jp/policy/nisa2/products
- 金融庁 NISA特設ウェブサイト(資料コーナー)「国内外の株式・債券に分散して毎月積立投資をした場合の20年間の運用実績」(年率2〜8%、全期間プラス。2026年時点で公表されている資料に基づく、過去の実績であり将来を保証するものではない):fsa.go.jp/policy/nisa2/book
- 課税口座の税率20.315%は所得税・復興特別所得税・住民税の合計(2026年時点。国税庁タックスアンサーNo.1463)。
- 「以前のつみたてNISAは非課税期間20年」は旧制度(2023年まで)の内容。新しいNISAで無期限化されました(金融庁NISA特設サイト)。
本記事は情報提供が目的で、特定の商品の購入を勧めるものではありません。制度内容は変更される場合があります。投資は元本保証がなく、判断はご自身の責任でお願いします。
コメント