 クマっち
「もし子どもができたら、将来の教育費ってどう準備すればいいんだろう…」
 ふくりん
「その気持ち、わかります。実は2027年1月1日以後、子ども名義でも使える新しいNISAの口座が開けるようになるんです。調べてみたら、思っていたよりしっかりした制度でした」
2027年1月1日以後、0〜17歳の子ども名義で「こどもNISA」の口座が開けるようになります。これまでNISAは18歳以上しか使えませんでしたが、令和8年度税制改正でその年齢要件が撤廃されることが決まりました。
この記事では、財務省・金融庁の資料をもとに、こどもNISAの投資枠や払出しルール、ジュニアNISAとの違いを正確に整理します。まだ子どもがいない方も、将来に備えて制度の仕組みだけ先に知っておきたい方は、ぜひ参考にしてください。
こどもNISAとは?2027年1月開始の新制度
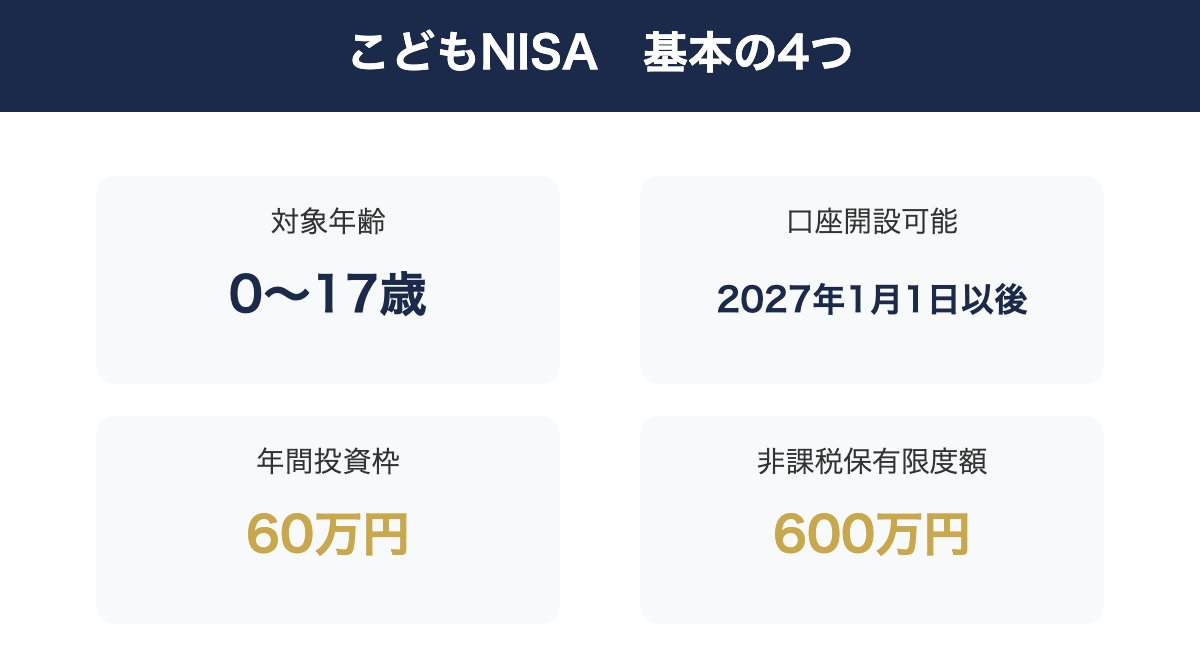
こどもNISAは、0〜17歳の子ども名義で使えるNISA(少額投資非課税制度)です。2027年1月1日以後、口座を開けるようになります。
出典:財務省「所得税法等の一部を改正する法律案要綱」(未成年者特定累積投資勘定の「口座開設可能期間を令和九年一月一日以後の期間とする」との記載)
出典:金融庁「NISAを知る」制度解説資料(税率20.315%=所得税15%・地方税5%・復興特別所得税0.315%の内訳)
これまでNISAは18歳以上でなければ口座を開けませんでした。令和8年度税制改正の大綱で、この年齢要件を撤廃し、0〜17歳向けの新しい非課税枠を設けることが決まりました。投資できる商品は、成人向けつみたて投資枠と同じ、長期の積立・分散投資に適した一定の投資信託に限られます。
クマっち「2027年からってことは、まだ始まっていないんですね?」
ふくりん「そうなんです。2027年1月1日以後に口座開設ができると決まった、これから始まる制度です。口座開設の受付時期などは証券会社ごとに異なるので、詳しくは各証券会社の公式サイトで確認するのが確実です」
年間投資枠60万円・非課税保有限度額600万円の仕組み
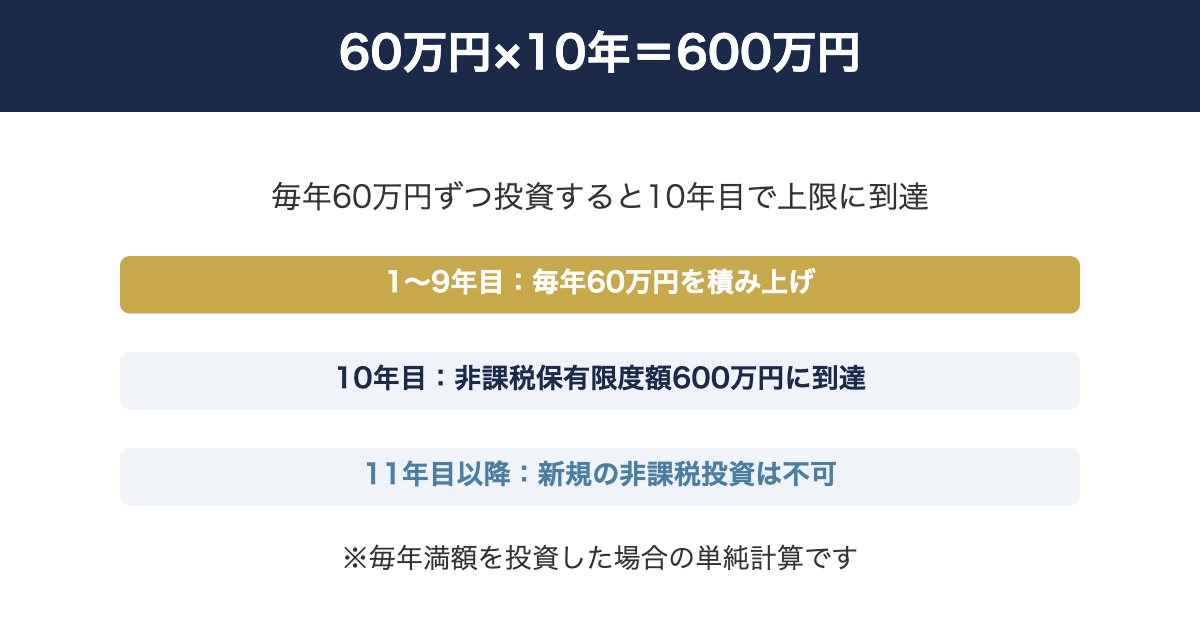
こどもNISAの年間投資枠は60万円、非課税保有限度額(非課税で持ち続けられる上限額)は600万円です。成人向けつみたて投資枠(年間120万円・生涯1,800万円の内数)の、ちょうど半分の年間枠にあたります。
単純計算すると、毎年60万円ずつ投資した場合、10年間で600万円の上限に到達します。その後は新規の非課税投資ができなくなるため、上限に達した後は非課税枠を使い切った状態で18歳到達を待つ形になります。
| 項目 | こどもNISA | 成人・つみたて投資枠 | 成人・成長投資枠 |
|---|---|---|---|
| 対象年齢 | 0〜17歳 | 18歳以上 | 18歳以上 |
| 年間投資枠 | 60万円 | 120万円 | 240万円 |
| 非課税保有限度額 | 600万円 | 1,800万円(成長投資枠は1,200万円まで) | |
| 投資対象商品 | つみたて投資枠と同一 | 長期の積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等 |
出典:金融庁「アクセスFSA」2026年2月号(こどもNISAの年間投資枠60万円・非課税保有限度額600万円)
出典:金融庁「NISAを知る」制度解説資料(成人・成長投資枠の年間240万円/非課税保有限度額1,200万円〈内数〉)
年間60万円・生涯600万円という数字を覚えておくだけでも、こどもNISAの規模感はつかめます。
ジュニアNISAとの違い
 クマっち
「昔『ジュニアNISA』ってあったと思うんですけど、それとは違うんですか?」
ふくりん「はい、別の制度です。ジュニアNISAはすでに新規の口座開設が終わっていて、こどもNISAはそれとは別に新しく始まる制度なんです」
ジュニアNISAは2016年に始まった未成年向けの非課税制度でしたが、利用が伸び悩んだとされ、2023年末で新規の口座開設を終了しています。こどもNISAはこれとは別の、新しい制度として2027年に始まります。両者の大きな違いは、払出し(お金を引き出すこと)のしやすさと非課税期間です。
| 項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 制度開始 | 2016年(新規受付は2023年末終了) | 2027年1月1日以後(口座開設可能) |
| 非課税期間 | 5年間(延長には手続きが必要) | 無期限 |
| 払出し | 原則18歳まで不可 | 原則不可。12歳以降は条件付きで可能 |
| 18歳到達時 | 手続きが必要な場合あり | 特段の手続きなく自動的に成人のつみたて投資枠へ移行 |
払出し制限が大幅に緩和され、非課税期間も無期限になった点が、ジュニアNISAからの大きな改善点です。「使いにくいから」と敬遠されていたジュニアNISAの反省を踏まえた設計、と言えそうです。
こどもNISAのメリットと注意点
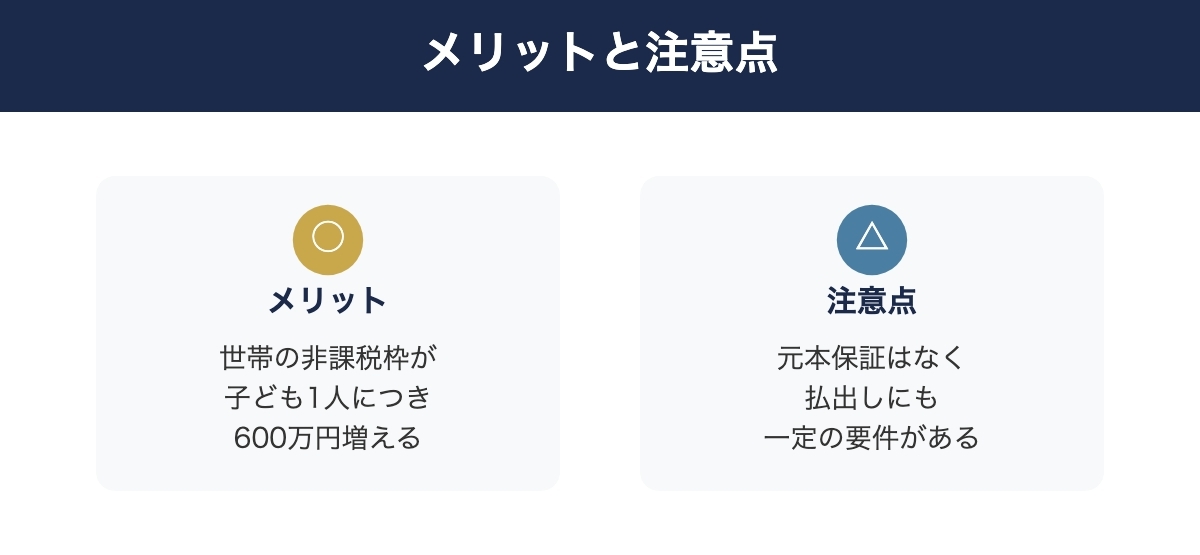
こどもNISAのメリットは、子ども名義で非課税の資産形成枠が増えることです。世帯全体で見れば、親のNISA枠(1人あたり生涯1,800万円)に加えて、子ども1人につき600万円の非課税枠を追加で使えることになります。
出典:金融庁「NISAを知る」制度解説資料(親のNISA非課税保有限度額1,800万円の根拠)
一方で、注意しておきたい点もあります。まず、投資である以上、元本保証はありません。教育資金のように使う時期が決まっているお金を全額こどもNISAに回すのは、値下がりのタイミングと重なるリスクがあります。
クマっち「教育費の準備、全部こどもNISAに任せて大丈夫なんですか?」
ふくりん「そこは慎重になったほうがよさそうです。私が調べた範囲では、使う時期が決まっているお金は、値動きのある投資と、元本が変動しない預貯金とに分けておくのが基本、という考え方が多いようでした」
払出し制限と18歳到達時の移行
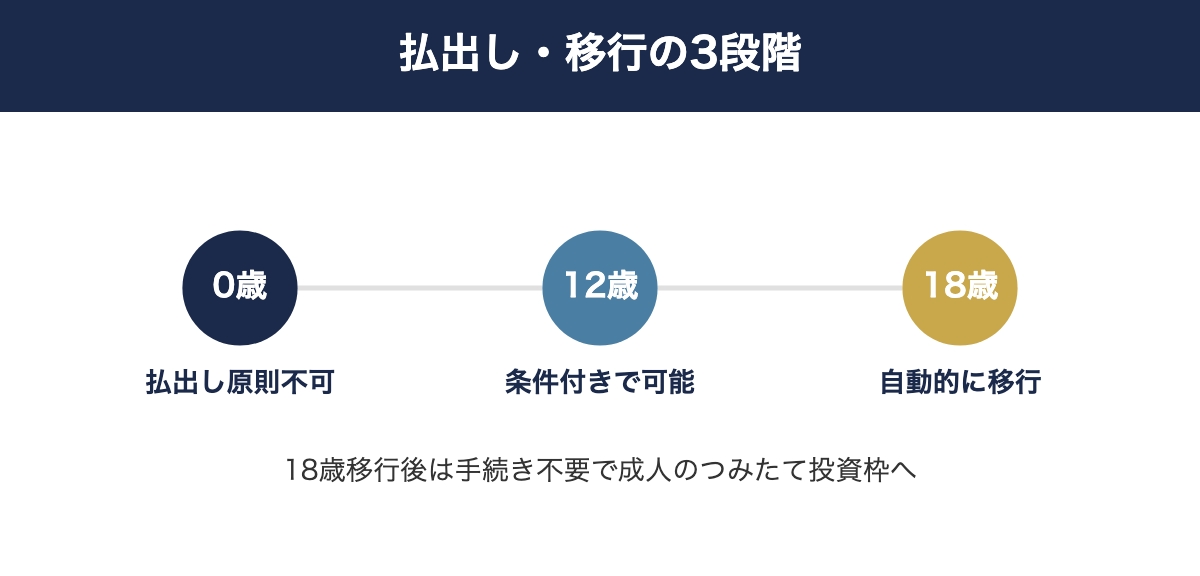
こどもNISAは、原則として払出し(引き出し)ができません。ただし12歳以降は、一定の要件を満たせば例外的に払出しが認められます。
子どもが18歳になると、特段の手続きなく、自動的に成人のつみたて投資枠へ移行します。この時点で年間投資枠は120万円、生涯の非課税保有限度額は1,800万円(成長投資枠と合わせた金額)に切り替わります。
クマっち「18歳になったら、手続きを何かしないといけないんですか?」
ふくりん「いいえ、そこは自動なので安心です。特別な手続きをしなくても、成人のつみたて投資枠に切り替わる仕組みになっています」
新NISA制度そのものの基本については、こちらの記事で解説しています。
まとめ|こどもNISAは2027年1月開始、正確な情報を確認して備える
こどもNISAの制度をここまで整理しました。要点は次のとおりです。
・こどもNISAは0〜17歳向け、2027年1月1日以後に口座開設が可能
・年間投資枠60万円、非課税保有限度額600万円
・投資対象は成人のつみたて投資枠と同じ
・払出しは原則不可。12歳以降は子の同意書面+親権者の申出書があれば例外的に可能
・18歳到達時は手続き不要で成人のつみたて投資枠へ自動移行
ここまで読んだあなたなら、2027年1月1日以後の口座開設に向けて何を押さえておけばいいか、骨格の部分は整理できたはずです。口座開設の受付時期や、各証券会社が扱う商品ラインナップなど、今後決まっていく部分もあります。この記事では、財務省・金融庁の資料で確定している制度の骨格だけを整理しました。
未確定の情報に振り回されず、まずは「年間60万円・非課税600万円」という制度の骨格を押さえておくことが、2027年1月1日以後の口座開設に向けた一番の備えになります。
こどもNISAの口座開設は2027年1月1日以後からですが、それまでに保護者自身のNISA口座を持っておくと、いざ始まったときにスムーズです。世帯の非課税枠を最大限使うためにも、まずは親のNISA枠から埋めておくのがおすすめです。
私自身は楽天証券を使っていて、口座開設は無料、クレカ積み立てでポイントも貯まります。早めに口座を準備しておくと安心です。

出典
- 財務省「令和8年度税制改正の大綱」個人所得課税(年齢要件の撤廃・年間投資枠60万円・非課税保有限度額600万円・払出し制限の法的根拠)
- 財務省「所得税法等の一部を改正する法律案要綱」(口座開設可能期間「令和九年一月一日以後」の根拠)
- 金融庁「アクセスFSA」2026年2月号「令和8年度税制改正の大綱」の概要(制度の全体像・ジュニアNISAとの違い・12歳以降の払出し要件の平易な説明・18歳到達時の自動移行の根拠)
- 金融庁「NISAを知る」制度解説資料(成人・成長投資枠の年間240万円/非課税保有限度額1,200万円〈内数〉、税率20.315%の内訳の根拠)
コメント