「NISAにはつみたて投資枠と成長投資枠があるけど、両方使わないともったいないの?」と気になっていませんか?実は、多くの人にとってつみたて投資枠だけでも十分に資産形成ができます。
 クマっち
「成長投資枠も使わないと、NISAを使いこなせていないのかな…みんな両方使ってるみたいだし。」
 ふくりん
「私も最初は両方使わないと損なのかと思っていました。」
この記事を読めば、つみたて投資枠と成長投資枠との使い分けに迷わなくなります。

つみたて投資枠と成長投資枠の違い
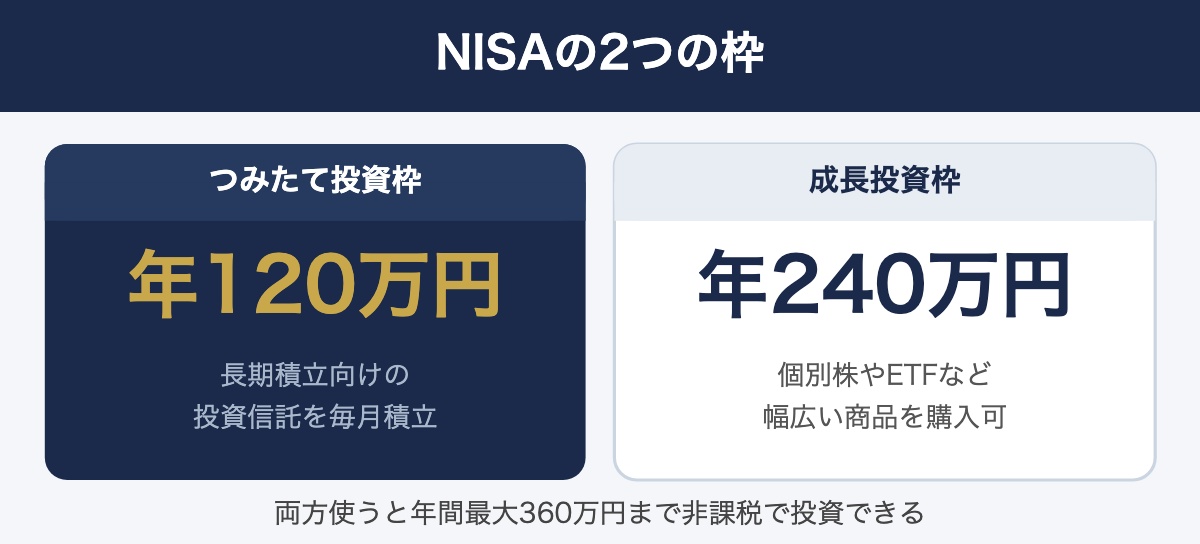
どちらの枠で運用しても、得られた利益には税金がかかりません。通常、投資の利益には約20.315%の税金がかかりますが、NISA口座内であれば非課税になります。両方の枠を併用することもできますが、必ず両方使わなければいけないわけではありません。
出典:金融庁 NISA特設ウェブサイト(NISAを知る)(つみたて投資枠 年120万円・成長投資枠 年240万円・合計年360万円・生涯1,800万円・成長投資枠1,200万円)/課税口座の税率20.315%は国税庁タックスアンサー No.1463(所得税・復興特別所得税・住民税の合計、2026年時点)
そもそも年間360万円(月30万円)をフルで投資するのは相当難しいことです。まずはつみたて投資枠の年120万円(毎月なら月10万円)を目標にするだけで十分です。
新NISAの全体像はこちらで解説しています。
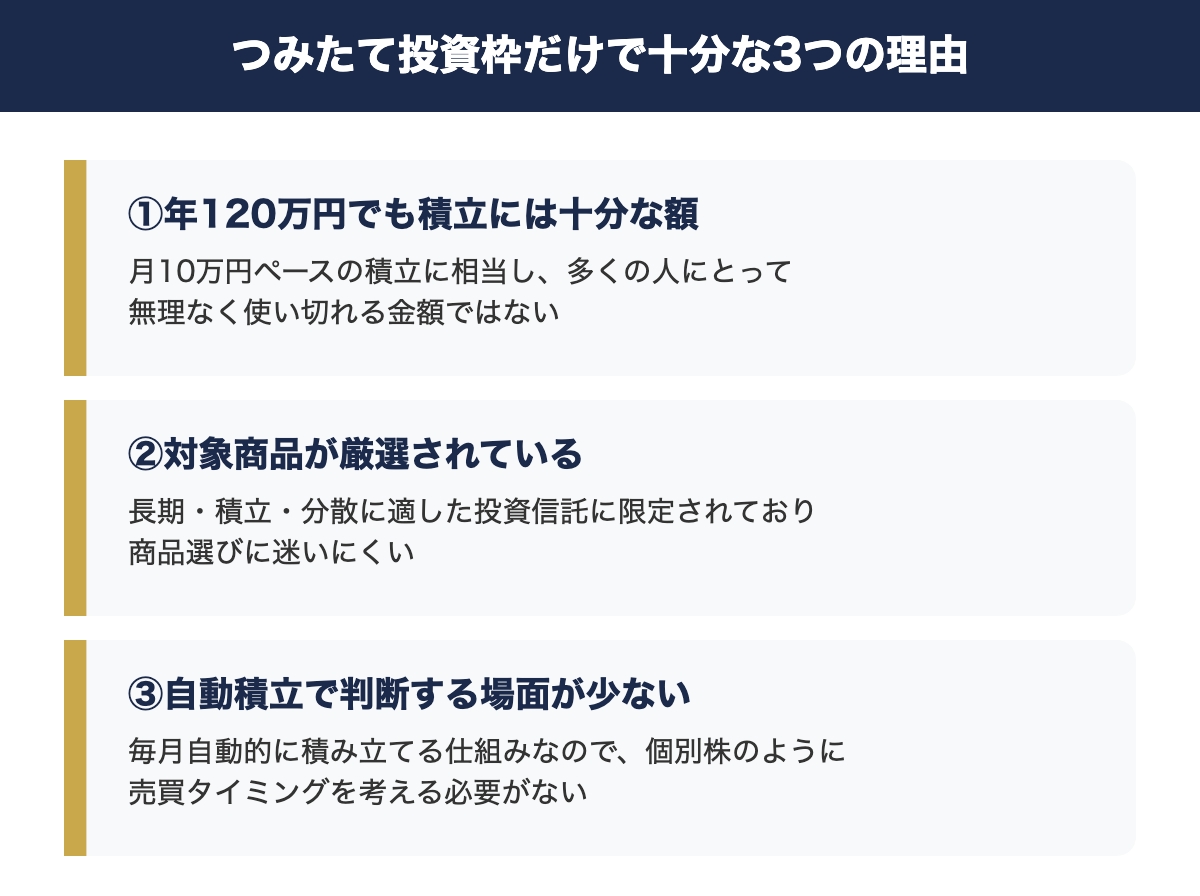
つみたて投資枠だけで十分な3つの理由
理由①:毎月10万円を積み立てるのは多くの人にとって大きな目標
つみたて投資枠の年間の枠は120万円です。多くの会社員にとって、月10万円を積み立て続けること自体が十分チャレンジングな目標です。
出典:制度上の上限は年120万円のみで、毎月の積立設定が月10万円までなのは各証券会社の設定上限(楽天証券「つみたて投資枠」)。年120万円の範囲内ならボーナス設定で特定の月に上乗せ可
「毎月の投資額が10万円以下なら、成長投資枠は不要」というのが私の結論です。つみたて投資枠の毎月の積立上限(月10万円)をまず使い切ることを優先しましょう。
理由②:金融庁が審査した商品だけ→選ばなくていい
つみたて投資枠の対象商品は、金融庁が「長期・積立・分散投資に適している」と審査した投資信託のみです。信託報酬が高すぎる商品や、毎月分配型などの資産形成に不向きな商品は最初から除外されています。
私がオルカン(eMAXIS Slim 全世界株式)を選んだのも、「つみたて投資枠の対象商品の中で一番人気」という理由がありました。選択肢が絞られているから迷わずに済み、「悪い商品を買ってしまうリスク」が低いのが最大の安心感でした。
理由③:自動積立でほったらかしOK(ドルコスト平均法)
つみたて投資枠は「積立(定期購入)」専用なので、一度設定すれば毎月自動で購入が続きます。個別株のように「いつ買う?いつ売る?」と悩む必要がありません。
ここでは「十分な理由」に絞りましたが、つみたて投資枠のメリット・デメリットを一通り整理した記事もあります。
積立シミュレーション:月いくらで何年かかる?
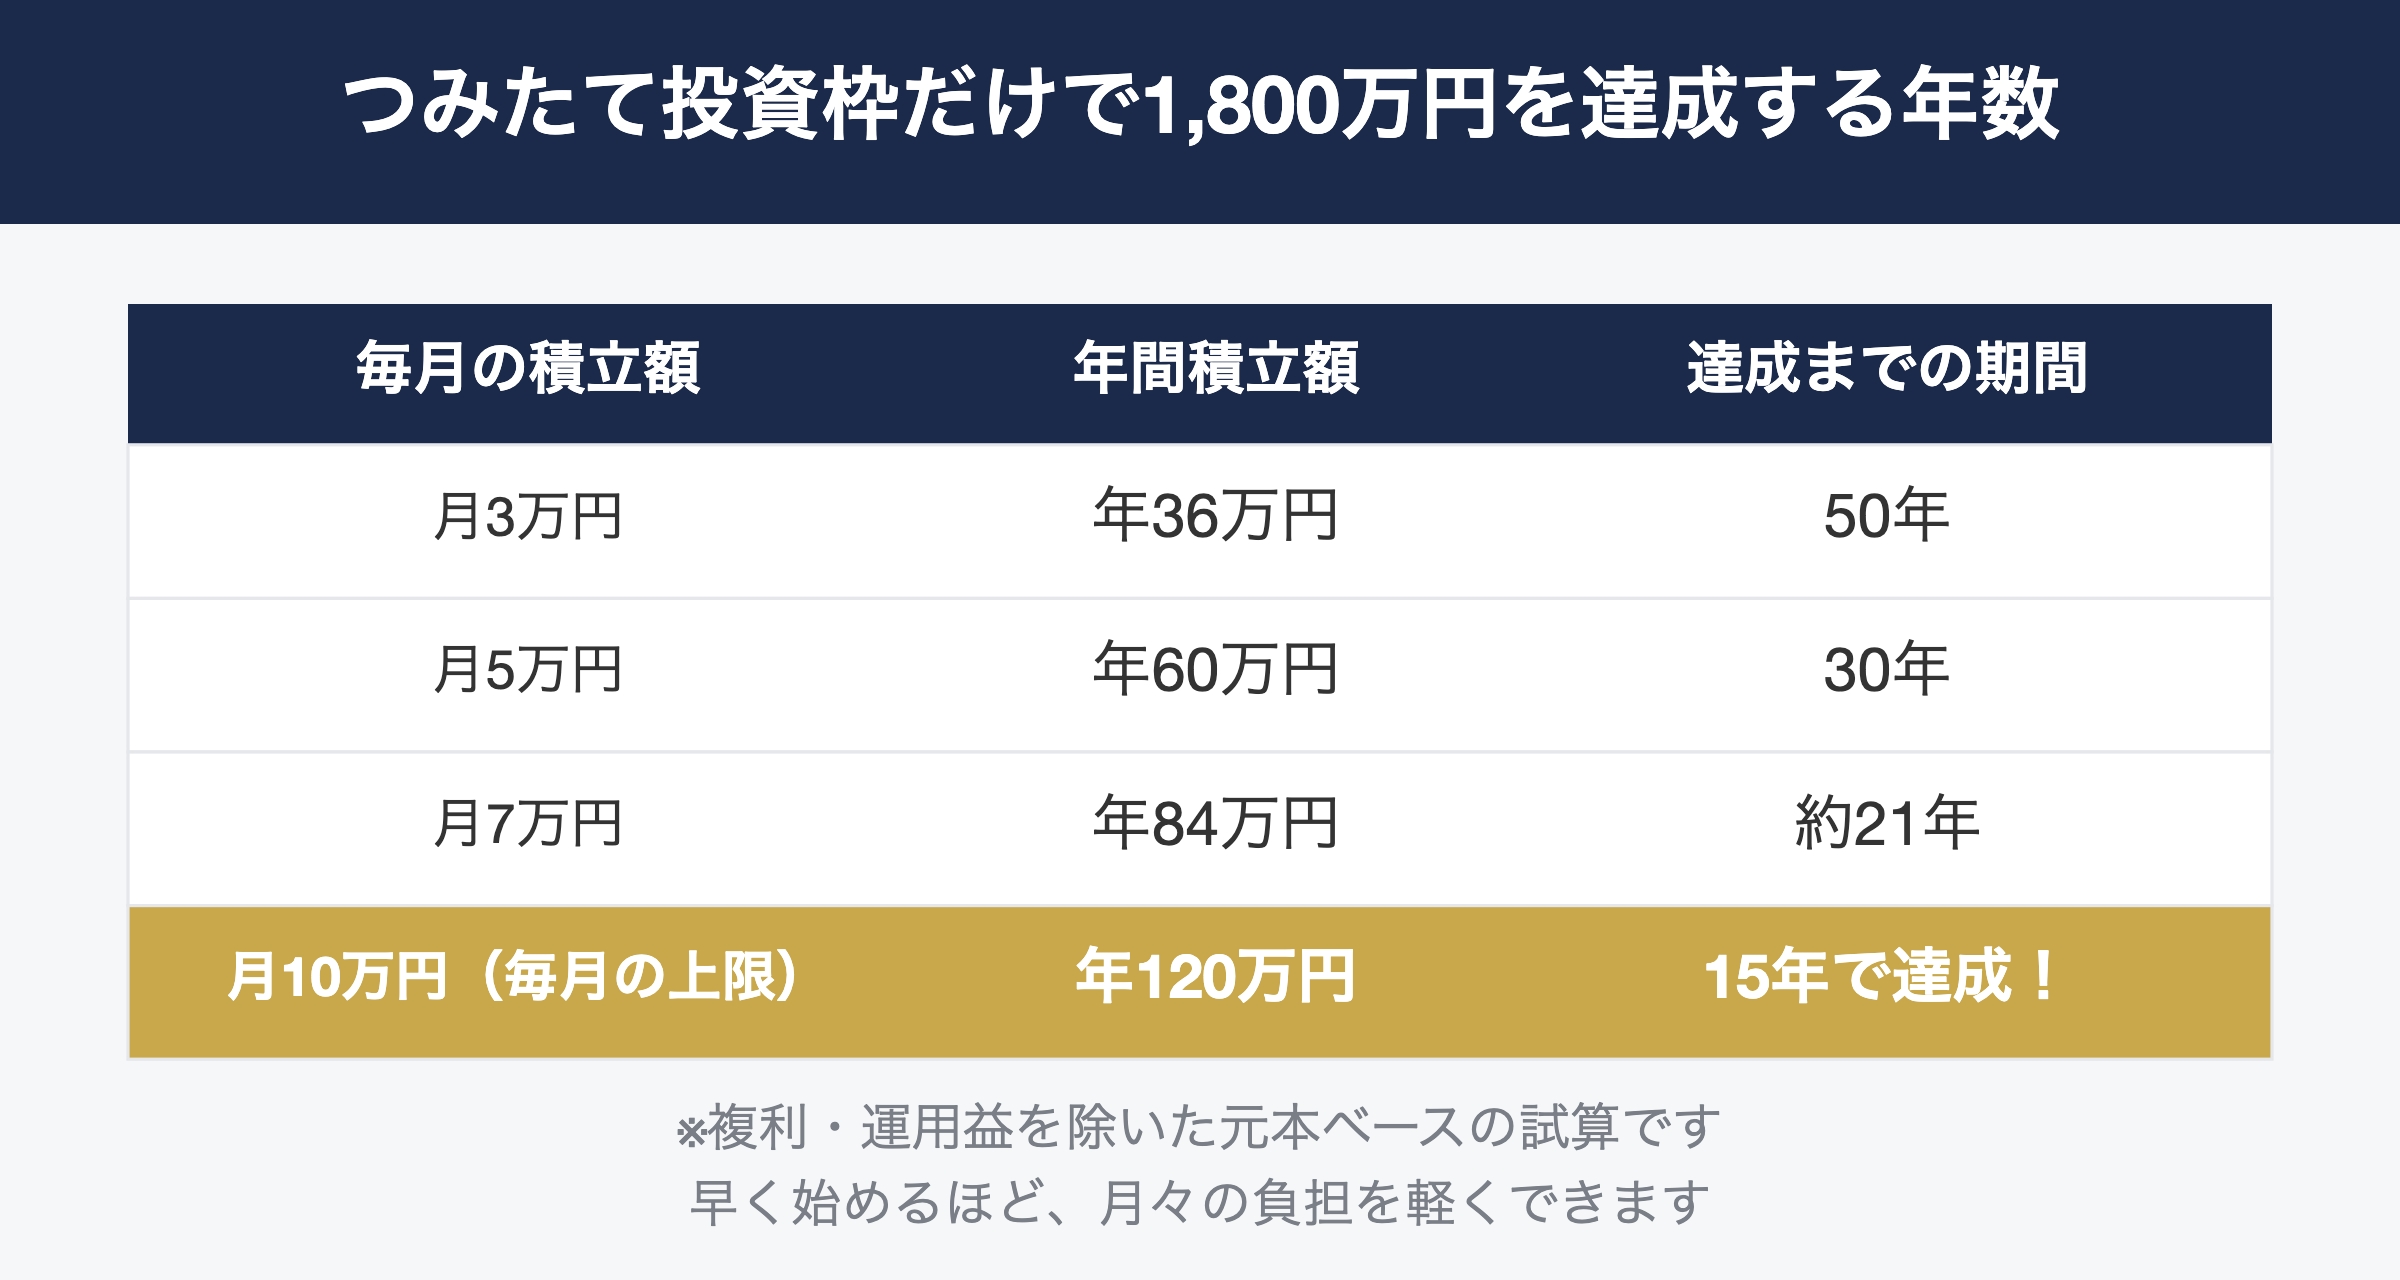
この年数は、1,800万円を毎年の積立額で割っただけの「元本ベース」の目安です。実際には運用益による複利効果が乗るので、同じ金額でもこれより早く届く可能性が高いと考えています。
金額そのものより「何歳から始めるか」が効いてきます。25歳から月5万円なら55歳、30歳から月7万円なら51歳で到達する計算で、始めるのが早いほど毎月の負担を抑えられます。
クマっち「月10万円って正直きついな…。月3万円でもいいの?」
ふくりん「全然大丈夫です。月3万円でも50年かければ元本で1,800万円になりますし、運用益が加わればもっと早く増えます。大事なのは金額より『続けること』だと思っています。」
成長投資枠も使った方がいいケース
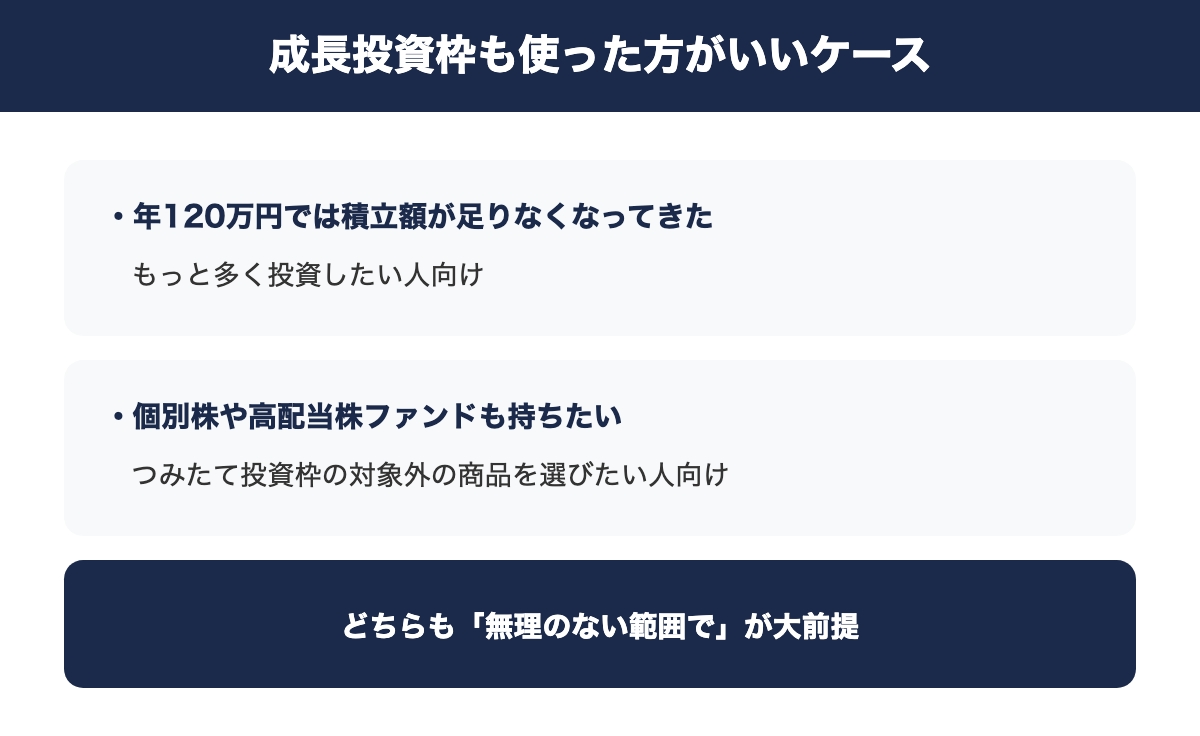
もちろん、成長投資枠が有効な人もいます。以下のどれかに当てはまるなら、成長投資枠も検討の余地があります。
成長投資枠が向いているケース:
①つみたて投資枠の毎月の積立上限(月10万円)を使い切った人
②個別株や株主優待・配当目的の高配当株を持ちたい人
③ボーナスでまとまった金額を一括投資したい人
④NISAの生涯投資枠1,800万円をできるだけ早く使い切りたい人
私の場合は、つみたて投資枠でオルカンを積み立てる土台を作りつつ、成長投資枠では楽天・シュワブ・高配当株式・米国ファンド(四半期決算型・愛称「楽天・SCHD」)という投資信託を選びました。初めて受け取った分配金を再投資に回しながら、少しずつ資産を育てています。
 クマっち
「自分に合った枠の使い方でいいんだね。無理に両方使う必要はないんだ。」
ふくりん「そうなんです。まずはつみたて投資枠で慣れてから、必要に応じて成長投資枠を考えるくらいで十分だと思いますよ。」
つみたて投資枠と成長投資枠の詳しい比較はこちらの記事をどうぞ。
よくある質問
まとめ
・つみたて投資枠だけでも、商品選び・自動積立・ドルコスト平均法の面で資産形成に十分
・月10万円以下の投資額なら、成長投資枠は不要と考えてよい
・月10万円で15年、月5万円で30年かけて元本1,800万円を積み上げられる
・成長投資枠は「つみたて枠の上限を使い切った後」「個別株・高配当株を持ちたい時」に検討
・まずはつみたて投資枠一本でスタートし、慣れてから広げるのが正解
NISAの枠を両方使い切ることが目的化してしまうと、無理な金額の積立につながりかねません。まずはつみたて投資枠で自分に合ったペースを見つけ、必要を感じたときに成長投資枠を検討する、という順番で十分です。
クマっち「つみたて投資枠で始める判断ができたよ。ありがとう!」
ふくりん「ぜひ!最初は月1,000円からでも始めてみてください。始めることが一番大切です。」
つみたて投資枠一本で始める判断ができたなら、あとはやるだけです。ここまで読んだあなたなら、正しい判断ができています。
出典
- 金融庁 NISA特設ウェブサイト「NISAを知る」(つみたて投資枠 年120万円・成長投資枠 年240万円・合計年360万円・非課税保有限度額1,800万円・成長投資枠の上限1,200万円・非課税保有期間無期限):fsa.go.jp/policy/nisa2/about
- 課税口座の税率20.315%は所得税・復興特別所得税・住民税の合計(2026年時点。国税庁タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」):nta.go.jp
- 「毎月の積立設定は月10万円まで」は制度上の上限ではなく各証券会社の設定上限。年120万円の範囲内ならボーナス(増額)設定で特定の月に上乗せ可:楽天証券「つみたて投資枠」
- 本文のシミュレーション(毎月◯円で◯年)は複利・運用益を除いた元本ベースの単純計算であり、将来の運用成果を保証するものではありません。
本記事は情報提供が目的で、特定の商品の購入を勧めるものではありません。制度内容は変更される場合があります。投資は元本保証がなく、判断はご自身の責任でお願いします。
コメント